Darum gehts
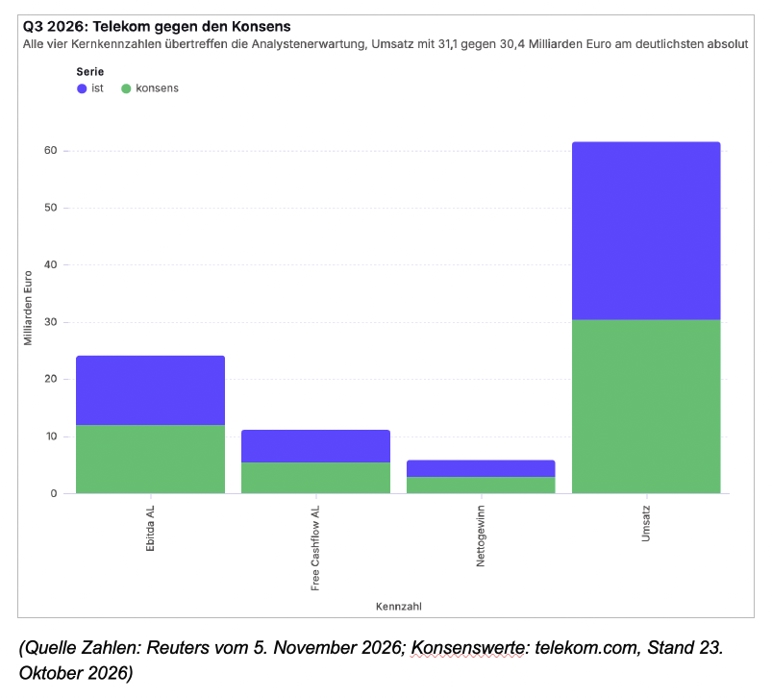
- Der Umsatz stieg im dritten Quartal um 7,5 Prozent auf 31,1 Milliarden Euro und lag damit über dem Analystenkonsens von 30,38 Milliarden Euro (Reuters, 5. November).
- Das bereinigte Ebitda AL wuchs um 9,9 Prozent auf 12,2 Milliarden Euro, der bereinigte Nettogewinn um 12,7 Prozent auf 3,0 Milliarden Euro – beide ebenfalls über den Erwartungen (Reuters, 5. November).
- Trotz erhöhter Jahresprognose (Ebitda AL auf rund 47,6 Milliarden Euro) gab die Aktie um 2,1 Prozent nach – der nur leicht angehobene Ausblick überraschte positiv nicht, und der angekündigte Aktienrückkauf blieb unter den Erwartungen (Reuters, 5. November; finanzen.ch, 6. November).
Die Deutsche Telekom hat am 5. November ihre Zahlen für das dritten Quartal 2026 vorgelegt, und sie sind auf der ganzen Linie besser, als Analysten erwartet hatten.
Der Umsatz kletterte um 7,5 Prozent auf 31,1 Milliarden Euro, wie Reuters am 5. November berichtete – der auf der Telekom-Investorenseite veröffentlichte Analystenkonsens (Stand 23. Oktober) lag bei 30,38 Milliarden Euro.
Ohne Währungseffekte und Veränderungen im Konzernverbund waren es 5,5 Prozent. Das bereinigte Ebitda AL stieg um 9,9 Prozent auf 12,2 Milliarden Euro gegen einen Konsens von 11,96 Milliarden. Der bereinigte Nettogewinn legte um 12,7 Prozent auf 3,0 Milliarden Euro zu, der Free Cashflow AL um 1,4 Prozent auf 5,7 Milliarden.
Trotzdem gab die Aktie nach: Wie das Morning Briefing von finanzen.ch am 6. November meldete, betrug das Minus 2,1 Prozent, begründet damit, dass der nur leicht erhöhte Ausblick keine positive Überraschung war.
Zwei Punkte relativieren die Schlagzeile also von selbst:
- Das Management hob die Prognose für das bereinigte Ebitda AL 2026 von rund 47,5 auf rund 47,6 Milliarden Euro an, den Free Cashflow AL von rund 20,0 auf rund 20,1 Milliarden Euro, jeweils wegen höherer Erwartungen an T-Mobile US, wie Reuters berichtete.
- Und der angekündigte Aktienrückkauf blieb hinter den Markterwartungen zurück, wie Reuters meldet.
Einordnung: Warten auf die Südquoten
Interessanter als die Differenz zwischen Ist und Konsens ist, woher der Überschuss kam. In Deutschland, dem Segment, an dem sich die Qualität des Konzerns am direktesten ablesen lässt, stieg der Umsatz laut Reuters nur um 3,9 Prozent auf 6,6 Milliarden Euro, das bereinigte Ebitda AL um 1,5 Prozent auf 2,8 Milliarden.
Die harte Währung des Segments sind Kundenzahlen: 11.000 zusätzliche Breitbandkunden nach einem Minus von 25.000 im Vorjahr und einem erwarteten Minus von 10.000, dazu 190.000 Wechsel zu reinen Glasfaseranschlüssen – ein Rekord, wie das Unternehmen berichtete.
Im Mobilfunk gewann die Telekom 284.000 markengebundene Vertragskunden gegen einen Konsens von 223.000, die Mobilfunkdienstumsätze wuchsen um 2,9 Prozent.
Das zeigt: Der Großteil des Überhangs im Konzernergebnis kommt aus dem US-Geschäft von T-Mobile. Wer die Aktie bewertet, tut das deshalb im Wesentlichen über die Entwicklung bei T-Mobile US, nicht über den Bonner Stammsitz.
Der Risikohinweis gehört in denselben Atemzug: Ein erheblicher Teil des Konzerngewinns hängt an den USA – Wechselkursbewegungen und die dortige Wettbewerbslage können das Ergebnis in beide Richtungen verschieben, wie die Kursreaktion von minus 2,1 Prozent auf den nur leicht erhöhten Ausblick zeigt.
Fazit
Kurspotenzial laut Analysten: Die Kursziele, die vor dem Berichtstermin im Markt lagen, zeigen deutliches Aufwärtspotenzial: Die Deutsche Bank bestätigte zuletzt ihre Kaufempfehlung mit einem Ziel von 40 Euro, nachdem sie es zuvor von 42 auf 40 Euro gesenkt hatte; Analyst Robert Grindle begründet das vor allem mit der Bewertung des US-Geschäfts (Börse Express, Studie nach den T-Mobile-Zahlen vom Juli 2026).
Das durchschnittliche Kursziel von 17 gelisteten Analysten lag laut marketscreener.com zuletzt bei rund 38 Euro (Finanztrends). Bezogen auf den zuletzt verifizierten Xetra-Kurs von 25,83 Euro vom 3. November, also vor der Zahlenveröffentlichung, läge darin ein Aufwärtspotenzial von rund 47 Prozent; die Aktie notierte damit nahe dem unteren Rand ihrer 52-Wochen-Spanne von 23,53 bis 34,36 Euro (Yahoo Finanzen, Stand 3. November).
Diese Ziele sind älter als die Zahlen vom 5. November – sie rechnen mit einer Erholung, die der Markt zuletzt nicht honorierte; bleibem die US-Zahlen hinter den Erwartungen zurück, verlieren auch diese Ziele ihre Grundlage.
Risikohinweis: Aktien unterliegen Kursschwankungen, vergangene Ergebnissentwicklungen erlauben keine Aussage über künftige Entwicklungen; ein erheblicher Teil des Telekom-Ergebnisses hängt am US-Geschäft und damit an Wechselkurs- und Wettbewerbsrisiken.
| Publiziert am | 06.11.2026, 15:02 Uhr |
| Aktualisiert am | 06.11.2026, 15:23 Uhr |
Aktuelle News zu Deutsche Telekom AG
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Deutsche Telekom AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox