Darum gehts
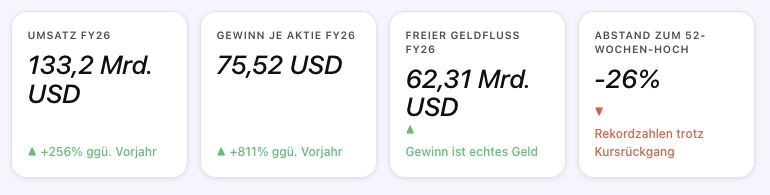
- Micron erzielte im vergangenen Geschäftsjahr 133,2 Milliarden US-Dollar Umsatz – plus 256 Prozent gegenüber dem Vorjahr.
- Der Gewinn je Aktie stieg auf 75,52 US-Dollar – plus 811 Prozent im Jahresvergleich, Rekord in der Firmengeschichte.
- Die HBM-Lieferungen für das Kalenderjahr 2027 sind laut Unternehmensangaben weitgehend vertraglich abgesichert, mit deutlichen Preissteigerungen.
- Marktforscher Omdia erwartet, dass Speicherchips 2026 mehr als die Hälfte des gesamten Halbleiterumsatzes stellen.
Die Aktie notiert rund 26 Prozent unter ihrem 52-Wochen-Hoch. Das Unternehmen unterdessen schreibt die besten Zahlen seiner Geschichte. Der Widerspruch ist der Gegenstand dieses Artikels: Der Markt geht von einem klassischen Speicherzyklus aus – Boom, Überinvestition, Preiskollaps – und kalkuliert den Absturz ein.
Die Redaktion hält dagegen, dass ein wachsender Teil des Micron-Geschäfts nicht mehr am Tagespreis hängt, sondern in Verträgen mit Laufzeit gebunden ist, und dass die Knappheit nach Unternehmensangaben bis ins Jahr 2028 anhält. Wer recht hat, entscheidet über rund 23 Prozent Kursdifferenz.
Die Zahlen, über die gestolpert wird
Die verbreitete Lesart in der Marktkommentierung lautet: Das ist der Gipfel. Speicher ist historisch ein Sägeblattgeschäft – jahrelange Durststrecken mit Verlusten, dann kurze Knappheitsphasen mit explodierenden Preisen, dann wieder Verluste.
Ein Kurs-Gewinn-Verhältnis von rund 12 auf Rekordgewinne ist die arithmetische Übersetzung dieser Erwartung: Wer zwölf Vielfache für einen Wert mit Margen über 60 Prozent zahlt, rechnet stillschweigend damit, dass die Gewinne künftig halbiert oder gedrittelt werden.
Die Sorge ist nicht aus der Luft gegriffen. Drei Punkte geben ihr Nahrung: Der Umsatzanstieg beruhte stark auf Preisen, nicht auf Mengen – Preisgewinne vergehen schneller als Marktanteile. Alle drei großen Hersteller bauen gleichzeitig aus: SK Hynix und Samsung errichten nach Branchenberichten große neue Fertigungsanlagen in Südkorea, Micron selbst investiert nach eigenen Angaben 250 Milliarden US-Dollar in zwei neue Standorte. Und Nettomargen der aktuellen Höhe gab es in der Speicherbranche nie – historisch Einmaliges ist auch in der anderen Richtung ohne Vorbild.
Vor diesem Hintergrund ist die Kurskorrektur von rund 26 Prozent keine Panikreaktion, sondern eine Profilfrage: Der Markt sortiert Micron in die Schublade „zyklischer Höchststand". Der Rest des Artikels prüft, ob die Schublade stimmt.
Warum die Aktie trotzdem fällt
Ein Kurs-Gewinn-Verhältnis von rund 12 auf Rekordgewinne ist die arithmetische Übersetzung dieser Erwartung: Wer 12 Vielfache für einen Wert mit 60-Prozent-Marge zahlt, rechnet stillschweigend damit, dass die Gewinne künftig halbiert oder gedrittelt werden.Die Sorge ist nicht aus der Luft gegriffen.
Drei Punkte geben ihr Nahrung: Der Umsatzanstieg beruhte stark auf Preisen, nicht auf Mengen – Preisgewinne vergehen schneller als Marktanteile. Alle drei großen Hersteller bauen gleichzeitig aus: SK Hynix und Samsung errichten nach Branchenberichten große neue Fertigungsanlagen in Südkorea, Micron selbst investiert nach eigenen Angaben 250 Milliarden US-Dollar in zwei neue Standorte.
Und Nettomargen der aktuellen Höhe gab es in der Speicherbranche nie – historisch Einmaliges ist auch in der anderen Richtung ohne Vorbild.Vor diesem Hintergrund ist die Kurskorrektur von rund 26 Prozent keine Panikreaktion, sondern eine Profilfrage: Der Markt sortiert Micron in die Schublade „zyklischer Höchststand". Der Rest des Artikels prüft, ob die Schublade stimmt.
Eine Fabrik, zwei Abnehmer: Wie die KI dem Rest die Speicher wegnimmt
Jetzt der Teil, den übliche Börsenbriefe auslassen. Speicherchips galten Jahrzehnte als austauschbare Massenware: DRAM ist DRAM, der billigste Anbieter gewinnt.
Die Marktforscher von Omdia haben am 30. Juli 2026 ihre Halbleiterprognose für 2026 auf plus 94,1 Prozent im Jahresvergleich angehoben und dabei einen Befund veröffentlicht, der weit über die Halbleiterbranche hinausreicht: Speicherchips dürften 2026 mehr als die Hälfte des gesamten Halbleiterumsatzes stellen, und die KI-Nachfrage übersteigt die Fähigkeit der Industrie, Chips zu produzieren und zu verpacken – mit Engpässen mindestens bis 2027.
Die Konsequenz liest sich bei Omdia wie ein Preismechanismus für den Alltag: Weil die DRAM-Hersteller ihre modernsten Fertigungslinien mit dem margenstarken Speicher für KI-Rechenzentren belegen, wird Standard-Speicher für Handys, Computer und Autos knapp und teurer.
Der Rückschluss ist einfach, wird aber selten gezogen: Wenn Elektronikartikel im kommenden Jahr teurer werden, sitzt eine Ursache in den Speicherfabriken – und zwar nicht, weil jemand mehr Handys kauft, sondern weil die KI den Standard-Speichern die Fertigungskapazität wegnimmt.
Micron sitzt doppelt an dieser Engstelle. Als Hersteller von Standard-DRAM verdient es an der Verknappung. Und als einziger US-Hersteller von HBM – das ist der Speicher mit hoher Bandbreite, den die Chips in KI-Rechenzentren benötigen – steht ihm eine geopolitisch geschützte Nische zu: Die amerikanische Regierung hat ein Interesse daran, dass die Speicherversorgung der eigenen Rechenzentren nicht allein von Südkorea abhängt.
Zugleich hält Micron laut Branchendarstellung den kleinsten HBM-Anteil der drei Hersteller, hinter SK Hynix und Samsung – in dieser Phase ist das kein Nachteil, sondern Spielraum: Das Unternehmen holt auf, und laut Telefonkonferenz wuchs der HBM-Umsatz im Schlussquartal schneller als der Konzernumsatz.
Der Vertragswechsel, der den Zyklus umbaut
Hier liegt der Kern der Redaktionsmeinung, und er ist eine Strukturfrage. Historisch verkauften Speicherhersteller überwiegend zu Tagespreisen – der Preiskollaps konnte jederzeit kommen, denn der Umsatz von morgen war nie sicher.
In der aktuellen Knappheit hat sich das geändert. Nach Angaben des Managements auf der Telefonkonferenz vom 30. September hat Micron Vereinbarungen abgeschlossen, die die allergrößte Menge seiner HBM-Lieferungen für das Kalenderjahr 2027 abdecken – ausdrücklich mit deutlichen Preissteigerungen.
Das Management erwartet Lieferbedingungen, die 2027 und 2028 enger werden als 2026, und HBM-Mengen, die bis 2028 schneller wachsen als Standard-DRAM. Ein Speicherhersteller mit gesicherten Mengen und Preisen für das Folgejahr ist vom Geschäftsmodell her etwas anderes als ein Hersteller, der täglich aufs Neue dem Marktpreis ausgeliefert ist.
Unternehmen mit vertraglich gebundenen Erlösen werden an der Börse normalerweise höher bewertet als reine Preisnehmer – das Vielfache ist die Steuer dafür. Der Markt aber kalkuliert Micron weiter, als hinge alles am Tagespreis. Diese Differenz ist keine Nebensächlichkeit, sondern die zentrale Bewertungsfrage.
Was noch für die Aktie spricht – und was dagegen
Dagegen: Die Kapitalausgabenwelle aller drei Hersteller läuft parallel. Wenn ab 2028 neue Kapazität auf einen Markt trifft, dessen Nachfrage sich normalisiert hat, wiederholt sich das klassische Muster der Branche – Überkapazität, Preiskampf, Verluste. Und die Konzentration auf wenige Großkunden aus dem KI-Lager macht das Ergebnis empfindlich für deren Ausgabendisziplin.
So rechnet die Redaktion: Von 93 Dollar Gewinn zum Kursziel von 1.100 Dollar
Der Rechenweg in vier Schritten, alle Annahmen offengelegt. Wer andere Annahmen setzt, landet anderswo – die Rechnung ist der Analyserahmen, kein Orakel.
Schritt 1 – die Basis: Das Geschäftsjahr 2026 brachte 75,52 US-Dollar Gewinn je Aktie. Beim Kurs von rund 896 US-Dollar entspricht das etwa dem 12-Fachen der Rekordgewinne.
Schritt 2 – das erste Quartal 2027: Das Management kündigte rund 61,5 Milliarden US-Dollar Umsatz an – rund 13 Prozent über dem Schlussquartal. Unsere Annahme für die Nettomarge: 50 Prozent, bewusst unter der aktuellen Marge von über 60 Prozent. Auf rund 1,15 Milliarden Anteile gerechnet ergibt das rund 27 US-Dollar Gewinn je Aktie.
Schritt 3 – der Jahrespfad: Wir unterstellen ab dem zweiten Quartal jeweils 10 Prozent Rückgang je Quartal – also rund 27, 24, 22 und 20 US-Dollar, zusammen rund 93 US-Dollar für das Geschäftsjahr 2027. Selbst dieser Pfad, der eine laufende Verschlechterung einbaut, läge über dem Rekordjahr 2026.
Schritt 4 – das Vielfache: unverändert 12 Vielfache, also ohne Bewertungs-Ausweitung. Das Ergebnis: 12 mal 93 ergibt rund 1.116 US-Dollar, gerundet 1.100 US-Dollar als Kursziel – rund 23 Prozent über dem aktuellen Kurs, getragen allein vom Gewinn, nicht von einer höheren Bewertung.
Zur Einordnung: Die Analystenseite liegt teils deutlich darüber – Stifel etwa hob im Juni 2026 das Kursziel von 550 auf 1.500 US-Dollar an. Unsere Rechnung braucht das nicht. Und die ehrliche Gegenseite: Kippt der Preiszyklus früher und härter, sind 30 US-Dollar Jahresgewinn und ein einstelliges Vielfaches möglich – das wären Kurse unter 300 US-Dollar.
Zwischen 300 und 1.100 US-Dollar liegt die Spanne, in der sich diese Aktie bewegt.
Bull und Bear Case
Bull Case
- Vertragsbasis: Die HBM-Lieferungen für 2027 sind weitgehend vertraglich mit Preissteigerungen gesichert – der Umsatz des Folgejahres ist zu einem Gutteil fixiert, bevor das Quartal läuft.
- Knappheit mit Datum: Das Management erwartet engere Lieferbedingungen für 2027 und 2028 als für 2026 – im klassischen Zyklus löst sich der Engpass auf, bevor er verlängert wird.
- Geld statt Bilanzkosmetik: 62,3 Milliarden US-Dollar freier Geldfluss im abgelaufenen Jahr finanzieren den Ausbau ohne Kapitalerhöhung, die Dividende bleibt.
- Analysten-Dynamik: Die Kursziel-Erhöhung von Stifel um fast das Dreifache (550 auf 1.500 US-Dollar) im Juni zeigt, wie stark Schätzungen in Knappheitsphasen nach oben wandern – die nächste Revisionsspirale dürfte der Q1-Bericht auslösen.
Bear Case
- Preis statt Menge: Der Umsatz stieg deutlich schneller als die ausgelieferten Speichermengen – ein Geschäft, das auf Preisen ruht, verliert sie ebenso schnell, wie es sie gewonnen hat.
- Kapazitätswelle: SK Hynix, Samsung und Micron bauen parallel – mehrere hundert Milliarden US-Dollar investiertes Kapital suchen ab 2028 ihren Umsatz.
- Margen ohne Vorbild: Über 60 Prozent Nettomarge gab es in der Branche nie. Was historisch beispiellos ist, hat keinen Maßstab für seine Dauer – der Markt geht davon aus, dass es endet, und bislang ist er damit meist recht behalten.
- Konzentration: Das Wachstum hängt an wenigen KI-Großkunden. Kühlt deren Budgetdisziplin, trifft es Micron sofort und ungebremst.
Fazit aus der Black Research Redaktion: Buy
Warum nicht Hold: Beide Voraussetzungen der tieferen Stufe fehlen. Die Bewertung ist nicht fair – rund zwölf Vielfache der Rekordgewinne sind für ein Unternehmen, dessen Folgejahr zu weiten Teilen vertraglich mit Preisaufschlägen fixiert ist, ein niedriges Niveau. Und der Katalysator fehlt nicht: Der nächste Quartalsbericht zum ersten Geschäftsjahr 2027 misst die Prognose von 61,5 Milliarden US-Dollar, und jede Preisstudie zu Standard-DRAM liefert Aktualisierungen. Der Markt hat einen Zyklusgipfel eingepreist; die Vertragslage von 2027 ist in diesem Kurs nicht vollständig enthalten.
Zusammengefasst: Micron ist kein Engagement auf ewige Rekordmargen – die eigene Rechnung senkt die Marge auf die Hälfte und unterstellt vier Quartale in Folge mit Rückgang. Es ist ein Engagement auf die Differenz zwischen einem Markt, der den klassischen Speicherzyklus sieht, und einem Unternehmen, das einen wachsenden Teil seines Geschäfts in Mehrjahresverträge überführt hat. Diese Differenz kostet momentan rund 23 Prozent Kurspotenzial.
| Publiziert am | 21.10.2026, 16:49 Uhr |
| Aktualisiert am | 21.10.2026, 16:57 Uhr |
Aktuelle News zu Micron Technology Inc.
In Kürze finden Sie hier News zu Micron Technology Inc.
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Micron Technology Inc. im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox