Darum gehts
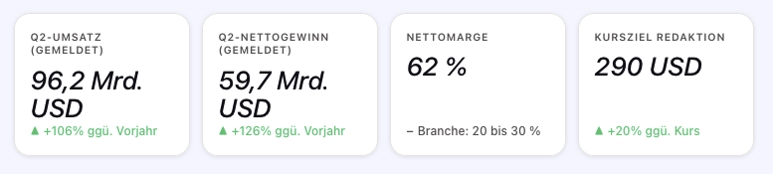
- Umsatz 96,2 Milliarden US-Dollar im zweiten Quartal, Gewinn 59,7 Milliarden – jeweils mehr als verdoppelt gegenüber dem Vorjahr.
- Für das laufende Quartal kündigt das Management rund 108 Milliarden US-Dollar Umsatz an – über dem Analystenkonsens von 104,19 Milliarden vor der Zahlengabe.
- Die großen Cloud-Konzerne planen für 2026 Investitionen von 720 bis 745 Milliarden US-Dollar, überwiegend in KI-Infrastruktur – rund 77 Prozent mehr als 2025.
Die Investitionsbudgets der Cloud-Konzerne sind in diesem Jahr zum Missverständnis des Marktes geworden: Die vier größten US-Konzerne – Amazon, Microsoft, Alphabet und Meta – planen für 2026 Ausgaben von 720 bis 745 Milliarden US-Dollar, überwiegend für KI-Infrastruktur, rund 77 Prozent mehr als im Vorjahr. Die Kursreaktion vieler Technologiewerte deutet diese Zahl als Warnsignal.
Unsere Lesart ist die umgekehrte: Was als Überhitzungsfurcht diskutiert wird, ist ein Nachfragesignal mit Vorlauf – und Nvidia ist der Profiteur mit historisch ungewöhnlicher Ertragskraft: 62 Cent Gewinn je Umsatzdollar im zweiten Quartal. Der Markt hält derzeit ein Nachfragesignal für ein Alarmsignal.
Die Diskrepanz, die erklärt werden muss
Anfang Oktober markierte die Nvidia-Aktie ihren Höchststand. Zwei Wochen später notiert das Papier rund 10 Prozent tiefer – innerhalb von dreißig Tagen hat die Aktie damit die gesamte Kursstrecke seit dem Höchststand zurückgegeben.
Die Stimmung hat gedreht.
Der Auslöser ist eine bemerkenswerte Kumulation: Der SK-Hynix-Absturz legte am Donnerstag den Halbleitersektor lahm – der Speicherchip-Spezialist verlor rund 11 Prozent an Wert, der südkoreanische Leitindex KOSPI gab zeitweise mehr als 8 Prozent nach, der Handel wurde für zwanzig Minuten ausgesetzt.
Und Microsofts jüngste Rechenzentrums-Expansion – mehr als 130 Milliarden US-Dollar an neuen Mietverträgen in einem einzigen Quartal – wurde von vielen Anlegern nicht als Wachstumssignal gelesen, sondern als Warnung vor Überhitzung.
Die Diskrepanz, die dieser Artikel auflöst: Die gleichen Meldungen, die die Kursgewinne brechen, beschreiben gleichzeitig die Nachfragesituation von Nvidias Geschäftsmodell.
Vom Grafikchip zum Rechenstandard: Wie Nvidia zur Bezugseinheit des KI-Booms wurde
Wer die Debatte um die KI-Bewertung einordnen will, muss den Weg der letzten zwölf Monate nachvollziehen – von jenem Punkt an, an dem Jensen Huang mit einer Zahl die Diskussion veränderte.Der Weg ist kürzer – und dramatischer – als vieles, was die Börsengeschichte hergibt.
Im Oktober 2025 bezifferte der Gründer und Geschäftsführer auf der Entwicklerkonferenz GTC die Umsatz-Sichtbarkeit seines Konzerns: rund 500 Milliarden US-Dollar an bereits sichtbarer Nachfrage für Blackwell- und Rubin-Systeme einschließlich Vernetzungs-Hardware bis Ende 2026. Die Zahl erwies sich als Untergrenze.
Im Januar 2026 erklärte Finanzvorständin Colette Kress, sie sei inzwischen eindeutig gewachsen. Im März 2026 bezifferte Huang die erwarteten Bestellungen für Blackwell und Rubin bis Ende 2027 schließlich auf rund 1 Billion US-Dollar – eine Erwartung des Konzerns, keine gemeldete Zahl.
Das Q3 des Geschäftsjahres 2026 bestätigte den Trend: 57,0 Milliarden US-Dollar Umsatz, davon 51,2 Milliarden im Datencenter-Geschäft, beide Zahlen über den Erwartungen des Marktes. Von dort aus beschleunigte sich das Wachstum eher, als dass es nachließ: Im Q2 des jetzt laufenden Geschäftsjahres 2027, gemeldet am 26. August, setzte Nvidia 96,2 Milliarden US-Dollar um – das Datencenter-Geschäft wuchs allein gegenüber dem Vorjahr um 117 Prozent auf 89,0 Milliarden.
Der Nettogewinn verdoppelte sich auf 59,7 Milliarden US-Dollar. Das sind Zahlen, für die andere Konzerne Jahrzehnte gebraucht haben – Nvidia produziert sie innerhalb von vier Quartalen.Dazu kamen im Jahresverlauf drei strukturelle Ereignisse.
Der Serienstart der Vera-Rubin-Generation im August – die nächste Rechenplattform nach Blackwell, die nach Erwartung des Managements bereits im laufenden Quartal rund ein Fünftel des Datencenter-Umsatzes tragen dürfte.
Die Zusage der Großkunden: Amazon, Microsoft, Alphabet und Meta planen für dieses Jahr gemeinsame Investitionen von 720 bis 745 Milliarden US-Dollar, überwiegend in KI-Infrastruktur – nach rund 410 Milliarden im Vorjahr, laut Zählung der Financial Times auf Basis der Unternehmensmeldungen.
Und der Dividendenschritt: Nvidia zahlt inzwischen 0,25 US-Dollar je Aktie quartalsweise, zuletzt ausgezahlt am 1. Oktober – ein symbolisch kleiner, aber bemerkenswerter Schritt für ein Unternehmen, das noch vor wenigen Jahren reiner Wachstumskandidat war.
Zwischen den Zeilen verbirgt sich die vielleicht wichtigste Zahl des Jahres: das Inventar. Es stieg von rund 21,4 Milliarden US-Dollar im Januar auf rund 31,6 Milliarden im Juli. Diese Zahl interpretieren wir im Deep Dive – denn sie ist der Kern der Debatte um Überhitzung versus Nachfrage.
Der Betreiber der Norm
Das Geschäftsmodell erklärt, warum Nvidias Marktmacht mehr ist als bloßer Technologievorsprung. Das Unternehmen entwirft keine Rechenzentren und fertigt keine eigenen Chips – es entwickelte die Architektur, die zur Blaupause der Rechenmaschinen wurde, auf denen große Sprachmodelle trainiert und betrieben werden.
Die Produktion übernimmt der Auftragsfertiger TSMC. Die Wertschöpfung liegt auf zwei Ebenen: in den Chiplinien selbst und in der Software-Schicht namens CUDA, über die Entwickler seit 2007 ihre Anwendungen programmieren.
Diese Kombination trägt die Marktmacht: Wer ein KI-Rechenzentrum plant, kauft nicht einzelne Chips, sondern ein System – und die Systeme von Nvidia sind mit der gesamten Software-Welt kompatibel, die auf CUDA aufgebaut ist.
Konkurrenten wie AMD liefern teilweise vergleichbare Hardware, doch der Wechsel eines Rechenzentrums auf eine andere Software-Basis bedeutet Umbaukosten und Risiken, die sich Cloud-Konzerne nur eingehen, wenn der Preisvorteil massiv ist.
Im Klartext: Nvidia ist mehr als ein Chip-Designer – der Konzern betreibt die De-facto-Norm für KI-Rechenleistung. Jede Ausbaustufe der Infrastruktur, jede neue Modellgeneration, erhöht den Bestand an CUDA-programmierter Software und damit den Grund, weiter bei Nvidia zu kaufen. Netzwerkeffekte dieser Art kennt man von Betriebssystemen und Cloud-Plattformen – nicht von Halbleitern.
Es ist dieselbe Teilung, die den TSMC-Artikel trug: Der Fertiger und der Designer der KI-Lieferkette haben sich die Wertigkeit der Branche geteilt. TSMC hält die physische Produktion, Nvidia die intellektuelle Architektur. Wer die Stabilität der einen Seite verstehen will, muss die andere mitdenken
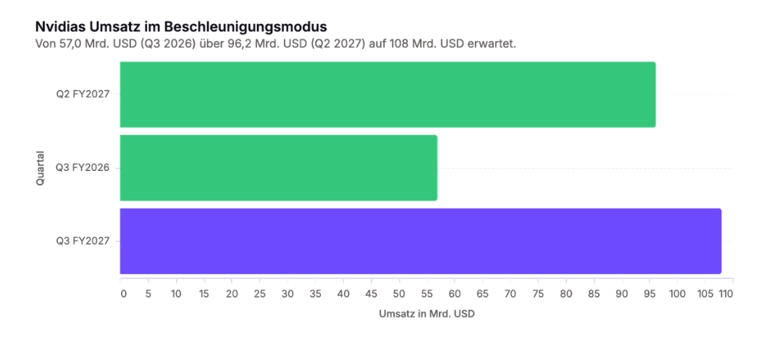
62 Cent Gewinn je Dollar: Die Zahlen hinter dem Kursverlauf
Die Fundamentaldaten erzählen die Geschichte, die die Bewertung rechtfertigt – oder nicht. Drei Messpunkte zeigen das Ausmaß der Entwicklung und die Richtung, in die die Prognosen laufen:
- Q3 Geschäftsjahr 2026 (Vorjahr): Umsatz 57,0 Milliarden US-Dollar, Datencenter 51,2 Milliarden US-Dollar.
- Q2 Geschäftsjahr 2027 (August 2026): Umsatz 96,2 Milliarden US-Dollar, Datencenter 89,0 Milliarden US-Dollar, Nettogewinn 59,7 Milliarden US-Dollar, Nettomarge 62 Prozent.
- Q3 Geschäftsjahr 2027 (Erwartung des Managements): Umsatz 108 Milliarden US-Dollar, plus/minus zwei Prozent – über dem Konsens von 104,19 Milliarden US-Dollar zum Zeitpunkt der Prognose.
Die Zahlen bedeuten im Jahresvergleich: ein Umsatzwachstum von 106 Prozent, ein Gewinnwachstum von 126 Prozent – bei einer Nettomarge von 62 Prozent. Zum Vergleich die profitabelsten Konzerne der Branche: Alphabet kam zuletzt auf rund 33 Prozent, Microsoft und Meta auf rund 38 Prozent. Nvidias Marge liegt damit rund anderthalbfach über dem besten, was Großkonzerne dieser Größenordnung erwirtschaften – ein Abstand, für den es in der jüngeren Wirtschaftsgeschichte kaum ein Beispiel gibt.
Dazu die Detailstruktur des Q2: Das Geschäft jenseits des Datencenters, das Nvidia als Edge Computing ausweist, steuerte 7,2 Milliarden US-Dollar bei – 13 Prozent mehr als im Vorquartal, 27 Prozent mehr als im Vorjahr. Das ist relevant, weil es das häufigste Gegenargument entkräftet, Nvidias Geschäft bestehe ausschließlich aus einer einzigen Nachfragewelle. Es gibt zweite und dritte Beine, auch wenn das Datencenter die dominante Größe bleibt. Das Segment der großen Cloud-Konzerne allein brachte es im Q2 auf rund 49 Milliarden US-Dollar – 13 Prozent mehr als im Vorquartal.
Und die Kosten-Disposition: Die operativen Kosten stiegen im Q2 um 55 Prozent auf 8,4 Milliarden US-Dollar – halb so schnell wie der Umsatz. Für das laufende Quartal sind 9,2 Milliarden veranschlagt. Ein Unternehmen, das expandiert, ohne dass der Aufbau die Ertragskraft auffrisst.
Deep Dive: Die drei Missverständnisse, die den Kurs gerade drücken
Das erste Missverständnis: Kundenausgaben sind ein Warnsignal. Die vier größten US-Cloud-Konzerne planen in diesem Jahr Investitionen von 720 bis 745 Milliarden US-Dollar, überwiegend in KI-Infrastruktur – ein Betrag, der in der öffentlichen Debatte gern als Beleg für eine Überhitzung zitiert wird.
Die Rechnung dahinter sieht anders aus. Die Konzerne selbst melden, dass die Nachfrage nach KI-Diensten schneller wächst als ihre Kapazitäten: Microsoft hat wiederholt erklärt, die Kundennachfrage übersteige das verfügbare Angebot, und Alphabets Cloud-Geschäft wuchs zuletzt um 63 Prozent auf rund 20 Milliarden US-Dollar.
Wer das Nachfragesignal unabhängig von den Budgets prüfen will, schaut auf die Umsatz-Sichtbarkeit des Empfängers: rund 500 Milliarden US-Dollar bereits sichtbarer Nachfrage, wie Huang sie im Herbst 2025 nannte – eine Zahl, die das Management seither mehrfach nach oben korrigiert hat, zuletzt auf rund 1 Billion US-Dollar an erwarteten Bestellungen bis Ende 2027. Die Ausgaben der Kunden sind in dieser Lesart kein Überhitzungsbeweis, sondern die bereits bestätigte Nachfrage von morgen.
Das zweite Missverständnis: Der Inventarausbau ist ein Warnsignal. Nvidias Inventar stieg in sechs Monaten um rund 48 Prozent – von 21,4 auf 31,6 Milliarden US-Dollar. In klassischen Zyklen wäre das ein Alarmsignal: Der Hersteller stapelt Ware, die Kunden nicht abnehmen.
Hier ist der Kontext ein anderer, und zwar in drei Punkten. Erstens fiel der Aufbau zeitlich mit dem Serienstart der Vera-Rubin-Generation zusammen – bei jeder neuen Plattform müssen Bauteile und Zwischenlager aufgebaut werden, bevor die Auslieferung startet; Finanzvorständin Colette Kress führt den Anstieg selbst auf diese Produktionsvorbereitung zurück.
Zweitens, und das ist die entscheidende Detailprüfung: Der Zuwachs sitzt nahezu vollständig in den Vorstufen. Die fertigen Waren sanken von 8,8 auf 6,9 Milliarden US-Dollar – Rohmaterial stieg von 3,8 auf 11,3, unfertige Erzeugnisse von 8,8 auf 13,4 Milliarden. Ein Hersteller, der unverkaufte Ware stapelt, sieht anders aus. Drittens meldet das Unternehmen seit Quartalen Lieferengpässe; ein wachsender Lagerbestand ist hier kein Nachweis für nachlassende Nachfrage, sondern der Versuch, den Engpass zu entschärfen.
Das dritte Missverständnis: Die Bewertung ist bereits extrem. Das Kurs-Gewinn-Verhältnis auf die erwarteten Gewinne des im Januar 2029 endenden Geschäftsjahrs liegt laut GuruFocus bei rund 14. Zum Vergleich: Der amerikanische Aktienmarkt insgesamt wird auf die erwarteten Gewinne der kommenden zwölf Monate mit rund 19 bewertet, laut FactSet.
Nvidia notiert damit mit Abschlag zum Marktdurchschnitt – bei einem erwarteten Umsatzwachstum, das ein Vielfaches des Marktdurchschnitts beträgt. Der Zeithorizont der Nvidia-Zahl reicht dabei einige Monate weiter als der des Marktdurchschnitts – der Abschlag bleibt auch deshalb bestehen, weil Nvidias Gewinne bis dahin weiter wachsen dürften.Die verbreitete Reaktion vieler Anleger – der Gewinnsprung von 126 Prozent müsse doch längst zu einer explodierten Bewertung geführt haben – verwechselt den Rückblick mit dem Ausblick. Genau hier setzt die eigene Kursziel-Rechnung an.
Zum Nachrechnen: 290 USD in drei Schritten
Schritt 1 – Der Gewinn je Aktie im laufenden Geschäftsjahr (Ende Januar 2027). Zwei Quartale sind gemeldet: 1,87 US-Dollar je Aktie im ersten, 2,22 im zweiten Quartal (jeweils bereinigt, Quartalsmitteilung vom 26. August 2026). Das Management rechnet für das dritte Quartal mit einem Umsatz von 108 Milliarden US-Dollar plus oder minus 2 Prozent – rund zwölf Prozent mehr als im Vorquartal. Bei konstanten Margen übertragen ergibt das rund 2,50 US-Dollar. Für das vierte Quartal liegt der Analystenkonsens bei 2,75 US-Dollar (Yahoo Finance).
Auf das Geschäftsjahr gerechnet: rund 9,30 US-Dollar je Aktie – zwei gemeldete Quartale, eine Management-Prognose, eine Konsenschätzung.
Eine Einschränkung gehört dazu: Das Management hat die Bruttomarge für das vierte Quartal mit 71 bis 72 Prozent angekündigt, nachdem sie zuletzt bei 75 Prozent lag – getrieben von Speicherpreisen.
Die Übertragung des Umsatzwachstums auf den Gewinn je Aktie könnte die beiden Schlussquartale daher eher zu hoch ausweisen. In die Gegenrichtung wirken die Rückkäufe: Das Programm wurde kürzlich um 150 Milliarden auf 235 Milliarden US-Dollar erweitert (Wall Street Journal, 28. September 2026) und lässt den Gewinn je Aktie tendenziell schneller wachsen als den Konzerngewinn.
Schritt 2 – Der Gewinn im nächsten vollständigen Geschäftsjahr (Ende Januar 2028). Chef Jensen Huang erwartet dafür rund 70 Prozent Umsatzwachstum (Telefonkonferenz, 26. August 2026), der Analystenkonsens liegt mit 15,91 US-Dollar je Aktie sogar knapp darüber (Yahoo Finance). Wir rechnen bewusst niedriger und setzen rund 55 Prozent an – genug Abstand, um den angekündigten Margenrückgang abzufedern, ohne die Wachstumsdynamik zu leugnen. Aus rund 9,30 werden damit rund 14,50 US-Dollar je Aktie.
Schritt 3 – Der faire Bewertungsfaktor. Heute notiert die Aktie mit rund dem 27-Fachen der in den vergangenen zwölf Monaten erzielten Gewinne. Wir setzen für das Geschäftsjahr mit Ende Januar 2028 das 20-Fache an – bewusst unter dem heutigen Niveau, weil die Risiken China, Kundenkonzentration und Wettbewerbsdruck einen Abschlag verdienen. Das Ergebnis: 20-mal 14,50 US-Dollar ergibt 290 US-Dollar. Gemessen am aktuellen Kurs von 214 US-Dollar liegt darin ein Potenzial von rund 35 Prozent.
Warum wir nicht höher rechnen: Der Faktor von 20 ist die Grenze, die sich rechtfertigen lässt, wenn man die Risiken ehrlich einpreist. Wer 25 ansetzt, kommt auf rund 360 US-Dollar – aber diese Rechnung setzt voraus, dass der Markt den Risiken keinen Abzug mehr zugesteht. Das ist eine Debatte über Überzeugungen, nicht über Zahlen – und deswegen keine Basis für ein erstes Kursziel.
Zum Vergleich: BNP Paribas hat das Kursziel Anfang Oktober von 285 auf 345 US-Dollar angehoben (Einstufung Outperform). Unsere 290 liegen bewusst darunter – dieselbe Richtung, weniger Optimismus als Prämie.
Die Frage aller Fragen: Wie lange hält die Dominanz?
Die eigentlich bearische Frage an Nvidia ist nicht die Bewertung, sondern die Dauerhaftigkeit der Stellung. Drei Kräfte arbeiten gegen den Konzern.
AMD. Der wichtigste Konkurrent liefert inzwischen Hardware, die bei einzelnen Leistungsvergleichen mithält – und Cloud-Konzerne wie Microsoft, Meta oder Oracle haben längst begonnen, einen Teil ihrer Kapazitäten auf AMD-Systeme zu verteilen. Das ist betriebswirtschaftlich rational: Wer Einkaufsmacht hat, will mindestens zwei Lieferanten.
Die Eigenentwicklung der Cloud-Konzerne. Alphabet, Amazon und Meta bauen eigene KI-Chips für definierte Arbeitslasten – meist solche, bei denen die Programmierflexibilität von CUDA weniger zählt. Diese Chips ersetzen Nvidia nicht vollständig, aber sie begrenzen die Preissetzungsmacht im Segment der standardisierten Inferenz-Rechenleistung.
Neue Anbieter. Cerebras setzt auf spezialisierte Architekturen und wird von staatlichen Investoren und Fondsgesellschaften mit Kapital versorgt. Den zweiten der einst jungen Herausforderer hat Nvidia bereits absorbiert: Der Anlagenkauf von Groq im Dezember 2025, rund 20 Milliarden US-Dollar, war die größte Transaktion der Konzerngeschichte – der Groq-Chip läuft inzwischen als Ergänzung der Rubin-Systeme im eigenen Sortiment. Wer neu auftaucht, wird entweder verdrängt oder gekauft.
Die Gegenrechnung – und der Grund, warum wir die Konkurrenz für strukturell schwächer halten: Der Wechsel von CUDA auf eine alternative Software-Welt bedeutet für jeden Kunden den Umbau seiner Anwendungen, seiner Bereitstellungsprozesse und seiner Personalstruktur. Solange jede neue Nvidia-Generation erheblich mehr Rechenleistung je Watt liefert – das Management beziffert den Sprung bei Rubin auf rund das Zehnfache gegenüber der Vorgeneration – lohnt der Wechsel nur für die gröbsten Standardlasten.
Messbar ist das im zweiten Quartal: Der Umsatz mit den großen Cloud-Konzernen stieg trotz aller Eigenbau-Programme um 13 Prozent gegenüber dem Vorquartal. Der Wettbewerb gewinnt Standardlasten am Rand – der Kern wächst weiter.
Bull Case: Warum Nvidia strukturell unterbewertet bleibt
Die Marge ist strukturell abgesichert. 62 Prozent Nettomarge sind kein Zufall, sondern das Ergebnis der Normstellung: Wer die Standard-Software des Marktes kontrolliert, setzt die Preise. Ein Einbruch auf historische Industrieniveaus von 30 Prozent müsste einen Wettbewerbsdurchbruch voraussetzen, für den es aktuell keinen Beleg gibt.
Die nächste Generation ist bereits auf dem Markt. Vera Rubin läuft seit August in Serie – das Management erwartet, dass die Plattform bereits im laufenden Quartal rund ein Fünftel des Datencenter-Umsatzes trägt. Die gefürchtete Klippe zwischen den Chip-Generationen, der Moment, in dem Kunden auf die Nachfolge warten statt zu kaufen, hat sich so in die Zukunft verschoben: Der Umsatz wuchs im selben Quartal weiter um 18 Prozent gegenüber dem Vorquartal.
Die Bewertung belohnt Verzagtheit. Rund das 14-Fache der erwarteten Gewinne des im Januar 2029 endenden Geschäftsjahrs für ein Unternehmen, das seinen Gewinn zuletzt um 126 Prozent vergrößert hat – das ist eine Bewertung, die das vorsichtigste Szenario eines Gleichbleibens einpreist, nicht das Wachstum.
Bear Case: Die Risiken, die Anleger kennen müssen
Das China-Risiko ist offen. Washington hat den Export der H200-Chips an China im Januar unter Bedingungen autorisiert: Einzelfallprüfung, Mengenobergrenzen, 25 Prozent Abgabe an die US-Regierung. Peking aber rationiert – Berichten zufolge werden weniger als die Hälfte der beantragten Mengen genehmigt, und ein Großteil der Hardware muss außerhalb des chinesischen Zollgebiets betrieben werden. Nvidia hat die Konsequenz gezogen: Die Produktion der China-konfigurierten Varianten wurde im März gestoppt, die Kapazität auf Vera Rubin umgeleitet. Die eigene Prognose rechnet weiterhin keine Datencenter-Umsätze aus China ein – jede Öffnung wäre Zusatzpotenzial, jede Eskalation ein Belastungstest.
Die Kundenkonzentration ist außergewöhnlich. Die großen Cloud-Konzerne bringen es auf rund die Hälfte des Konzernumsatzes – weniger als ein Dutzend Kunden tragen damit den Kern der Bewertung. Jede einzelne Kürzung, Neuverteilung oder absichtsvoll kommunizierte Skepsis eines dieser Kunden bewegt den Kurs stärker als bei fast jedem anderen Wert im Markt.
Die Bilanzsignale verlangen Aufmerksamkeit. Der Deep Dive hat das Inventar entlastet – die Gegenseite gehört dazu: Die Forderungslaufzeit stieg von 45 auf 60 Tage, die Forderungen wuchsen von 38,5 auf 63,1 Milliarden US-Dollar, und der operative Cashflow halbierte sich von 50,3 auf 24,1 Milliarden. Das Management führt das auf verlängerte Zahlungsziele und Produktionsvorbereitung zurück; ob die Zahlungen wie geplant eintreffen, zeigt sich in den kommenden Quartalen.
Der Zyklus kann umkippen. Halbleiterhistorisch endet jede Nachfragewelle mit Überschusskapazität – der Dotcom-Crash 2001 und die Speicherkrise 2019 stehen dafür. Wenn die KI-Anwendungen die Investitionskosten der Rechenzentren nicht schnell genug wirtschaftlich zurückzahlen, werden die Budgets gekürzt – und Nvidias Bewertung ist dann vomypsychoerten Erwartungen getragen, die keinen Abschlag mehr vertragen.
Juristische Altlasten. Die Klage der Musikrechte-Tochter Jamendo gegen Nvidia und Suno wegen der Nutzung urheberrechtlich geschützter Inhalte beim Training von KI-Modellen ist ungeklärt. Sie trifft Nvidias Kernprodukt nicht direkt – doch ein Grundsatzurteil gegen die Branche könnte die Nachfrage nach Trainings-Rechenleistung dämpfen.
Fazit aus der Black Research Redaktion: Buy
Warum Buy und nicht Hold: Rund das 14,8-Fache der für das im Januar 2028 endende Geschäftsjahr geschätzten Gewinne von 14,50 US-Dollar je Aktie – wobei wir mit rund 55 Prozent Wachstum bewusst unter den rund 70 Prozent bleiben, die Chef Jensen Huang erwartet und die der Analystenkonsens bestätigt (Yahoo Finance: 15,91 US-Dollar je Aktie) – dieses Verhältnis von Risiko und Chance rechtfertigt keine neutrale Haltung. Selbst unser erstes Kursziel von 290 US-Dollar liegt rund 35 Prozent über dem aktuellen Kurs von 214 US-Dollar – es entspricht einem Bewertungsfaktor von rund 20 und damit bewusst am unteren Rand dessen, was sich rechtfertigen lässt.
Die eigentliche Chance ist nicht der Zahltermin im November. Sie ist der Strukturwandel, der sich hinter den Quartalszahlen verbirgt: Die Welt baut in diesem Jahrzehnt ihre Rechen-Infrastruktur neu auf – und Nvidia kassiert die Gebühr des Norm-Betreibers dieser Infrastruktur. Die zweite Investitionsstufe hat mit den für 2026 geplanten Kapitalausgaben von 720 bis 745 Milliarden US-Dollar (Financial-Times-Zählung auf Basis der Unternehmensmeldungen, Vorjahr rund 410 Milliarden) gerade erst begonnen.
| Publiziert am | 19.10.2026, 10:29 Uhr |
| Aktualisiert am | 19.10.2026, 10:46 Uhr |
Aktuelle News zu NVIDIA Corp
In Kürze finden Sie hier News zu NVIDIA Corp
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie NVIDIA Corp im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox