Darum gehts
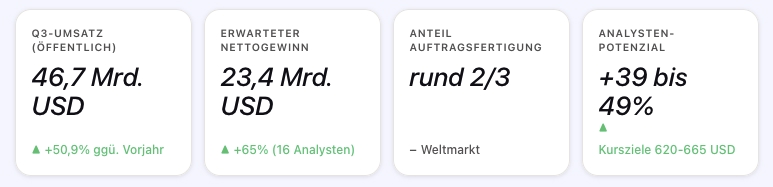
- Sechstes Rekordquartal in Folge: Q3-Umsatz 46,7 Milliarden US-Dollar, Nettogewinn.
- Die vierte Prognose-Anhebung ist da: TSMC hebt das erwartete Jahreswachstum auf rund 44 Prozent in US-Dollar an.
- Rund zwei Drittel aller Chips im Kundenauftrag entstehen bei TSMC.
- Q4-Prognose: 52,3 bis 54,3 Milliarden US-Dollar – am Mittelpunkt 14 Prozent über dem Vorquartal.
Kaum etwas beschäftigt Anleger so sehr wie die großen Namen des KI-Booms – doch ohne TSMC existieren deren Chips nicht. Der taiwanesische Auftragsfertiger produziert rund zwei Drittel aller Chips im Kundenauftrag weltweit, hat in diesem Jahr seine Jahresprognose nun zum vierten Mal angehoben und zum sechsten Mal in Folge Rekordzahlen gemeldet. Trotzdem notiert die Aktie rund 8 Prozent unter ihrem Hoch. Wir rechnen nach, ob das eine Gelegenheit ist.
Warum ausgerechnet diese Kalendarwoche interessant ist
TSMC hat die Zahlen für das dritte Quartal vorgelegt – einen Tag nach ASML, das als erstes Unternehmen der Branche die Berichtssaison eröffnet hatte.
Die Ausgangslage, in die das Ergebnis fällt, ist angespannt: Der Leitindex notiert nahe seinem Allzeithoch, doch die Marktbreite ist schwach – getragen wird der Aufschwieg von wenigen Titel[n], von denen vier im laufenden Jahr rund die Hälfte des Indexgewinns beigesteuert haben, wie die Berichterstattung zur Jahresbilanz zeigt. Die künstliche Intelligenz ist kein Randthema – sie ist der Markt.
Was in den letzten zwölf Monaten bei TSMC passiert ist
Vor einem Jahr galt TSMC als solider, aber zyklischer Halbleiterwert. Der Umsatz wuchs zweistellig, die Margen waren stark, aber die Bewertung blieb deutlich unter der eines Wachstumstitels. Dann begann eine Serie, die es in dieser Form selten gibt: Das Management hob die Jahresprognose 2026 im Januar an – auf nahezu 30 Prozent Umsatzwachstum in US-Dollar.
Im April folgte die zweite Anhebung auf über 30 Prozent. Im Juli die dritte: knapp über 40 Prozent. Jede dieser Anhebungen wurde vom Quartalsgeschäft übertroffen, keine davon musste korrigiert werden.
Zwischen den Prognose-Anhebungen lagen drei strukturierende Ereignisse:
Fertigungsstart: Die 2-Nanometer-Fertigung läuft an – die modernste Fertigungsgeneration im Kundenauftrag, die nur TSMC bereits in großem Umfang produziert. Im dritten Quartal trug sie bereits 8 Prozent zum Wafer-Umsatz bei, nach 3 Prozent im Vorquartal.
Portfolio-Verkauf: TSMC trennte sich von seiner 8,1-prozentigen Beteiligung an Vanguard International Semiconductor – der Verkauf lief an einem einzigen Handelstag über die Bühne. Insgesamt buchte TSMC daraus im zweiten Quartal rund 2 Milliarden US-Dollar Gewinn, davon den Löwenanteil aus der Neubewertung der verbliebenen Beteiligung, die danach zum Zeitwert in der Bilanz steht.
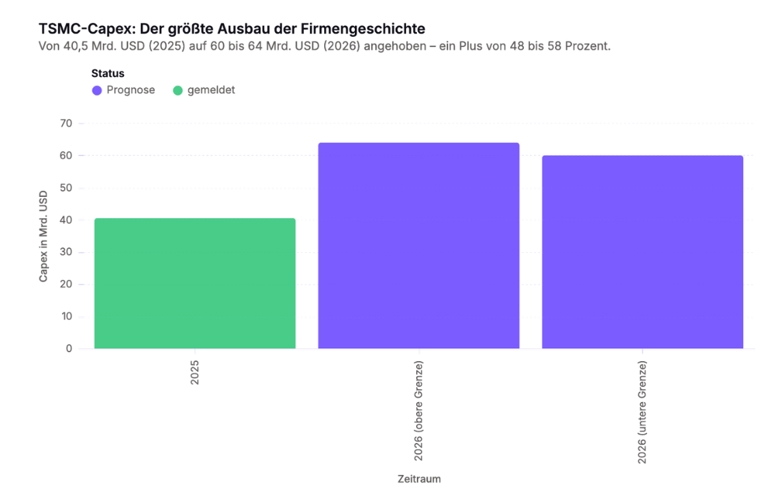
Investitionsausbau: Statt rund 41 Milliarden US-Dollar im Jahr 2025 fließen 2026 zwischen 60 und 64 Milliarden US-Dollar in den Kapazitätsausbau – eine Anhebung von ursprünglich 52 bis 56 Milliarden im Juli.
Das Ergebnis dieser zwölf Monate ist ein Unternehmen, das sich im Tempo verdoppelt hat, ohne dass sich die Qualität verschlechtert hätte. Und genau das ist der Maßstab für die Bewertung, die wir unten rechnen.
Das Geschäftsmodell: Der Fertiger hinter dem KI-Boom
Nvidia, AMD, Broadcom und andere entwerfen Chips – TSMC baut sie. Das Unternehmen entwickelt keine eigenen Prozessoren, sondern fertigt im Auftrag: für Nvidia, Apple, AMD, Qualcomm und fast alle bedeutenden Chip-Designer der Welt.
Auf den entfallen rund 70 Prozent des Umsatzes der zehn größten Auftragsfertiger, wie S&P ausweist – der nächste Wettbewerber ist um ein Vielfaches kleiner.Diese Position klingt unspektakulär – sie ist es aber nicht.
Chip-Design ist ein Wettrennen, in dem jeder Entwickler jeden anderen überholen kann. Die Fertigung hingegen ist ein Engpass: Wer die modernste Produktionslinie betreibt, bekommt die Aufträge fast aller Designer. TSMC profitiert damit von jedem KI-Chip-Anbieter gleichzeitig, ohne den richtigen Gewinner vorhersagen zu müssen.
Die Stellung ist schwer angreifbar, weil sie sich über Jahrzehnte aufgebaut hat: Die modernste Fertigungstechnologie erfordert Milliardeninvestitionen in einzelne Anlagen, angesammeltes Prozesswissen und die enge Zusammenarbeit mit Maschinenbauern wie ASML, dessen EUV-Anlagen moderne Chipstrukturen überhaupt erst ermöglichen.
Samsung und Intel betreiben ebenfalls fortschrittliche Fertigung – bei der modernsten Generation und der Breite der Kundenbasis bleibt TSMC beiden jedoch deutlich voraus.
Vereinfacht als Kette dargestellt:ASML liefert die Maschinen → TSMC fertigt die Chips → Nvidia, Apple und AMD entwerfen und verkaufen die Produkte.
Das Besondere an dieser Lieferkette: Je weiter vorn man steht, desto unabhängiger ist man davon, wer am Ende gewinnt.
Die Faktenlage: Das Quartal ist bereits öffentlich – und es ist ein Rekord
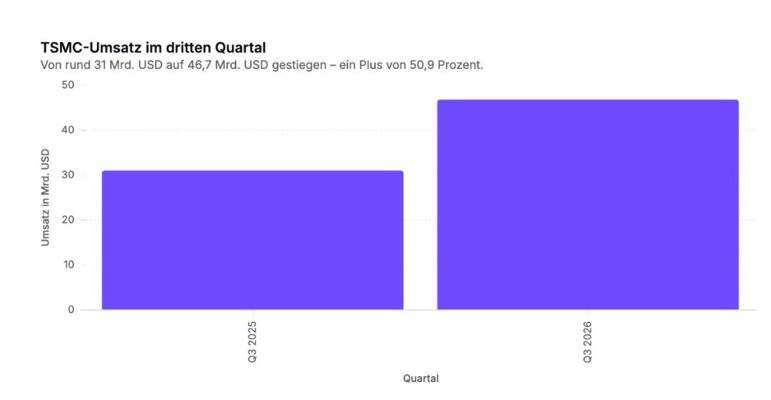
Der vielleicht am meisten übersehene Umstand dieser Berichtssaison: TSMCs Umsatz für das dritte Quartal war gar keine Unbekannte mehr. Das Unternehmen veröffentlicht monatliche Umsatzzahlen – in Landeswährung –, und die drei Monate Juli bis September summieren sich auf rund 46,7 Milliarden US-Dollar.
Das sind 41,2 Prozent mehr als im Vorjahresquartal und rund 2 Prozent über der oberen Grenze der eigenen Quartalsprognose. Wer wollte, konnte das Rekordquartal also vorab nachrechnen.
Der entscheidende Punkt der Quartalsmeldung war der Nettogewinn: rund 23,6 Milliarden US-Dollar, 68,7 Prozent über dem Vorjahresquartal – und 2,2 Prozent über dem Konsens der von LSEG befragten Analysten. Je Hinterlegungsschein bedeutet das 4,60 US-Dollar. Das sechste Rekordquartal in Folge, und zwar auf allen drei Ebenen gleichzeitig: Umsatz, Gewinn und Ergebnis je Aktie notieren auf Allzeithoch.
Die Gewinnmarge ist der aufschlussreichste Befund.
Die Bruttomarge sank sequenziell um 1,3 Prozentpunkte auf 66,4 Prozent – der Hochlauf der 2-Nanometer-Fertigung, genau wie angekündigt, und innerhalb der eigenen Prognose von 65 bis 67 Prozent. Die operative Marge von 58,7 Prozent lag dagegen über der prognostizierten Spanne von 56,5 bis 58,5 Prozent. Wer die Zahlen gegen die eigene Erwartung des Managements misst, sieht: Das operative Geschäft läuft stärker, als TSMC selbst kalkuliert hatte – das Wachstum verschluckt die Kosten des Technikwechsels bereits.
Die vierte Prognose-Anhebung ist da
TSMC hatte 2026 dreimal hintereinander die eigene Jahresprognose angehoben: Im Januar sprach das Management von nahezu 30 Prozent Umsatzwachstum, im April von über 30 Prozent, im Juli schließlich von knapp über 40 Prozent.
Die Frage vor der Zahlengabe lautete schlicht: Kommt die vierte Anhebung?
Die Antwort: ja. TSMC erwartet nun ein Jahreswachstum von rund 44 Prozent in US-Dollar – im oberen Bereich der Spanne, für die Morgan Stanley vorab Argumente gesehen hatte (Anhebung in den Bereich von 42 bis 45 Prozent).
Zusätzlich gab das Management die Prognose für das vierte Quartal ab: 52,3 bis 54,3 Milliarden US-Dollar Umsatz. Das entspricht am Mittelpunkt 14 Prozent Wachstum gegenüber dem dritten Quartal und 58 Prozent gegenüber dem Vorjahresquartal – der Mittelpunkt liegt damit innerhalb der 10 bis 15 Prozent sequenziellen Wachstums, die der Barclays-Analyst Simon Coles vorab erwartet hatte, der obere Rand der Spanne übertrifft sie.
Die Kapitalausgaben bleiben bei 60 bis 64 Milliarden US-Dollar bestätigt. Bemerkenswert die Zahl dahinter: In den ersten neun Monaten wurden bereits 40,6 Milliarden US-Dollar investiert – das Schlussquartal muss die Investitionslast tragen, die Prognose bleibt damit anspruchsvoll, aber erreichbar.
Die Bewertung: Warum der Markt zögert – und warum das vermutlich falsch ist
TSMC notiert mit rund 445 US-Dollar und einer Marktkapitalisierung von rund 2,35 Billionen US-Dollar etwa 8 Prozent unter dem Allzeithoch vom 5. Oktober. In Euro gerechnet sind das rund 397 Euro gegenüber einem Hoch von 433,50 Euro – die Korrektur fällt in beiden Währungen ähnlich aus. Das Kurs-Gewinn-Verhältnis von rund 33 liegt auf den ersten Blick über dem von Nvidia mit rund 29. Das klingt nach dem teureren Wert. Der Eindruck täuscht, und der Grund dafür liegt in der Gewinndynamik, nicht in der Bewertung selbst.
Nvidias Wachstum verlangsamt sich. Der Konzern hat für das laufende Quartal rund 108 Milliarden US-Dollar Umsatz angekündigt, ein Plus von 89 Prozent gegenüber dem Vorjahr – nach 106 Prozent im Vorquartal. Die Rate sinkt, während die Bewertung hoch bleibt.
TSMC beschleunigt. Im dritten Quartal wuchs der Umsatz um 50,9 Prozent in Taiwan-Dollar; in US-Dollar gerechnet waren es 41,2 Prozent. Für das vierte Quartal erwartet das Unternehmen 52,3 bis 54,3 Milliarden US-Dollar, am Mittelwert ein Plus von 58 Prozent gegenüber dem Vorjahr.
Die Jahresprognose liegt nun bei rund 44 Prozent Wachstum. Ein Kurs-Gewinn-Verhältnis von 33 bei rund 50 Prozent Nettomarge und einem Anteil von zwei Dritteln an der weltweiten Auftragsfertigung ist eine Bewertung, wie sie sonst für stagnierende Industriewerte gezahlt wird.
Ein Detail gehört in diese Rechnung, weil es die Marge erklärt: Die Bruttomarge sank gegenüber dem Vorquartal um 1,3 Prozentpunkte auf 66,4 Prozent. Ursache ist der Anlauf der 2-Nanometer-Fertigung, der zunächst verdünnend wirkt, bevor er skaliert. Der Margendruck ist also kein Nachfrageproblem, sondern eine Investitionsfolge – ein Unterschied, der in der Kursbewegung nicht auftaucht.
Dazu kam vor der Zahlenvorlage ein psychologischer Faktor: Die Optionsmärkte preisten außergewöhnlich wenig Bewegung ein, der Markt erwartete keine Überraschung. Wie treffend diese Erwartung war, zeigt der Blick auf die Kursreaktion – wobei die beiden Notierungen unterschiedlich reagierten.
Die amerikanische Notierung schloss am Tag vor der Veröffentlichung 2,09 Prozent tiefer bei 472,20 US-Dollar, nach 482,30 US-Dollar am Vortag. Die taiwanesische Notierung gab am Tag der Zahlen 1,35 Prozent auf 2.550 Taiwan-Dollar nach, nachdem sie zuvor mit 2.585 Taiwan-Dollar auf einem Rekordstand geschlossen hatte.
Rekordgewinn, Rekordprognose, die vierte Anhebung der Jahresprognose in diesem Jahr – und die Aktie fällt. Das ist kein Urteil über das Ergebnis, sondern eines über die Erwartung: Der Markt hatte das Quartal bereits als erledigt gehandelt. Genau diese Verwechslung von eingepreister Perfektion und tatsächlich verbleibendem Potenzial ist der Ausgangspunkt der folgenden Rechnung.
Wie viel davon konkret bleibt, lässt sich rechnen.
Die Rechnung: Wie die Redaktion auf 515 US-Dollar kommt
Schritt 1 – der Gewinn je Hinterlegungsschein im laufenden Jahr. Das dritte Quartal brachte 4,60 US-Dollar, über dem LSEG-Konsens von 4,42 (Quartalsmitteilung vom 15. Oktober 2026). Die ersten drei Quartale summieren sich auf 12,40 US-Dollar (1: 3,49; 2: 4,31; 3: 4,60) – wobei das zweite Quartal einen einmaligen Buchgewinn aus dem Verkauf von 8,1 Prozent der Vanguard-Anteile enthielt, anteilig rund 0,39 US-Dollar je Hinterlegungsschein. Für das Schlussquartal leiten wir aus der Umsatzprognose von 52,3 bis 54,3 Milliarden US-Dollar und den angekündigten Margen rund 5,00 US-Dollar ab. Das Jahr 2026 ergibt damit rund 17,40 US-Dollar, bereinigt um den Vanguard-Effekt rund 17,00.
Schritt 2 – der Gewinn im Folgejahr. Wir rechnen konservativ mit 25 Prozent Gewinnwachstum für 2027. Auf der bereinigten Basis von rund 17,00 ergibt das rund 21,30 US-Dollar. Zum Vergleich: In den letzten drei Quartalen wuchs der Gewinn jeweils um 58 bis 77 Prozent.
Schritt 3 – der Bewertungsfaktor. Wir erhöhen das Vielfache nicht. Der Kurs von rund 413 US-Dollar entspricht heute rund dem 24,3-Fachen der bereinigten 2026er-Gewinne – genau dieses Niveau legen wir auch für 2027 an. Das ist die bewusste Gegenposition zu optimistischen Stimmen, die für einen Auftragsfertiger mit dieser Marktposition, Nettomargen über 50 Prozent und Nachfrage, die nach Aussage des Managements das Angebot übersteigt, ein höheres Vielfaches für gerechtfertigt halten. Wir machen die Rechnung nicht davon abhängig.
Das Ergebnis: 24,3 auf 21,30 US-Dollar ergibt rund 517 US-Dollar, gerundet unser Kursziel 515 US-Dollar – bei rund 413 US-Dollar aktuellem Kurs rund 25 Prozent Potenzial, getragen allein vom Gewinnwachstum. Die Rechnung hat einen eingebauten Test: Wer den Vanguard-Gewinn stattdessen in der Basis lässt, rechnet mit 17,40 und 21,75 – und landet beim heutigen Vielfachen von 23,7 auf fast denselben Wert. Das Kursziel hängt nicht daran, ob ein einmaliger Posten herausgerechnet wird oder nicht.
Zum Vergleich: Barclays (Analyst Simon Coles) liegt mit 670 US-Dollar darüber (16. Oktober). Unsere Rechnung braucht deren optimistischere Annahmen nicht.
Bull Case: Warum TSMC strukturell unterbewertet bleibt
Robuster als die Designer: Die Kursprämien konzentrieren sich auf die bekannten Chip-Entwickler. Der Fertiger dahinter erzielt hohe Wachstumsraten mit strukturell stabilerem Fundament: Er partizipiert an jedem Anbieter gleichzeitig und hängt nicht vom Erfolg einzelner Designs ab.
Kursziele über dem Kurs: Barclays (670 US-Dollar) und Bank of America (620 US-Dollar) sehen Kursziele deutlich über dem aktuellen Niveau von rund 445 US-Dollar – 39 bis 50 Prozent über dem Kurs, bei jeweils positiven Ratings.
Bear Case: Die Risiken, die Anleger kennen müssen
Geopolitik steht über allem: TSMC ist ein taiwanesisches Unternehmen mit Sitz in Hsinchu. Jede Eskalation im chinesisch-taiwanesischen Verhältnis trifft die Aktie unverhältnismäßig hart – dieses Risiko ist nicht kalkulierbar, und es übersteigt jede fundamentale Bewertung.
Margen stehen unter Druck: Der Hochlauf der 2-Nanometer-Fertigung und die Kosten der neuen Fabriken außerhalb Taiwans verdünnen die Bruttomarge um mehrere Prozentpunkte. Der Finanzvorstand hat für die kommenden Jahre zusätzlichen Druck durch Abschreibungen und Auslandsfabriken angekündigt. Die Kursreaktion der Zahlengabe hat gezeigt, wie empfindlich der Markt auf Marginen reagiert: Rekordgewinn, Rekordprognose – und die Notierungen gaben nach.
Die Abhängigkeit von KI-Aufträgen ist die Kehrseite der Stärke: Die Investitionen steigen 2026 auf 60 bis 64 Milliarden US-Dollar, 47 bis 56 Prozent über dem Vorjahr. Diese Ausgaben sind auf KI-Nachfrage dimensioniert – falls die KI-Ausgaben der großen Cloud-Konzerne abkühlen, treffen Investitionszyklen und Bewertung gleichzeitig. Dazu passt ein Detail aus der Telefonkonferenz: Der Vorstandsvorsitzende kündigte vorsichtige Planung für 2027 an und verwies auf geschwächte Konsumgüter- und preissensible Segmente.
Fazit aus der Black Research Redaktion: Buy
Warum Buy und nicht Hold: Beide Voraussetzungen der tieferen Stufe fehlen. Die Bewertung ist nicht fair – die Aktie notiert mit rund dem 24-Fachen der bereinigten erwarteten 2026er-Gewinne (rund 17 US-Dollar je Hinterlegungsschein), obwohl der Gewinn im dritten Quartal um 68,7 Prozent gewachsen ist. Und der Katalysator ist nicht fern, sondern läuft: Die Investitionen von 60 bis 64 Milliarden US-Dollar in diesem Jahr bauen die Fertigungskapazität auf, die die KI-Nachfrage der kommenden Jahre trägt. Wer diese Kapazitäten bestückt, profitiert von der physischen Nachfrage nach Fertigung – unabhängig davon, welcher Chip-Designer das Rennen macht.
Einordnung: Unser Kursziel von 515 US-Dollar liegt rund 25 Prozent über dem aktuellen Kurs von rund 413 US-Dollar und damit am unteren Rand des Analystenspektrums – Barclays (Simon Coles) nennt 670. Unsere Rechnung braucht deren optimistischere Wachstumsannahmen nicht: Sie trägt allein vom Gewinnwachstum bei unverändertem Vielfachen. Für den langfristig orientierten Anleger zählt nicht der Zahltermin – sondern die Teilhabe am Aufbau der Fertigungsinfrastruktur des KI-Zeitalters.
| Publiziert am | 19.10.2026, 09:49 Uhr |
| Aktualisiert am | 19.10.2026, 10:45 Uhr |
Aktuelle News zu Taiwan Semiconductor Manufacturing Co Ltd
In Kürze finden Sie hier News zu Taiwan Semiconductor Manufacturing Co Ltd
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Taiwan Semiconductor Manufacturing Co Ltd im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox