Darum gehts
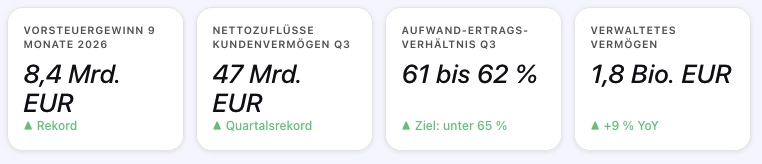
- Die Deutsche Bank hat in den ersten neun Monaten 2026 einen Rekordgewinn vor Steuern von 8,4 Milliarden Euro erzielt (Ergebnistelefonkonferenz, 28. Oktober 2026).
- Im dritten Quartal flossen der Bank 47 Milliarden Euro an Kundengeldern netto zu – der höchste je gemeldete Quartalswert (Ergebnistelefonkonferenz, 28. Oktober 2026).
- Das Aufwand-Ertrags-Verhältnis der Gruppe lag im dritten Quartal bei rund 61 bis 62 Prozent (Analysten-Telefonkonferenz, 28. Oktober 2026) – klar unter dem Zielwert von unter 65 Prozent, den sich die Bank für 2025 gesetzt hatte.
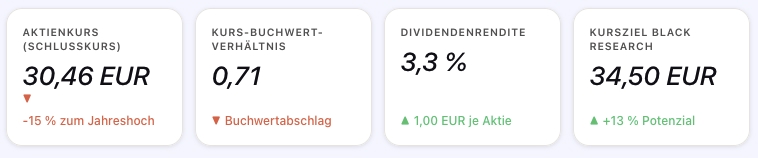
- Trotzdem notiert die Aktie bei 30,46 Euro, rund 15 Prozent unter dem 52-Wochenhoch von 35,85 Euro (Börsendaten, 3. November 2026) – einem Kurs-Buchwert-Verhältnis von 0,71 laut Marktdaten vom 28. Oktober 2026.
- Unser Rechenweg leitet ein Kursziel von 34,50 Euro ab; das entspricht rund 13 Prozent Potenzial gegenüber dem Schlusskurs vom 3. November 2026.
Die
Deutsche Bank wird an der Börse noch so bewertet, wie sie vor Jahren
war: als ein Institut, dessen Ergebnis am Takt des Zinses und des
Wertpapierhandels hängt. Die Zahlen des Jahres 2026 erzählen eine
andere Geschichte.
Die Frage des Artikels lautet daher nicht, ob die
Bank profitabel ist – das beantworten 8,4 Milliarden Euro
Vorsteuergewinn in neun Monaten mit aller Deutlichkeit. Die Frage
lautet, wie viel von der neuen Ertragsqualität der Markt bereits
eingepreist hat – und ob die 47 Milliarden Euro Nettozufluss des
dritten Quartals nur ein Strohfeuer sind oder der Beleg für eine
dauerhaft veränderte Ertragsstruktur.
Die Schere zwischen Rekordgewinn und Börsenwert
Zwei Fakten stehen nebeneinander, die nicht zusammenpassen wollen.
Der eine: Am 28. Oktober meldete die Deutsche Bank einen Rekordgewinn vor Steuern von 8,4 Milliarden Euro für die ersten neun Monate des Jahres – laut Telefonkonferenz der höchste Wert dieser Periode in der Geschichte des Instituts, getragen von einem Rekorddritten Quartal.
Der andere: Die Aktie notiert seit Wochen unter Druck, rutschte bis zum 23. Oktober auf 27,93 Euro und liegt selbst nach der Rallye rund um die Quartalszahlen mit 30,46 Euro noch rund 15 Prozent unter dem 52-Wochenhoch von 35,85 Euro (Börsendaten, Stand 3. November 2026).
Den Auftakt zu dieser Schere lieferte ausgerechnet das Institut selbst.
Wochen vor der Berichtssaison hatte Finanzvorstand Raja Akram auf einer Branchenkonferenz ausgeführt, die Erlöse der Investmentbank dürften im dritten Quartal allenfalls stagnieren oder leicht sinken – je nach den letzten Handelstagen des Quartals (Berichterstattung zur Konferenz; Datum in der Quellenakte zu verifizieren). Die Aktie verlor an diesem Tag 4,5 Prozent.
Was folgte, kam nicht mehr aus dem Hause, sondern aus der Branche: Bank-of-America-Chef Brian Moynihan projizierte für seine Investmentbanksparte Gebührenerlöse von 1,6 bis 1,8 Milliarden US-Dollar, nach 2 Milliarden US-Dollar im Vorjahresquartal – ein Rückgang um rund 15 Prozent an der Mittellinie.
Der Sektor stand also unter Verdacht, bevor die Deutsche Bank überhaupt Zahlen vorlegte.
Daraus eine simple Schlussfolgerung zu ziehen – Rekordgewinn gut, Investmentbanksorgen schlecht – hieße, beide Fakten nur halb zu lesen.
Denn zwischen der Warnung und den Zahlen liegt eine Beobachtung, die in der Berichterstattung jener Tage kaum Gewicht bekam: Der Vergleichsmaßstab für das dritte Quartal war ungewöhnlich hoch. Im dritten Quartal 2025 hatten die Investmentbankerlöse 18 Prozent über dem Vorjahresquartal gelegen, getragen von außergewöhnlich starkem Handel mit Anleihen und Währungen.
Gemessen an dieser Basis ist Stagnation kein Warnsignal, sondern Atemholen. Die entscheidende Frage ist, ob die übrigen Geschäftsfelder inzwischen schwer genug geworden sind, um ein Flautejahr im Handel auszugleichen. Die Antwort steht weiter unten – und sie ist der Grund, warum die Redaktion die Diskrepanz für fehlgeleitet hält.
Die Warnung, die der Markt zu wörtlich nahm
Der Markt las die Warnung des Finanzvorstands – und überhörte die zweite Hälfte derselben Aussage. Im gleichen Atemzug mit der vorsichtigen Investmentbank-Ausleuchtung hob die Bank nämlich ihren Ausblick auf die Zinserträge für 2026 an (Berichterstattung zur Branchenkonferenz; Konferenzdatum in der Quellenakte zu verifizieren).
Zinserträge – das sind die Erträge aus der Differenz zwischen dem, was die Bank für Einlagen und Refinanzierung zahlt, und dem, was sie für Kredite und Wertpapiere einnimmt. Sie sind das Gegenteil des unberechenbaren Handlerlöses: planbar, wiederkehrend und im Euroraum derzeit noch großzügig bemessen.
Und selbst die Warnung wog weniger, als sie klang: Im dritten Quartal 2025 war die Investmentbank mit plus 18 Prozent Erlösen gegenüber dem Vorjahresquartal der Motor des Gesamtergebnisses gewesen, getragen von außergewöhnlich starkem Handel mit Anleihen und Währungen. Ein solches Ausnahmequartal zu wiederholen war nie der Plan – Akrams Formulierung „stagnierend bis leicht rückläufig" bezog sich ausdrücklich auf diese Basis.
Dass eine Bank ihre Zinserwartung anhebt und die Aktie trotzdem unter Druck bleibt, zeigt die Grundstimmung der Sektor-Anleger: Europas Bankaktien hatten bis Ende Oktober seit Anfang September rund 7 Prozent an Wert verloren (Sektorberichterstattung, 29. Oktober 2026).
Die Alltagslogik dahinter: Erst der Zins, dann das Ende des Zinses – und danach?
Dasselbe Muster zeigte sich in derselben Woche bei anderen Häusern. HSBC legte einen um 32 Prozent gestiegenen Quartalsgewinn vor – und die Aktie gab in Hongkong fast 7 Prozent nach (deutschsprachige Finanzberichterstattung, Ende Oktober 2026).
Offenbar warf nicht das einzelne Ergebnis die Anleger aus der Bahn, sondern die Sorge vor dem kommenden Jahr: sinkende Zinsen, schwächeres Wachstum in Deutschland, ein möglicher Rücksetzer im Kreditgeschäft. Das ist ein rationales Szenario. Es ist aber nur die halbe Rechnung – und die andere Hälfte hat mit Kundengeldern zu tun.
Was 47 Milliarden Euro Zufluss über die Ertragsqualität verraten
Das Detail, das in der Konferenzwoche am meisten Aufschluss gab, stand nicht im Gewinnteil der Bilanz, sondern auf der Kundenseite, im Vermögensverwaltungsgeschäft: 47 Milliarden Euro netto neue Kundengelder im dritten Quartal 2026 – ein Quartalsrekord für die Bank.
Davon flossen 31 Milliarden Euro in das Vermögensverwaltungsgeschäft, das börsennotierte Tochterunternehmen DWS eingeschlossen, und 17 Milliarden Euro in die Privatkundenbank (Quartalsberichterstattung, 28. und 29. Oktober 2026). Nettozufluss bedeutet dabei: neu angelegtes Kapital minus abgezogenes Kapital – also jene Größe, an der man ablesen kann, ob Kunden einer Bank Vermögen anvertrauen oder entziehen.
Warum das wichtiger ist als ein Rekordgewinn: Aus verwaltetem Vermögen entstehen wiederkehrende Verwaltungsvergütungen, und diese stiegen im dritten Quartal um 14 Prozent gegenüber dem Vorjahresquartal (Quartalsberichterstattung, 28. Oktober 2026).
Solche Gebühren hängen nicht vom Zinstakt ab und nicht davon, ob in New York ein gutes Handelshalbjahr läuft. Sie hängen davon ab, wie viel Vermögen die Bank verwaltet – und dieses war bereits im ersten Quartal 2026 auf rund 1,8 Billionen Euro gewachsen, knapp 9 Prozent mehr als ein Jahr zuvor, damals gespeist von 22 Milliarden Euro Nettozufluss (Analysten-Telefonkonferenz zum ersten Quartal, April 2026).
Die DWS als separat notierte Tochter legt dieselbe Dynamik von der anderen Seite offen: Rekordzuflüsse für neun Monate, berichtet am selben Mittwoch wie die Mutter (Sektorberichterstattung, 28. Oktober 2026). Auch das Kreditgeschäft wächst: Das Kreditvolumen der Bank stieg binnen eines Jahres um 22 Milliarden Euro – rund 5 Prozent (Quartalsberichterstattung, 29. Oktober 2026)
Dazu passen die Zahlen des zweiten Quartals: Das Vorsteuerergebnis der Investmentbank legte dort um fast 60 Prozent auf rund 1,3 Milliarden Euro zu – die stärkste Sparte jenes Quartals, wohlgemerkt (Berichterstattung zum zweiten Quartal, Juli 2026).
Spannend an dieser Gemengelage ist die Zusammensetzung: Nach den Angaben zum ersten Quartal stammen mehr als 61 Prozent der Gruppenerlöse aus Geschäftsfeldern außerhalb der Investmentbank (Analysten-Telefonkonferenz zum ersten Quartal 2026). Das Haus, das über Jahrzehnte als Derivat seines Investmentbanking galt, verdient sein Geld mehrheitlich mit Firmenkunden, Privatkunden und Vermögensverwaltung. An dieser Stelle zeigt sich, dass die Sektorangst – Bankerträge brechen ein, sobald der Zins sinkt – die individuelle Ertragslage der Deutschen Bank nur unzureichend beschreibt.
Wie stabil ist die Kette aus drei Rekordquartalen?
Der Rekordwert von 8,4 Milliarden Euro Vorsteuergewinn für neun Monate zerfällt in drei Quartale, und ein genauer Blick lohnt sich, weil die Summe mehr über Robustheit verrät als jedes Einzelquartal.
Das erste Quartal 2026 brachte mit 3,0 Milliarden Euro den damals höchsten Quartalsgewinn vor Steuern der Bankgeschichte – ein Plus von 7,2 Prozent gegenüber dem Vorjahresquartal (Ergebnistelefonkonferenz, April 2026).
Das zweite Quartal folgte mit 2,68 Milliarden Euro, plus 10,7 Prozent gegenüber dem Vorjahresquartal (Berichterstattung zum zweiten Quartal, Juli 2026). Rechnerisch bleibt für das dritte Quartal damit ein Vorsteuergewinn von rund 2,7 Milliarden Euro – und die Bank sprach in der Telefonkonferenz ausdrücklich von einem Rekorddritten Quartal (Analysten-Telefonkonferenz, 28. Oktober 2026).
Die Kette trägt also nicht ein einzelnes Ausnahmequartal, sondern drei Quartale in Folge.
Auf der Aufwandseite steht derselbe stabile Befund. Das Aufwand-Ertrags-Verhältnis – es setzt den Betriebsaufwand zu den Gesamterlösen ins Verhältnis und misst damit, wie viele Cent jeder verdiente Euro für Verwaltung verschlingt – lag im dritten Quartal bei rund 61 bis 62 Prozent (Analysten-Telefonkonferenz, 28. Oktober 2026).
Zum Vergleich: Offiziell hatte die Bank sich für das Jahr 2025 weniger als 65 Prozent auf die Fahnen geschrieben (Hauptversammlungsrede Christian Sewing, Mai 2025, veröffentlicht auf db.com). Die Rendite auf das materielle Eigenkapital – sie misst den Jahresüberschuss im Verhältnis zum Eigenkapital ohne immaterielle Posten und ist die Kerngröße, an der Investoren Bankqualität ablesen – erreichte 12,7 Prozent im ersten Quartal (Analysten-Telefonkonferenz, April 2026).
Die Berichterstattung zum zweiten Quartal nennt 11 Prozent und als perspektivisches Ziel mehr als 13 Prozent; das ist als Zielgröße der Bank zu lesen, nicht als gesichertes Ergebnis (Sekundärberichterstattung, Juli 2026).
Der Vollständigkeit halber die Gegenstimme aus denselben Zahlen: Die Risikovorsorge für Kreditausfälle stieg im zweiten Quartal auf 460 Millionen Euro, plus 8,7 Prozent gegenüber dem Vorjahresquartal (Berichterstattung zum zweiten Quartal, Juli 2026). Das ist kein Drama, aber es ist ein Trend, und er passt zur Konjunkturlage in Deutschland.
Wer die Gewinnskette der Bank ernst nimmt, muss die Vorsorgekette mitdenken: Anhaltend steigende Ausfallkosten wären das Szenario, in dem auch diese Ertragsstruktur unter Druck geriete. Ein einziges Quartal rechtfertigt diese Sorge noch nicht.
Auch die politische Dimension gehört zur Einordnung: Das Institut operiert als Teil der kritischen Infrastruktur Deutschlands. Christian Sewing formulierte es in seiner Hauptversammlungsrede so: „Als größte Bank in Europas größter Volkswirtschaft müssen wir genau diese Rolle anstreben" (Rede vom 22. Mai 2025, db.com).
Warum 0,71 Buchwert kein Zufall ist – und wo der Hebel liegt
Nun zur Bewertungsseite – dem eigentlichen Streitpunkt. Die Aktie stand am 3. November 2026 bei 30,46 Euro (Börsendaten, Schlusskurs). Das Kurs-Buchwert-Verhältnis – es vergleicht die Börsenbewertung mit dem bilanziellen Eigenkapital und zeigt an, ob der Markt für einen Euro Eigenkapital mehr oder weniger als einen Euro bezahlt – lag bei 0,71 (Marktdaten, Stand 28. Oktober 2026).
Der Markt zahlt also 71 Cent für jeden Euro Eigenkapital der Bank. Zum Vergleich: Der größte europäische Wettbewerber UBS notiert bei 1,66 (Marktdaten, November 2026). Der Misstrauensabschlag bei europäischen Häusern ist älter als diese Kursgeschichte.
Was dieses Abschlagsniveau historisch trägt: einmal die Erblast an Rechtsstreitigkeiten und Umstrukturierung, zum anderen die Überzeugung, europäische Bankerträge seien strukturell zyklischer als amerikanische.
Beides ist im Kern richtig – aber Abschläge müssen irgendwann mit Zahlen argumentiert werden, und genau daran mangelt es im aktuellen Bild. Im Frühjahr 2025 meldete die Bank ihre harte Kernkapitalquote mit 13,8 Prozent, klar über dem damaligen Richtwert von 13 Prozent (Berichterstattung Mai 2025); seit 2022 hat sie den Anteilseignern kumuliert über 5 Milliarden Euro an Dividenden und Aktienrückkäufen zurückgegeben, mit weiteren 500 Millionen Euro Rückkaufprogramm für die zweite Jahreshälfte 2026 (Berichterstattung Juli 2026).
Die gezahlte Dividende der letzten zwölf Monate beträgt 1,00 Euro je Aktie (Börsendaten, Zahltag 29. Mai 2026) – bei einem Kurs von 30,46 Euro ergibt das eine Dividendenrendite von rund 3,3 Prozent.
Die Kapitalrückführung ist der Hebel, an dem die Bewertungsfrage entschieden wird.
Ein Aktienrückkauf vermindert die Zahl ausstehender Anteile; sinkt die Zahl der Anteile bei gleichem Gewinn, steigt der Gewinn je Aktie – und damit langfristig das, was pro Anteil an Wert geschöpft werden kann. Die Kennzahlen der Deutschen Bank zeigen, dass dieser Mechanismus läuft: 1,879 Milliarden Aktien stehen im Umlauf (Marktdaten, Oktober 2026), die Rückkauftranchen werden eingezogen.
Kurz gesagt: Ein Haus, das steigende Gewinne je Aktie schreibt und dabei noch unter Buchwert handelt, trägt die Auflösung seines eigenen Abschlags bereits in der Rechnung – vorausgesetzt, die Gewinne bleiben.
Der Kursverlauf der letzten Wochen liest sich aus dieser Perspektive ermutigend, und er ist genauer als jede Stimmungsumfrage: Von 30,94 Euro zu Beginn des Oktobers rutschte die Aktie bis zum 23. Oktober auf 27,93 Euro ab – fast 10 Prozent Verlust (Börsendaten).
Mit den Zahlen vom 28. Oktober drehte das Bild: 30,02 Euro am Berichtstag, 31,16 Euro am Folgetag, danach Konsolidierung um die 30-Euro-Marke (Börsendaten, 29. Oktober bis 3. November 2026). Vom Tief bis zum Hoch der Bewegung waren das gut 11 Prozent an vier Handelstagen. Der Markt hat den Rekordgewinn also durchaus wahrgenommen – er glaubt ihm nur noch nicht über das Quartal hinaus. Genau diese Skepsis lässt sich mit Zahlen prüfen.
Die Kennzahlen im Überblick
- Der Vorsteuergewinn der ersten neun Monate 2026 liegt bei 8,4 Milliarden Euro – Konzernangabe für den laufenden Jahreszeitraum laut Ergebnistelefonkonferenz vom 28. Oktober 2026.
- Die Nettoerlöse des dritten Quartals betragen 7,836 Milliarden Euro vor Steuern (Ergebnistelefonkonferenz, 28. Oktober 2026).
- Dem Kundenvermögen flossen im dritten Quartal netto 47 Milliarden Euro zu, davon 31 Milliarden Euro im Vermögensverwaltungsgeschäft mit der Tochter DWS und 17 Milliarden Euro in der Privatkundenbank (Quartalsberichterstattung, 28. Oktober 2026).
- Das Aufwand-Ertrags-Verhältnis der Gruppe belief sich im dritten Quartal auf rund 61 bis 62 Prozent (Analysten-Telefonkonferenz, 28. Oktober 2026).
- Das Kurs-Buchwert-Verhältnis notierte bei 0,71 (Marktdaten, Stand 28. Oktober 2026, Kursbasis 29,90 Euro). Bezugsdatum dieses Überblicks ist der 4. November 2026. Wertpapierkennnummer 514000, ISIN DE0005140008.
Die Rechnung
Die Redaktion rechnet dreistufig und legt jeden Annahmeschritt offen; wer will, kann jede Zeile mit den Zahlen aus diesem Artikel nachbilden.
- Schritt 1 – Gewinn je Aktie für 2026 (Hochrechnung). Die berichteten Quartalsgewinne je Aktie sind 0,96 Euro für das dritte Quartal (Ergebnistelefonkonferenz, 28. Oktober 2026). Für das erste Quartal ergibt sich aus 1,91 Milliarden Euro Gewinn und 1,879 Milliarden Aktien ein Wert von rund 1,02 Euro; für das zweite Quartal aus 1,64 Milliarden Euro rund 0,87 Euro (jeweils eigene Herleitung aus berichteten Werten, Annahme: konstante Aktienzahl – konservativ, weil Rückkäufe die Zahl tatsächlich senken).
Neunmonatswert: rund 2,85 Euro je Aktie. Für das vierte Quartal setzen wir vorsichtig 0,90 Euro an – zwischen den Quartalen zwei und drei liegend, weil der Berichterstattung nach mit eher flacheren Investmentbankerlösen zu rechnen ist. Ergebnis: rund 3,75 Euro Gewinn je Aktie für 2026, als Erwartung gekennzeichnet, Grundlage sind die berichteten drei Quartale, Risiko ist ein schwächeres viertes Quartal.
- Schritt 2 – Das Bewertungsniveau. Drei Ansätze, jeweils mit derselben Datenbasis wie oben: Erstens der Ertragsansatz: 3,75 Euro multipliziert mit 9,5 – eine moderate Aufwertung des heutigen Kurs-Gewinn-Verhältnisses von rund 8,1 auf Basis der 2026er-Erwartung (30,46 Euro dividiert durch 3,75 Euro) – ergibt 35,63 Euro.
Zweitens der Buchwertansatz: Der implizite Buchwert je Aktie beträgt rund 42,10 Euro (29,90 Euro dividiert durch 0,71, Kursbasis Marktdaten vom 28. Oktober 2026); ein Anheben des Kurs-Buchwert-Verhältnisses auf 0,80 ergibt rund 33,70 Euro. Drittens der Renditeansatz: Eine Dividende von 1,00 Euro, bewertet mit einer Zielrendite von 3,0 Prozent, trägt 33,33 Euro.
Der Schnitt der drei Ansätze liegt bei rund 34,20 Euro; die Redaktion legt das Kursziel auf 34,20 Euro fest. Bezogen auf den Schlusskurs von 30,46 Euro vom 3. November 2026 sind das rund 12 Prozent Kurspotenzial. - Bull Case: Erreicht die Bank die von der Berichterstattung genannte Zielrendite von mehr als 13 Prozent auf das materielle Eigenkapital – rechne mit 4,00 Euro Gewinn je Aktie in zwölf Monaten bei unverändertem Bewertungsniveau von 9,5 – trägt die Rechnung 38,00 Euro. Zusätzlich spräche die anhaltende Kapitalrückführung für ein schnelleres Schrumpfen der Aktienzahl als in unserer konservativen Annahme.
- Bear Case: Bleibt der Sektor im Abwertungsmodus und verliert das vierte Quartal an Fahrt – rechne mit 3,40 Euro Gewinn je Aktie und einem Kurs-Gewinn-Verhältnis von 8 – landet die Rechnung bei 27,20 Euro. Beide Fälle fußen auf denselben berichteten Grunddaten; sie unterscheiden sich nur in den Annahmen zu Tempo und Geduld des Marktes.
- Die Prüfinstanz für alle drei Wege ist der Markt selbst, und er setzt termingenaue Marker: Das 52-Wochenhoch von 35,85 Euro ist die erste prüfbare Marke – läuft die Aktie darüber, war die Skepsis der Septembertage überholt.
Die zweite Prüfung folgt mit den Zahlen für das vierte Quartal, die die Bank im neuen Jahr vorlegt; sie werden zeigen, ob die Rekordzuflüsse des dritten Quartals begonnen haben, in Gebührenerlöse zu wandeln – oder ob sie ein Ausnahmequartal blieben. Wer diese Rechnung mit wenigen Zahlen im Kopf nachvollziehen will, merkt sich drei Werte: 3,75 Euro Gewinn je Aktie, 0,71 Buchwert, 1,00 Euro Dividende. Alles Weitere ist Arithmetik.
Fazit aus der Black Research Redaktion: Buy
Drei starke Quartale, 8,4 Milliarden Euro Vorsteuergewinn in neun Monaten, ein Aufwand-Ertrags-Verhältnis um 61 Prozent und Rekordzuflüsse von 47 Milliarden Euro in einem einzigen Quartal ergeben ein anderes Ertragsprofil als noch vor zwei Jahren: stabiler, gebührengetriebener, weniger am Zyklus hängend.
Bei einem Kurs-Buchwert-Verhältnis von 0,71 und rund 3,3 Prozent Dividendenrendite ist die Bewertung für dieses Profil zu knapp. Kursziel 34,20 Euro, rund 12 Prozent Potenzial – das trägt die Stufe Buy.
Warum nicht die höhere Stufe: Das Rücksetzerpotenzial im Investmentbankgeschäft ist mit dem flachen Ausblick für das laufende Quartal benannt, die Risikovorsorge steigt trendmäßig, und der Sektor steht seit September unter Abwertungsdruck – wer Strong Buy sagt, müsste den Sektor-Rücksetzer ausschließen können.
Warum nicht Hold: Die Rekordzuflüsse und der angehobene Zinsertragsausblick sind Ergebnisverbesserer, die im aktuellen Kurs nicht voll sichtbar sind; die Rechnung zeigt aber, dass allein die moderate Aufwertung der Bewertung zweistelliges Potenzial trägt.
Wer in zwölf Monaten zurückblickt, wird den Entscheidungsgrund vermutlich in einem der beiden Quartalstermine finden – nicht in der Stimmung der Anleger, die im Oktober 2026 den Rekordgewinn quittierte, indem sie die Aktie 15 Prozent unter dem Jahreshoch beließ.
Risiken im Klartext: Erstes Risiko – der Vergleichsmaßstab im Handelsgeschäft: Das dritte Quartal 2025 war mit 18 Prozent Investmentbankwachstum ein Ausnahmequartal; bleicht auch das Schlussquartal 2026 vor diesem Maßstab ab, könnten Anleger die Flautewarnung des Finanzvorstands als Dauerzustand fehlinterpretieren – und der Kursnachschlag wäre größer als die Fundamentalrechnung.
Zweites Risiko – die deutsche Konjunktur: Steigende Insolvenzzahlen und eine anhaltend schwache Bau- und Investitionsnachfrage würden die Risikovorsorge über das im zweiten Quartal berichtete Niveau von 460 Millionen Euro nach oben treiben; ein solcher Vorsorgetrend dürfte die Gewinnskette früher kippen als jede Bewertungsdebatte.
Drittes Risiko – der ausbleibende Bewertungsstufenwechsel: Die Bank kann ihre Hausaufgaben machen – Erträge steigern, Kapital zurückführen, Ziele erreichen – und die Aktie bleibt dennoch unter 0,8 Buchwert, weil der Sektor als Ganzes nicht umbewertet wird. Dann limitiert sich das Potenzial auf Dividende und Rückkauf, und die rund 12 Prozent dieser Rechnung verzögern sich um Jahre.
Aktuelle News zu Deutsche Bank AG
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Deutsche Bank AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox