Darum gehts
- Aixtron meldete am Abend des 15. Oktober 2026 einen vorläufigen Auftragseingang von rund 275 Millionen Euro für das dritte Quartal
- 122 Prozent über dem Vorjahresquartal (124,0 Millionen Euro).
- Der Wert lag 28 Prozent über dem Median der Analystenschätzungen von 214,6 Millionen Euro laut Unternehmenskonsens in der Mitteilung vom 15. Oktober 2026.
- Der Umsatz stieg vorläufig um 54 Prozent auf rund 184 Millionen Euro, das operative Ergebnis von 15,4 auf rund 57 Millionen Euro.
- Die Aktie verlor im selben Monat rund 15 Prozent; am Veröffentlichungstag kostete die KI-Sorge am Markt fast 13 Prozent, die Erholung am Folgetag brachte auf Tradegate rund 10 Prozent zurück (dpa-AFX, 16. Oktober 2026).
- Haupttreiber ist die Nachfrage nach Anlagen für Laser in der KI-Datencenter-Kommunikation; die Jahresprognose 2026 (560 Millionen Euro Umsatz plus/minus 30 Millionen) blieb unverändert.
Die Redaktion hält den Kursrückgang der vergangenen Wochen für eine Überreaktion auf Sektorsentiment und stuft die Aktie mit einem ersten Kursziel von 45 Euro auf Stufe „buy" ein.
Auftragseingang mehr als verdoppelt, Aktie 15 Prozent im Keller: Was der Chip-Ausverkauf bei Aixtron überdiskontiert
Doppelte Aufträge, gedrückter Kurs – diese Kombination liest sich wie ein Widerspruch, ist aber der Normalzustand turbulenter Börsenphasen.
Aixtron, der Ausrüster für Depositionsanlagen aus Herzogenrath bei Aachen, meldete am Abend des 15. Oktober 2026 vorläufige Zahlen für das dritte Quartal, die in drei Kernkennzahlen die Markterwartungen deutlich übertrafen.
Am Tag darauf schnellte die Aktie auf Tradegate um rund 10 Prozent über den Xetra-Schluss des Vortags. Und trotzdem: rund 15 Prozent unter dem Stand von vor einem Monat, etwa halb so viel wert wie im Juni auf ihrem Jahreshoch. Diese Diskrepanz ist das Thema dieses Artikels.
275 Millionen Euro gegen eine schlechte Stimmung
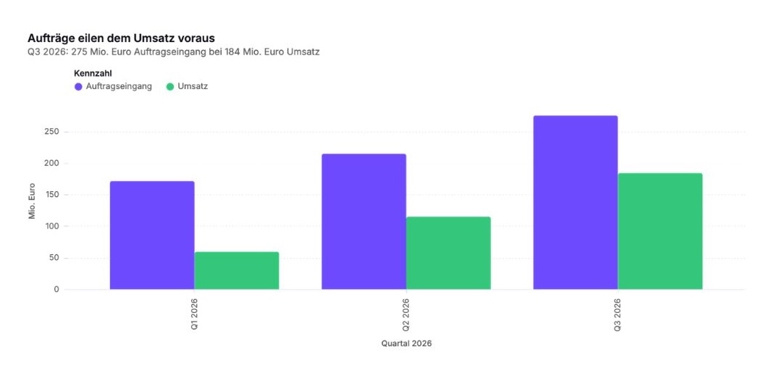
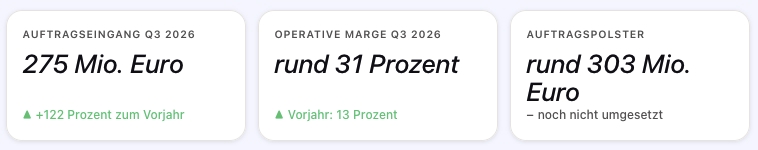
Zunächst die Zahlen, die Aixtron nach eigenen vorläufigen Erhebungen vom 15. Oktober 2026 veröffentlichte: Der Auftragseingang belief sich im dritten Quartal auf rund 275 Millionen Euro, nach 124,0 Millionen Euro im Vorjahresquartal – ein Zuwachs von 122 Prozent. Der Median der Analystenerwartungen lag laut dem in der Mitteilung zitierten Unternehmenskonsens bei 214,6 Millionen Euro; der tatsächliche Wert übertraf diese Messlatte um 28 Prozent.
Zum Vergleich: Schon das zweite Quartal galt mit 214,5 Millionen Euro als stark. Die Kurve zeigt also seit drei Quartalen nach oben. Der Umsatz erreichte vorläufig rund 184 Millionen Euro nach 119,6 Millionen Euro im Vorjahresquartal, ein Plus von 54 Prozent – innerhalb der selbstgesteckten Prognosespanne von 180 Millionen Euro plus/minus 20 Millionen Euro.
Das Bruttoergebnis stieg auf rund 87 Millionen Euro bei einer Bruttomarge von rund 48 Prozent, nach 46,4 Millionen Euro und 39 Prozent im Vorjahresquartal.
Das operative Ergebnis mehr als verdreifachte sich: von 15,4 Millionen Euro auf rund 57 Millionen Euro, die operative Marge von 13 auf rund 31 Prozent. Diese Zahlen beschreiben ein Unternehmen, das mit außergewöhnlicher Marge durchläuft. Und doch kostete dieselbe Aktie am Tag der Veröffentlichung fast 13 Prozent an Wert. Wie passt das zusammen?
Der Ausverkauf kam von außen
Die kurze Antwort: Es war kein Aixtron-Problem. Die Kursverluste jenes Donnerstags waren Teil eines breiten Ausverkaufs von Chip- und Technologiewerten, den dpa-Marktberichte vom 16. Oktober 2026 mit Sorgen um die KI-Industrie begründeten. Aixtron wurde mitverkauft, nicht verkauft. Die eigenen Zahlen erfolgten laut Mitteilung erst am Abend – der Abverkauf fand also in einer Phase statt, in der über die Werte dieses Unternehmens nichts Neues bekannt war.
Genau hier liegt der analytische Kern: Der Markt diskontierte ein Risiko, das für Aixtron in dieser Form nicht belegt ist – die Sorge, dass Investitionen in KI-Infrastruktur gestutzt werden könnten.
Zitat
In der KI-Datencenter-Kommunikation entscheiden Lichtwellenleiter darüber, wie schnell Rechenzentren Daten austauschen. Die Laser-Bausteine dafür, gefertigt auf Basis von Indiumphosphid, entstehen auf Anlagen, die Aixtron baut. Je größer die Rechenzentren und je höher der Datenverkehr zwischen ihnen, desto mehr Laser-Bausteine brauchen die Hersteller – und desto mehr Anlagen bestellen sie.
Der Unterschied zum allgemeinen KI-Hype: Hier zahlt nicht die Fantasie, hier zahlt das Auftragsbuch.
Die Nuance, die im Aufsehen untergeht
Wer genau hinsieht, findet in den Zahlen eine Nuance, die die Rechnung dieses Artikels ehrlich macht. Das Auftrags-Umsatz-Verhältnis – der Auftragseingang dividiert durch den Quartalsumsatz – lag im dritten Quartal bei 1,49. Im zweiten Quartal hatte es noch bei 1,87 gelegen (214,5 Millionen Euro Aufträge auf 115 Millionen Euro Umsatz), im ersten Quartal sogar bei 2,89 (171,4 Millionen Euro auf 59,4 Millionen Euro, nach Unternehmensangaben vom 30. April 2026).
Das Verhältnis fällt also, während die absolute Zahl steigt.
Das ist kein Widerspruch, sondern das erwartbare Muster einer Skalierung: Die außergewöhnlich hohen Auftragseingänge der ersten Jahreshälfte wirken nach, der Umsatz zieht auf.
Für die Rechnung dieses Artikels heißt das: nicht mit einer Fortsetzung des Boomtempos, sondern mit einer Normalisierung auf hohem Niveau.
Unter dem Strich stehen nach den ersten drei Quartalen rund 661 Millionen Euro an Aufträgen rund 358 Millionen Euro Umsatz gegenüber (addiert aus den Quartalsangaben des Unternehmens). Rund 303 Millionen Euro an Aufträgen sind noch nicht umgesetzt – ein Polster, das ins kommende Jahr hineinwirkt. Die Bestellungen laufen der Fertigung davon.
Grawert wird mit der Aussage zitiert, der hohe Auftragseingang stärke „die Visibilität und die Geschäftsperspektiven für das Jahr 2027 deutlich".
Vom Auftrag zum Umsatz: die Fabrik läuft auf zwei Schichten
Damit die Zahl des dritten Quartals nicht nur auf dem Papier steht, muss Aixtron die Aufträge auch liefern können. Analyst Om Bakhda vom Investmenthaus Jefferies hob laut dpa-AFX vom 16. Oktober 2026 hervor, der Umsatzsprung vom zweiten zum dritten Quartal unterstreiche, dass Aixtron in der Produktion erfolgreich von einer auf zwei Arbeitsschichten umstelle.
Der Engpass der Vergangenheit war nicht die Nachfrage, sondern die Lieferfähigkeit.
Hinzu kommen zwei Weichenstellungen: Aixtron hatte im April 2026 eine Wandelanleihe über 450 Millionen Euro platziert und einen neuen Produktionsstandort in Malaysia angekündigt (Unternehmensangaben, dokumentiert bei Evertiq vom 4. Mai 2026).
Frisches Kapital für die Kapazität, Kapazität näher an den asiatischen Kunden – das Unternehmen behandelt die Nachfrage als strukturelle Verschiebung, nicht als einmaligen Sondereffekt.
Das alte Geschäftsmodell schläft weiter
Fairerweise gehört zur Geschichte die Kehrseite. Aixtron ist historisch in der Leistungselektronik verwurzelt – Anlagen für Halbleiter aus Siliziumkarbid und Galliumnitrid für Elektroautos und Industrieelektronik. Und dieses Geschäft schwächelt: Nach Unternehmensangaben aus dem Sommer 2026 blieb die Nachfrage in der Leistungselektronik sowie bei Herstellern von Micro-LED und LED schwach (Börse Express, Juli 2026).
Der Aufschwung der Optoelektronik gleicht das rechnerisch mehr als aus – aber er macht Aixtron temporär abhängiger von einem einzigen Nachfragetrend. Auch der Ausblick für das Schlussquartal enthält eine Einschränkung: JPMorgan-Analyst Craig McDowell wies laut dpa-AFX darauf hin, dass der unveränderte Jahresausblick eine schwächere Bruttomarge im Schlussquartal signalisiere, weil dann wohl ein ungünstigerer Produktmix auf die Bücher komme.
Das Unternehmen hat seine Jahresprognose von 560 Millionen Euro Umsatz plus/minus 30 Millionen Euro trotz des Überraschungsquartals nicht angehoben.
Wo Aixtron im Vergleich steht
Aixtron ist nicht der einzige Ausrüster, der Anlagen für Verbindungshalbleiter baut. Der direkteste Wettbewerber sitzt in den USA: Veeco fertigt ebenfalls Abscheidungsanlagen für Verbindungshalbleiter, unter anderem für Photonik und Datenkommunikation, also für ähnliche Anwendungen wie Aixtron (Unternehmensangaben Veeco).
Der Börsenvergleich zeigt allerdings, dass der Markt für Aixtrons Ertragskraft bereits einen Aufschlag zahlt: Veeco notiert mit rund dem 3,9-Fachen des Umsatzes der letzten zwölf Monate (Yahoo, Stand 28. Oktober 2026). Aixtron käme auf dem 700-Millionen-Euro-Szenario für 2027 – Marktkapitalisierung von rund 3,4 Milliarden Euro beim Xetra-Schluss vom 28. Oktober 2026, eigene Rechnung auf Basis der abgeleiteten Aktienzahl – auf knapp das Fünffache. Der Abstand ist im Kern ein Wachstumsaufschlag: Nur einer der beiden hat den Auftragseingang im abgelaufenen Quartal mehr als verdoppelt.
Der Vergleich ist eine Groborientierung, keine exakte Bewertung – beide Firmen differieren in Segmentmix und Berichtslogik. Er zeigt aber die Grenze der eigenen Rechnung: Die Bewertung trägt nur, solange Aixtron seinen Wachstumsvorsprung hält. Zugleich kündigt sich Konsolidierung im Sektor an: Auf der Aktionärsseite von Veeco wird eine Fusion mit dem US-Kollegen Axcelis vorgestellt. Wächst der Wettbewerb durch Fusionen größer, wird der Aufschlag für Aixtrons Bewertung enger.
Bull und Bear Case
- Auftragspolster mit Vorlauf. Rund 303 Millionen Euro aus den ersten drei Quartalen warten auf Umsetzung in Umsatz, Tendenz steigend. Das Geschäftsjahr 2027 ist zu einem Gutteil gebucht, bevor es begonnen hat (Unternehmensangaben, 15. Oktober 2026).
- Seltener Margensprung. Die Bruttomarge von rund 48 Prozent im dritten Quartal zeigt, dass der Mix aus High-End-Anlagen und hoher Auslastung auf Ergebnisebene ankommt.
- Kapazität und Kapital stehen. Zwei Schichten in der Produktion (Jefferies via dpa-AFX), ein geplanter Standort in Malaysia und 450 Millionen Euro aus der Wandelanleihe vom April 2026 – das Unternehmen kann liefern, wenn die Nachfrage kommt.
- Analysten sehen Spielraum nach oben. JPMorgan-Analyst McDowell erwartet nach den Q3-Zahlen deutlich steigende Konsensschätzungen für 2027, Jefferies-Analyst Bakhda einen Umsatz über der damaligen Markterwartung (dpa-AFX, 16. Oktober 2026).
- Die Nachfrage ruht auf einem Pfeiler. Träger der Aufträge ist im Wesentlichen die Laser-Nachfrage für KI-Datencenter. Genau diese Investitionen stehen im Fokus der Sorgen, die den Ausverkauf der vergangenen Wochen ausgelöst haben – ein Einbruch der Investitionspläne der großen Cloud-Konzerne träfe die zentrale Nachfragequelle direkt. Die Kursverluste der vergangenen Wochen waren diese Sorge im Abbild, ohne dass für Aixtron bereits ein Nachfragerückgang belegt wäre.
- Das Restgeschäft schwächelt. Leistungselektronik, Micro-LED und LED blieben nach Unternehmensangaben aus dem Sommer 2026 schwach. Fällt die Optoelektronik-Nachfrage zurück, fehlt der Ausgleich. Der Aufschwung ruht auf einem Pfeiler – ein zweites Standbein gibt es derzeit nicht.
- Der Margenrückstand deutet sich an. Der unveränderte Jahresausblick signalisiert laut JPMorgan-Analyst McDowell eine schwächere Bruttomarge im Schlussquartal, weil dann wohl ein ungünstigerer Produktmix auf die Bücher kommt. Das rekordhohe Margenniveau des dritten Quartals ist damit kein Niveau, auf dem das Schlussquartal rechnet. Wer die 48-Prozent-Marke der Jahresrechnung zugrunde legt, überschätzt die Nachhaltigkeit der Profitabilität.
Kursziel in vier Schritten
Die eigene Rechnung der Redaktion folgt vier Schritten; alle Annahmen sind benannt, jede Grenze markiert. Der Leser darf zu einem anderen Schluss kommen – genau das ist der Zweck einer offenen Rechnung.
- Schritt 1 – Basisjahr 2026: Das Unternehmen geht für das laufende Geschäftsjahr von 560 Millionen Euro Umsatz plus/minus 30 Millionen Euro aus (bestätigt am 15. Oktober 2026). Nach den vorläufigen Zahlen der ersten drei Quartale (59,4 plus 115 plus rund 184 Millionen Euro) steht der Umsatz bei rund 358 Millionen Euro. Für das Schlussquartal impliziert das rund 200 Millionen Euro.
- Schritt 2 – Umsatzszenario 2027: Rund 303 Millionen Euro an Aufträgen sind noch nicht umgesetzt. Unter der Annahme, dass der Auftragseingang im Schlussquartal nur noch auf Konsensniveau landet (rund 215 Millionen Euro) und der Umsatz dort die impliziten rund 200 Millionen Euro erreicht, trägt Aixtron rund 320 Millionen Euro Auftragspolster ins Jahr 2027 – fast die Hälfte eines angenommenen 700-Millionen-Euro-Jahres. Die Annahme von 700 Millionen Euro Umsatz 2027 entspricht 25 Prozent Wachstum gegenüber 2026 und liegt unter dem, was Jefferies-Analyst Bakhda andeutete: Die Beschleunigung des Auftragseingangs impliziere für 2027 einen Umsatz deutlich über der damaligen Markterwartung (dpa-AFX, 16. Oktober 2026). Sensitivität: Bei 650 Millionen Euro Umsatz sinkt das Kursziel proportional auf rund 42 Euro, bei 750 Millionen Euro steigt es auf rund 48 Euro.
- Schritt 3 – Marge 2027: Die operative Marge des dritten Quartals lag bei rund 31 Prozent, für das Schlussquartal deutet sich ein schwächerer Mix an (McDowell per dpa-AFX). Die Rechnung setzt für 2027 eine operative Marge von 28 Prozent an – deutlich unter dem Rekordwert des dritten Quartals, um die Normalisierung eines vollständigen Jahres mit zu reflektieren. Daraus ergibt sich ein operatives Ergebnis von rund 196 Millionen Euro.
- Schritt 4 – Bewertung: Multipliziert mit einem Kurs-Umsatz-Faktor von 7 auf das 2027er-Szenario ergibt sich eine Bewertung von rund 4,9 Milliarden Euro. Dividiert durch rund 109 Millionen umlaufende Aktien (abgeleitet aus der Marktkapitalisierung von rund 3,2 Milliarden Euro zum Kurs von 29,46 Euro am 26. Oktober 2026, laut Yahoo) ergibt das ein Kursziel von rund 45 Euro.
- Zur Einordnung: Am Junihoch lag die Bewertung im Bereich des Zwölffachen der 2026er-Umsatzerwartung (Kurs rund 62 Euro, laut dpa-AFX lag das Jahreshoch bei 62,68 Euro im Juni 2026, gerechnet auf die 560-Millionen-Euro-Prognose). Sieben auf das Folgejahr ist zurückhaltend. Referenz der Analysten: Jefferies hielt die Aktie nach dem starken zweiten Quartal mit 73 Euro Kursziel auf „Buy" (Analyst Om Bakhda, Juli 2026), JPMorgan mit 70 Euro auf „Overweight" (Analyst Craig McDowell, Juli 2026, beide zitiert über Börse Express) – jeweils vor den Q3-Zahlen. Das eigene Kursziel liegt bewusst deutlich darunter.
- Grenzen der Rechnung: Sie beruht auf vorläufigen Zahlen, die im finalen Quartalsbericht leicht abweichen können. Die Aktienanzahl ist eine Ableitung. Der größte Unsicherheitsfaktor ist Schritt 2: Kippt die Nachfrage aus der KI-Datencenter-Kommunikation, trägt das Szenario nicht. Und die Wandelanleihe über 450 Millionen Euro kann bei Wandlung die Aktienanzahl erhöhen und das Kursziel je Aktie verwässern.
Fazit aus der Black Research Redaktion: buy
Der Kurs notiert rund 15 Prozent unter dem Stand von vor einem Monat, obwohl die vorläufigen Q3-Zahlen in Auftragseingang, Bruttomarge und operativem Ergebnis die Erwartungen deutlich übertrafen. Das Auftragspolster von rund 303 Millionen Euro stützt das 700-Millionen-Euro-Szenario für 2027, das mit einem Siebenfachen des Umsatzes bewertet ein Kursziel von 45 Euro ergibt – rund 43 Prozent über dem Xetra-Schluss vom 28. Oktober 2026.
Warum nicht „strong buy"? - Drei Gründe.
- Erstens ist die Nachfrage auf einen einzelnen Trend konzentriert, und die vergangenen Wochen haben gezeigt, wie schnell das Sentiment dort kippt – ein Nachfragerückgang ist nicht belegt, aber das Risiko ist real genug, um die höchste Stufe nicht zu rechtfertigen.
- Zweitens schwächelt das Restgeschäft, der Aufschwung ruht auf einem Pfeiler.
- Drittens deutet sich ein Margenrückschlag im Schlussquartal an; eine breitere Nachfragebasis und Klarheit zum Wandlungspreis der Anleihe würden die höhere Stufe erst tragen. Umgekehrt wäre „hold" nicht begründbar, weil die Diskrepanz zwischen Auftragslage und Kursniveau zu deutlich ausfällt: Selbst mit einem um 10 Prozent reduzierten 2027er-Szenario landet die Rechnung noch klar über dem aktuellen Kurs.
HINWEIS - Risiken im Klartext:
Verwässerung durch die Wandelanleihe. Die im April 2026 platzierte Wandelanleihe über 450 Millionen Euro ist Kapazitätsgeld für den Wachstumskurs – aber sie hat einen Preis, der im aktuellen Kurs noch nicht sichtbar ist. Der endgültige Wandlungspreis steht in dieser Rechnung noch aus; grob veranschaulicht: Wandeln die Gläubiger nahe dem aktuellen Kursniveau von rund 31 Euro, läge das Volumen bei rund 14,5 Millionen zusätzlichen Aktien, etwa 13 Prozent der rund 109 Millionen umlaufenden Papiere. Jede Aktie stünde dann auf ein etwas kleineres Stück des Unternehmens, und das Kursziel je Aktie senkte sich entsprechend. Diese Zahl ist eine Veranschaulichung unter einer Annahme, keine Prognose – der tatsächliche Wandlungspreis kann deutlich darüber oder darunter liegen.
Der Präzedenzfall 2024. Aixtron hat schon einmal ein Rekordjahr im Rückspiegel gehabt und danach einholen lassen. Nach schwachem Jahresstart 2024 senkte das Unternehmen die Umsatzprognose von 630 bis 720 auf 620 bis 660 Millionen Euro und die erwartete operative Marge von 24 bis 26 auf 22 bis 25 Prozent (finanzen.net, Juli 2024). Damals wie heute lagen starke Quartalsaufträge vor. Die Lektion: Der Auftragseingang eines Anlagenbauers reagiert schnell, wenn Kunden Investitionspläne verschieben. Das heutige Auftragsbild ist eine Momentaufnahme – wer es als Garantie für das Folgejahr liest, wiederholt den Fehler des Jahres 2024.
Vorläufige Datenbasis. Sämtliche Kernzahlen dieses Artikels stammen aus der vorläufigen Mitteilung vom 15. Oktober 2026. Der finale Quartalsbericht erscheint parallel zu diesem Artikel; weichen dort Auftragseingang, Marge oder Umsatz ab, verschiebt sich die Rechenkette dieses Artikels nach. Die Schlussfolgerung trägt nur, wenn die Finalzahlen die vorläufigen bestätigen.
Aktuelle News zu AIXTRON SE
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie AIXTRON SE im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox