Darum gehts
- Rund 20 Prozent Kursverlust zwischen dem 6. und 20. Oktober – ohne eine einzige unternehmensspezifische Meldung; der Rücksetzer ist branchenweit und stimmungsgetrieben.
- Rekordquartal im dritten Geschäftsquartal: 4,172 Milliarden Euro Umsatz, Segmentmarge 19,1 Prozent, Jahresprognose auf rund 16,3 Milliarden Euro angehoben.
- Das KI-Geschäft wächst von über 1,6 Milliarden Euro in diesem Geschäftsjahr auf ein Ziel von rund 2,5 Milliarden Euro im Folgejahr – ein Zuwachs von mindestens 900 Millionen Euro.
- Der Auftragsbestand ist laut Bernstein Research auf 30 Milliarden Euro gestiegen – fast das Doppelte eines ganzen Jahresumsatzes.
- Im November legt Infineon die Zahlen zum vierten Quartal samt konkretisierter KI-Umsatzprognose für das Folgejahr vor – der datierte Prüftermin für diese Analyse.
Die Black-Research-These: Der Oktober-Rücksetzer bei Infineon ist ein Branchenereignis ohne Unternehmensursache, das den Kurs vom operativen Rekordpfad entkoppelt hat. Wer die Stromversorgung der Rechenzentren liefert, verdient am KI-Ausbau – unabhängig davon, welcher Chiphersteller am Ende die Rechenkerne dominiert.
Chinesische Konkurrenz, die Infineon nicht trifft
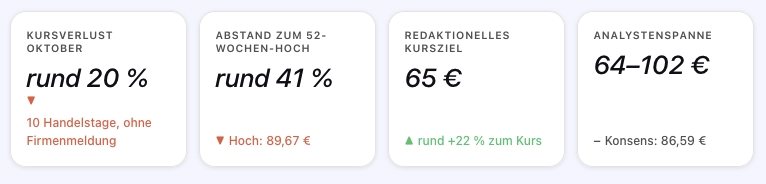
Wer den Oktober-Rücksetzer der Infineon-Aktie auf Ursachensuche durchgeht, findet im Hauseingang niemanden. Zwischen dem Xetra-Schluss von 64,68 Euro am 6. Oktober und dem Stand von 52,04 Euro am 20. Oktober vergingen zehn Handelstage, in denen das Papier rund ein Fünftel seines Wertes abgab – und in denen vom Unternehmen selbst nichts Negatives gemeldet wurde.
Gemessen am 52-Wochen-Hoch von 89,67 Euro liegt die Aktie mit dem aktuellen Kurs von rund 53 Euro sogar rund 41 Prozent zurück. Was stattdessen passierte, ist branchenweit zu beobachten: Mitte Oktober lösten Berichte über leistungsfähige KI-Chips eines chinesischen Herstellers massive Gewinnmitnahmen bei Halbleiterwerten weltweit aus.
Der DAX zog die Köpfe ein, Chipwerte in Südkorea und Europa gaben nach, Infineon rutschte an einem Vormittag um fast fünf Prozent ab – eingebettet in einen breiten Abverkauf des Sektors, nicht in ein eigenes Problem. Die Marktberichterstattung der vergangenen Wochen nennt zwei weitere Belastungen, die mit Infineon wenig zu tun haben: steigende Anleiherenditen und eine Eurozonen-Inflation von 3,8 Prozent im September, dem höchsten Stand seit drei Jahren.
Ein Detail verdient dabei besondere Aufmerksamkeit, weil es den Sortierfehler des Marktes offenlegt: Als zusätzlichen Gesprächsstoff führte die Berichterstattung den geplanten Einstieg des chinesischen Speicherherstellers CXMT in den Serverspeicher an. Infineon stellt keine Server-Speicherchips her.
Der mögliche Wettbewerbsdruck trifft das Unternehmen in diesem Produktbereich also nicht – er kann allenfalls über die Stimmung im gesamten Chipsektor auf die Bewertung wirken. Genau das ist geschehen. Der Markt sortiert in solchen Phasen alles mit dem Etikett Halbleiter in denselben Abverkaufskorb – und prüft nicht, was darin tatsächlich liegt.
Strom statt Speicher: Warum der Chip-Wettlauf Infineon nicht trifft
Um zu verstehen, warum diese Sortierung sachlich falsch ist, hilft ein Blick auf die Funktion, die Infineon im KI-Ausbau einnimmt. Der Konzern entwirft keine Rechenkerne und baut keine Speicherchips für Server. Er liefert die Stromversorgung – vom Netzanschluss des Rechenzentrums über die Zwischenwandlung bis zur Spannungsversorgung direkt am Chip.
Jeder Grafikprozessor, jede Recheneinheit, jeder neue Server braucht Leistungshalbleiter, die die elektrische Energie dorthin bringen, wo sie verbraucht wird. Das hat eine Eigenschaft, die für die Bewertungsfrage entscheidend ist: Das Geschäft ist neutral gegenüber der Frage, welcher Chiplieferant das KI-Rennen macht. Ob die Rechenleistung künftig vor allem von einem dominanten US-Designer kommt, ob chinesische Anbieter Marktanteile erobern oder ob die Architekturen wechseln – die Stromversorgung wird in jedem Szenario gebraucht, und zwar mit jeder zusätzlich installierten Recheneinheit.
Für einen Lieferanten dieser Ebene ist das Auftauchen eines weiteren leistungsfähigen KI-Chips kein Wettbewerbsnachteil, sondern im ungünstigsten Fall geschäftlich neutral, im günstigsten ein zusätzlicher Nachfrageimpuls.
Dasselbe gilt für die zweite Säule des Konzerns: Infineon ist nach Daten von TechInsights im sechsten Jahr in Folge weltweiter Nummer-eins-Lieferant für Halbleiter im Automobil, bei Fahrzeug-Mikrocontrollern stieg der Marktanteil binnen eines Jahres um 3,9 Prozentpunkte auf 36,0 Prozent. Wer einmal in ein Fahrzeugmodell verbaut ist, wird dort über die Laufzeit des Modells kaum ersetzt. Diese Position ist träge, unspektakulär – und schwer angreifbar.
Beide Säulen zusammen erklären, warum die Rekordzahlen der vergangenen Monate kein Zufall sind
Die Zahlenlage: Ein Rekordquartal, das der Markt ignoriert hat
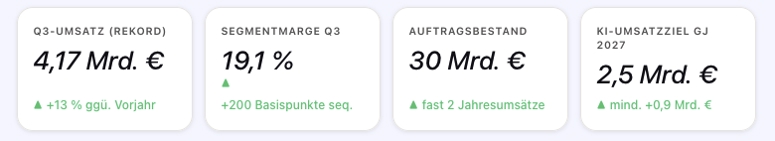
Das dritte Geschäftsquartal, vorgelegt Mitte August, war das beste Umsatzquartal der Unternehmensgeschichte: 4,172 Milliarden Euro, rund 13 Prozent über dem Vorjahresquartal und 9,4 Prozent über dem Vorquartal.
Das Segmentergebnis stieg um 19 Prozent auf 797 Millionen Euro, die Segmentmarge verbesserte sich sequenziell um 200 Basispunkte auf 19,1 Prozent. Der Umsatz lag damit über der Markterwartung: Analysten hatten vorab 4,12 Milliarden Euro und 0,45 Euro Gewinn je Aktie kalkuliert.
Auf Basis dieser Zahlen hob das Management die Jahresprognose an: Statt eines vorher nur „signifikanten" Wachstums heißt der neue Zielwert rund 16,3 Milliarden Euro Umsatz für das Geschäftsjahr 2026 – ein Plus von rund 11 Prozent gegenüber den 14,66 Milliarden Euro des Vorjahres. Auch der bereinigte freie Cashflow wurde auf 1,85 Milliarden Euro hochgesetzt, nach zuvor 1,65 Milliarden Euro.
Für das Schlussquartal stellt der Konzern rund 4,7 Milliarden Euro Umsatz in Aussicht – erneut 13 Prozent sequenziell – bei einer Segmentmarge von rund 23 Prozent. Zum Vergleich: Der Analystenkonsens für dieses Quartal liegt bei 0,63 Euro Gewinn je Aktie und rund 4,66 Milliarden Euro Umsatz; die Unternehmensprognose ist also minimal ambitionierter als der Marktdurchschnitt.
Dazu kommt eine Zahl, die in der Berichterstattung selten eine Rolle spielt, obwohl sie die zukünftige Auslastung besser beschreibt als jede Quartalsbetrachtung: Bernstein Research bezifferte den Auftragsbestand zuletzt auf 30 Milliarden Euro – gestiegen und inzwischen fast das Doppelte eines gesamten Jahresumsatzes.
Ein solcher Auftragsstand sagt nichts über das Umsatzdatum der einzelnen Bestellung. Aber er sagt etwas über die Wahrscheinlichkeit, mit der die Fertigungswerke in den kommenden Jahren ausgelastet bleiben – und genau diese Wahrscheinlichkeit ist es, die eine Bewertung tragen muss, wenn der Kurs 20 Prozent nachgibt, ohne dass sich an der Nachfrage etwas geändert hat.
Zwei weitere Belege für die Entkopplung von Kurs und Substanz: Der Konzern hat einen Aktienrückkauf abgeschlossen, bei dem drei Millionen Aktien zu einem Durchschnittspreis von 58,45 Euro zurückgekauft wurden – rund zehn Prozent über dem aktuellen Kurs.
Das Unternehmen selbst hat für seine Aktien also jüngst mehr bezahlt, als der Markt heute verlangt. Und die Prognose des KI-Geschäfts wurde angehoben: von 1,5 Milliarden Euro Umsatz im Februar auf über 1,6 Milliarden Euro im August, mit einem Ziel von rund 2,5 Milliarden Euro für das Geschäftsjahr 2027. Ein Zuwachs von mindestens 900 Millionen Euro binnen eines Jahres.
Das Portfolio wird radikal geschärft – und finanziert den Umbau selbst
- Kapazität: Anfang Juli nahm der Konzern die neue Smart Power Fab in Dresden in Betrieb – ein Investitionsvolumen von rund fünf Milliarden Euro nach dreijähriger Bauzeit, ausgeweitet auf Kapazität für Leistungshalbleiter. Die geplanten Investitionen für das Geschäftsjahr 2026 wurden zuvor um rund 500 Millionen Euro auf 2,7 Milliarden Euro angehoben, wie Reuters im Februar meldete – zum großen Teil für den Dresdner Hochlauf.
- Zukauf: Im Juni wurde die Übernahme des Sensorgeschäfts von ams-OSRAM für 570 Millionen Euro vereinbart, das im laufenden Kalenderjahr rund 230 Millionen Euro Umsatz beisteuern soll. Der Kauf des indischen Spezialisten C2i Semiconductors erweitert das Angebot an digitalen Stromversorgungscontrollern für KI-Rechenzentren – exakt jenes Segment, auf das der gesamte Umbau zuläuft.
- Verkauf: Der Konzern vereinbarte den Verkauf seines Geschäfts mit NOR-Flash- und F-RAM-Speicherchips an den taiwanischen Hersteller Winbond für 1,12 Milliarden US-Dollar in bar. Die Logik: margenschwächere Speichertechnologien abstoßen, liquide Mittel freisetzen und die Kapitalallokation vollständig auf Leistungshalbleiter für KI-Rechenzentren ausrichten.
- Wettbewerbsrecht: Die US-Handelsbehörde ITC bestätigte im Juni, dass der chinesische Wettbewerber Innoscience Galliumnitrid-Patente von Infineon verletzt, und verhängte Import- und Verkaufsverbote für die betroffenen Produkte in den USA – ein juristischer Schutzwall für die Technologie, die einen Teil des Rechenzentrums-Wachstums tragen soll.
Man kann diese Liste banal lesen als die übliche Zukaufs- und Verkaufsaktivität eines Großkonzerns.
Man kann sie auch strukturell lesen: Ein Unternehmen, das sich vom breiten Halbleiterkonzern zum spezialisierten Anbieter der Stromversorgungs-Infrastruktur für Rechenzentren umbaut, verkauft bewusst Geschäfte, die in der aktuellen Marktnervosität negativ gehandelt werden, und investiert die Erlöse in das Geschäft, das davon nicht berührt wird. Der Aktienkurs hat diese Transformation im Oktober mit keinem Euro honoriert – er hat sie mitverkauft.
Der Gegenspieler: Warum UBS nur 64 Euro sieht
Eine Analyse trägt nur, wenn sie die stärkste Gegenposition ernst nimmt. Die Analystenfront ist bei Infineon außergewöhnlich breit gestreut: Bernstein Research sieht das Papier bei 102 Euro (Outperform), Berenberg bei 100, Jefferies und JPMorgan bei jeweils 96, Goldman Sachs bei 91, Deutsche Bank Research bei 85 und Warburg bei 84 Euro. Am anderen Ende der Spanne stehen UBS mit 64 Euro und der Einstufung Neutral sowie ein Kursziel von Morgan Stanley, das zuletzt auf 65 Euro reduziert wurde.
Der MarketScreener-Konsens vom 9. September lag bei 86,59 Euro – bei einem damaligen Kurs von rund 57 Euro ein Abstand von gut 50 Prozent.
Ein Yahoo-Finance-Modellbeitrag fasst die Front kürzlich in einem Titel zusammen: Analysten sehen deutlich über 30 Prozent Aufwärtspotenzial, ein quantitatives Bewertungsmodell dagegen einen fairen Wert knapp unter dem aktuellen Kursniveau.
Die Trennlinie zwischen den Lagern ist klar nachzeichnbar. Die Zuversichtlichen verweisen auf den Auftragsbestand, das KI-Wachstum und die Preisstärke im Leistungshalbleitergeschäft. Die Skeptischen führen die Abhängigkeit vom Automobilzyklus an – ein Geschäftsfeld, das zuletzt schwächelte und in der ersten Jahreshälfte sichtbar federte: Das zweite Geschäftsquartal brachte trotz 3,812 Milliarden Euro Umsatz nur 0,23 Euro Gewinn je Aktie, und die Automobilnachfrage galt in der Marktberichterstattung als der kritische Faktor der kommenden Quartale.
Hinzu kommt die makroökonomische Sorge: Bei steigenden Anleiherenditen und einer Inflation von 3,8 Prozent verlieren Wachstumsbewertungen ihren Rückenwind – unabhängig von der Substanz.
Diese Positionen sind beide ehrbar. Unsere Aufgabe ist es, beide auf dieselbe Datenbasis zu stellen und zu prüfen, welche Seite die bessere Rechnung hat.
Bull und Bear Case
- Der Auftragsbestand spricht gegen den Abverkauf: 30 Milliarden Euro Auftragsvolumen gegen einen Jahresumsatz von rund 16,3 Milliarden Euro bedeuten fast zwei Jahre Auslastungssicherheit. Bernstein Research hat den Auftragsbestand ausdrücklich zur Begründung seiner 102-Euro-Einschätzung herangezogen.
- Das KI-Wachstum ist ein beziffertes, kein narratives: Der Zuwachs von mindestens 900 Millionen Euro KI-Umsatz binnen eines Jahres ist ein Ziel des Managements, das bereits einmal angehoben wurde. Im Februar standen 1,5 Milliarden Euro im Raum, im August waren es über 1,6 Milliarden – der Trend geht in die falsche Richtung für die Skeptiker.
- Die Konzernführung kauft selbst: Der abgeschlossene Rückkauf dreier Millionen Aktien zum Durchschnittspreis von 58,45 Euro liegt rund zehn Prozent über dem aktuellen Kurs. Wer wissen will, was das Management für einen fairen inneren Wert hält, hat hier einen Anhaltspunkt, der teurer war als der heutige Marktpreis.
- Der November ist ein datierter Prüfpunkt: Mit den Zahlen für das Schlussquartal legt der Vorstand nach Berichterstattung von Yahoo Finance auch eine konkretisierte KI-Umsatzprognose für das Folgejahr vor. Wird das 2,5-Milliarden-Ziel bestätigt oder erhöht, fällt die wichtigste Annahme unserer Rechnung in den Bereich der Bestätigung, nicht der Spekulation.
- Die Automobilabhängigkeit bleibt die größte Last: Das Nicht-KI-Geschäft trägt weiterhin den Löwenanteil des Umsatzes, und die Nachfrage aus der Autobranche war zuletzt der kritische Faktor. Das zweite Geschäftsquartal mit 0,23 Euro Gewinn je Aktie zeigt, wie dünn die Ertragsbasis sein kann, wenn die Zyklizität zuschlägt. UBS (64 Euro, Neutral) und die Reduktion Morgan Stanleys auf 65 Euro verkörpern genau diese Position – sie ist nicht von der Hand zu weisen.
- Makroökonomischer Gegenwind ist real, nicht konstruiert: Bei einer Eurozonen-Inflation von 3,8 Prozent, dem höchsten Stand seit drei Jahren, und steigenden Anleiherenditen verlieren Wachstumsbewertungen ihren Rückenwind. Der Abverkauf der vergangenen Wochen war branchenweit – das heißt auch: Eine Erholung braucht den branchenweiten Rückenwind zurück, nicht nur Infineon-Substanz.
- Die Bewertung ist nicht geschenkt: Ein rund 21-faches des Segmentergebnisses ist für einen Halbleiterwert mit Automobillast kein Schnäppchenpreis. Die Chance der Aktie liegt im Ergebniswachstum, nicht in einem Bewertungsboden. Fällt das KI-Ziel im November unter die Erwartungen, fehlt der Rechnung ihr Baustein 2 – und das Ziel von 65 Euro verliert seine Grundlage.
Der Zielkurs: 65 Euro, getragen allein vom Segmentergebnis
Die Herleitung folgt vier Bausteinen – Annahmen benannt, Grenzen am Ende markiert. Wer andere Annahmen setzt, kommt zu einem anderen Ergebnis; das ist ausdrücklich eingeladen.
- Baustein 1 – das Segmentergebnis des laufenden Jahres. Die Unternehmensprognose lautet: rund 16,3 Milliarden Euro Umsatz bei einer Segmentmarge von rund 20 Prozent. Daraus ergibt sich ein Segmentergebnis von rund 3,25 Milliarden Euro. Der Börsenwert liegt zuletzt bei rund 68 Milliarden Euro – das Bewertungsvielfache auf das laufende Segmentergebnis beträgt also rund 21. Wichtig: Dieses Vielfache beinhaltet bereits die volle Automobil-Skepsis, den makroökonomischen Gegenwind und die Nervosität des Oktobers. Wir setzen genau dieses gedämpfte Vielfache als gegeben voraus und verlangen keine Kursfantasie aus einer Bewertungsanhebung.
- Baustein 2 – das Segmentergebnis des Folgejahres. Für den Umsatz des Geschäftsjahres 2027 rechnen wir konservativ: Das KI-Ziel des Unternehmens liegt bei rund 2,5 Milliarden Euro, also ein Zuwachs von mindestens 0,9 Milliarden Euro gegenüber dem laufenden Jahr. Für das übrige Geschäft – im Wesentlichen Automotive und Industrie – veranschlagen wir nur rund 0,6 Milliarden Euro Zuwachs, obwohl der Auftragsbestand von 30 Milliarden Euro mehr hergäbe. Das ergibt rund 17,8 Milliarden Euro Umsatz. Für die Segmentmarge unterstellen wir 22,5 Prozent – bewusst knapp unter der Ausprägung von rund 23 Prozent, die das Management selbst für das Schlussquartal des laufenden Jahres ankündigt. Ergebnis: rund 4,0 Milliarden Euro Segmentergebnis im Geschäftsjahr 2027.
- Baustein 3 – die Umrechnung je Aktie. Auf rund 1,3 Milliarden ausstehende Aktien gerechnet, entspricht das einem Segmentergebnis von rund 2,50 Euro je Aktie im laufenden und rund 3,10 Euro je Aktie im Folgejahr.
- Baustein 4 – die Multiplikation. 21-faches Segmentergebnis, wie der Markt es aktuell für das laufende Jahr ansetzt, auf 3,10 Euro im Folgejahr: Das ergibt rund 65 Euro. Unser Kursziel lautet 65 Euro – rund 22 Prozent über dem aktuellen Kurs von rund 53 Euro. Zum Vergleich: Der Analystenkonsens liegt bei 86,59 Euro, die Spanne reicht von 64 bis 102 Euro. Unser Ziel liegt also am unteren Ende der Analystenfront, knapp über dem niedrigsten Ziel von UBS – und das ist Absicht. Die Rechnung verlangt weder eine Bewertungsanhebung noch das Erreichen der Analystenerwartungen. Sie verlangt nur, dass der Konzern das liefert, was er selbst angekündigt hat: die im Schlussquartal angekündigte Marge von rund 23 Prozent über das Folgejahr zu tragen und das KI-Ziel von 2,5 Milliarden Euro zu erreichen.
- Die Grenzen der Rechnung:
Erstens bleibt die Automotive-Schwäche im Restgeschäft ein Diskont, den wir mit dem niedrigen Wachstumsansatz für das Nicht-KI-Geschäft eingepreist haben – bricht die Automobilnachfrage stärker ein, kippt Baustein 2.
Zweitens haben wir weder Nettoverschuldung und Pensionsverpflichtungen noch mögliche Verwässerung aus Mitarbeiterprogrammen separat bewertet – das Segmentergebnis-Vielfache ist ein größerer Maßstab als ein diskontierter Cashflow.
Drittens ist der Auftragsbestand eine Momentaufnahme von zugesagten Kundenvolumina, kein garantiertes Umsatzdatum einzelner Quartale. Wer diese Rechnung nutzen will, sollte sie als Analyserahmen behandeln – nicht als Orakel.
Fazit aus der Black Research Redaktion: Buy
Ein Strong Buy würde implizieren, der Rücksetzer sei eindeutig am Boden angelangt – diese Gewissheit gibt es nicht bei einem Papier, das innerhalb von zwei Wochen ein Fünftel seines Werts verloren hat, egal aus welchen Gründen.
Warum nicht Hold? Weil beide Voraussetzungen der tieferen Stufe fehlen. Die Bewertung ist nicht fair: Der Kurs liegt rund 41 Prozent unter dem Jahreshoch und rund 22 Prozent unter unserem Ziel, das ohne jede Bewertungsanhebung allein aus der angekündigten Geschäftsentwicklung folgt – und der Analystenkonsens liegt rund 63 Prozent über dem aktuellen Kurs.
Und der Katalysator fehlt nicht, er steht im Kalender: die Quartalszahlen mit konkretisierter KI-Umsatzprognose im November. Wer hier abwartet, wartet auf Bestätigung einer Rechnung, deren Annahmen das Unternehmen selbst geliefert hat – und bezahlt dafür den Unterschied zwischen 53 und 65 Euro.
Zusammengefasst: Infineon ist nach diesem Oktober kein Schnäppchen im klassischen Sinne, denn die Bewertung ist absolut nicht niedrig. Die Aktie ist eine Korrektur-Position mit dokumentierter Ursachenforschung: Der Rücksetzer beruht auf Branchenstimmung ohne Unternehmensursache, das operative Ergebnis steht auf Rekordniveau, der Auftragsbestand deckt fast zwei Jahre Umsatz, und der Vorstand selbst hat kürzlich zehn Prozent über dem heutigen Kurs zurückgekauft. Das ist kein Geschenk, aber eine der saubersten Risiko-Ertrags-Konstellationen, die der deutsche Markt in dieser Berichtssaison hergibt.
Aktuelle News zu Infineon Technologies AG
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Infineon Technologies AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox