Darum gehts
- Mercedes-Benz wies zum Jahreswechsel 2025/2026 eine Netto-Liquidität von 32,2 Milliarden Euro im Industriegeschäft aus – rund 35 Euro je Aktie, also etwa 85 Prozent des Kurses von 41,29 Euro.
- Die bereinigte Umsatzrendite der Pkw-Sparte fiel binnen drei Jahren von 12,4 Prozent über 4,8 auf 2,5 Prozent (jeweils drittes Quartal, Konzernangaben).
- Der Free Cash Flow des Industriegeschäfts lag im dritten Quartal 2026 bei nur 172 Millionen Euro (vorläufige Konzernzahlen); für das Gesamtjahr erwartet der Konzern nun einen Wert deutlich unter Vorjahresniveau.
- Der China-Absatz brach gegenüber dem Vorjahresquartal um 31 Prozent ein, während der Konzern außerhalb Chinas um 2 Prozent zulegte – in Europa sind die vollelektrischen Varianten von GLC, CLA, GLB und GLA für das restliche Jahr ausverkauft, die Auftragsbestände reichen bis ins Jahr 2027.
Die Börse bezahlt für das operative Geschäft von Mercedes-Benz praktisch nichts mehr – alles, was der Kurs hergibt, steckt im Bargeldbestand und in der Daimler-Truck-Beteiligung. Diese Rechnung ist kein Schnäppchen-Hinweis, sondern eine gestellte Aufgabe: Sie stimmt nur so lange, wie der Puffer hält. Das dritte Quartal hat gezeigt, wie schnell er schrumpft.
32 Milliarden Liquidität, 38 Milliarden Börsenwert: Der Spielraum, der bleibt
Manchmal steht die wichtigste Zahl eines Quartals nicht im Text, sondern zwischen den Zeilen zweier anderer.
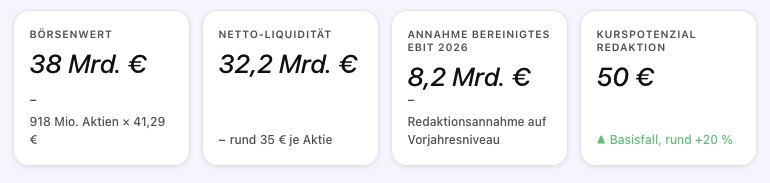
Mercedes-Benz notiert bei 41,29 Euro (Xetra-Notierung vom 4. November 2026) und hat rund 918 Millionen Aktien im Umlauf (Investing.com, Anfang November 2026). Das ergibt einen Börsenwert von rund 38 Milliarden Euro.
Dem stehen gegenüber: eine Netto-Liquidität des Industriegeschäfts von 32,2 Milliarden Euro (Konzernangabe vom 12. Februar 2026, Stand Jahreswechsel) und eine Daimler-Truck-Beteiligung, die Goldman Sachs im April 2026 mit umgerechnet rund 10 Euro je Mercedes-Aktie ansetzte.
Zieht man beide Posten ab, bleibt für Pkw, Vans und Finanzdienstleistungen zusammen ein Betrag, der um den Nullpunkt pendelt. Von Milliardengewinn keine Spur – jedenfalls nicht im Preis.
Der Markt hat sich nicht verrechnet; er hat eine Meinung eingenommen.
Und diese Meinung hat einen prominenten Vertreter: Harry Martin von Bernstein Research beließ Mercedes-Benz Anfang September nach einem Gespräch mit dem Finanzvorstand auf „Market-Perform" mit 56 Euro Kursziel und schrieb laut dpa-AFX, die Stuttgarter litten in China unter denselben Problemen wie die gesamte Branche – neue Anbieter drängten mit aggressiven Preisen bis in das Premium-Kernsegment vor.
Wer diese Diagnose teilt, kann den Börsenwert des operativen Geschäfts für ehrlich halten. Die Gegenposition steht seit dem 4. November im Raum: Die Deutsche Bank traut dem Papier 65 Euro zu, wie Stock-World berichtet.
Zwischen den Analystenlagern von 46 bis 65 Euro liegen rund 20 Euro Streuung, und der Streit dreht sich um genau eine Frage: Ist die 2,5-Prozent-Marge des Pkw-Geschäfts eine Trughöhe – oder der Beginn eines neuen, niedrigeren Plateaus, das der Aktienmarkt bereits eingepreist hat? Die folgenden Abschnitte sortieren die Beweise in der Reihenfolge ihrer Überraschung.
172 Millionen Euro: Wie schnell ein Puffer schmilzt
Der Free Cash Flow des Industriegeschäfts gibt an, wie viel Geld aus Fahrzeugbau und zugehörigen Werken nach allen Investitionen, Zinsen und Steuern übrig bleibt – Grundlage für Ausschüttungen, Rückkäufe und Schuldenabbau; die Finanzdienstleistungen sind ausgegrenzt.
Im dritten Quartal 2026 blieben davon 172 Millionen Euro (vorläufige Konzernzahlen, 27. Oktober 2026). Zum Vergleich: Im gesamten Jahr 2025 waren es 5,4 Milliarden Euro, nach 9,2 Milliarden ein Jahr zuvor (Konzernangabe vom 12. Februar 2026).
Das abgelaufene Quartal lief damit auf etwa ein Achtel des Vorjahresdurchschnitts pro Quartal.
Der Konzern zieht die Konsequenz: Der Free Cash Flow des Industriegeschäfts werde 2026 deutlich unter Vorjahresniveau erwartet und könne die bisherige Prognosespanne knapp unterschreiten; für das Schlussquartal kündigt Mercedes-Benz höhere Rohstoffkosten und Belastungen aus Produktzyklusmaßnahmen an – Aufwendungen für den Übergang alter auf neue Baureihen.
Entlastend wirken die Investitionen: Sie lagen bei Mercedes-Benz Cars in den ersten neun Monaten um 11 Prozent unter dem Vorjahreszeitraum, der Investitionshöhepunkt der Modelloffensive liegt nach Konzernangabe im zurückliegenden Jahr. Die Ausgaben flachen ab – nur langsamer, als die Preise nachgeben.
Warum das zählt: Der Null-Bewertungs-Befund steht und fällt mit dem Bargeldbestand. Seit dem Jahreswechsel flossen die Dividende von 3,351 Milliarden Euro (Geschäftsbericht 2025) und die laufenden Rückkäufe; nach Zwischenmeldungen bis Mitte Oktober erwarb der Konzern seit Programmstart Anfang September rund 4,8 Millionen eigene Aktien.
Ein aktueller Zwischenstand der Netto-Liquidität fehlt in den Unterlagen; selbst wer grob fünf Milliarden Euro für Ausschüttungen und Rückkäufe abzieht, bleibt bei der Null-Bewertung. Aber jedes Quartal wie das aktuelle friert den Puffer weiter ein. In gut drei Monaten bilanziert der Geschäftsbericht das Jahr – dort erhält dieser Test erstmals eine Jahreszahl.
Von 12,4 Prozent über 4,8 auf 2,5: Der Prüfstand der Prämie
Die bereinigte Umsatzrendite sagt aus, wie viele Cent von jedem eingenommenen Umsatz-Euro bei der Pkw-Sparte als operatives Ergebnis übrig bleiben, nachdem einmalige Sondereffekte herausgerechnet sind.
In den dritten Quartalen der Jahre 2023, 2025 und 2026 (Konzernangaben beziehungsweise vorläufige Konzernzahlen) fiel diese Kennzahl von 12,4 über 4,8 auf 2,5 Prozent.
Innerhalb von drei Jahren hat der Titel „Premiumhersteller" rund zehn Prozentpunkte Preissetzungskraft verloren.
Nicht in einem Marktbeben, sondern rutschend.
Das Gesamtquartal zeigt, wo die Stabilisatoren sitzen: Der Konzern erzielte 30,7 Milliarden Euro Umsatz und ein bereinigtes Konzern-EBIT von 1,78 Milliarden Euro – 15 Prozent unter dem Vorjahresquartal – bei einem ausgewiesenen Konzern-EBIT von 1,77 Milliarden nach 2,10 Milliarden ein Jahr zuvor (Konzernangaben).
Mercedes-Benz Vans erreichte 9,4 Prozent bereinigte Umsatzrendite und bewegt sich damit im Zielkorridor von 8 bis 10 Prozent. Die Financial Services steigerten ihr bereinigtes EBIT gegenüber dem Vorjahresquartal um 42 Prozent auf 445 Millionen Euro bei 13,8 Prozent Eigenkapitalrendite.
Das Pkw-Geschäft aber, das Herz der Bewertungsdebatte, trägt die volle Last der Preiserosion.
Bernsteins Skepsis hat hier ihre stärkste Karte: Wer beobachtet, wie neue Anbieter aus dem Einstiegssegment ins Premium-Kerngeschäft vorstoßen, darf daran zweifeln, dass die 2,5 Prozent je Aktie… dass die Pkw-Marge zu zweistelligen Werten zurückfindet.
Jefferies senkte sein Kursziel am 12. Oktober von 52 auf 46 Euro und hielt die Einstufung „Buy" – mit dem Argument, Mercedes habe bei der Anpassung des China-Risikos und der Kostenbasis die Nase vorn. Die Redaktion hält das für diskutabel, aber nicht für bewiesen; das China-Kapitel unten prüft es.
Festgehalten wird die Jahresprognose, die der Konzern am Vortag der Quartalszahlen senkte: von 3 bis 5 Prozent auf 2 bis 3 Prozent bereinigte Umsatzrendite für die Pkw-Sparte. Das ist der offizielle Härtetest, und er steht für das laufende Quartal an.
Minus 31 Prozent China, Plus 13 Deutschland: Der Absatz-Spalt
Der Konzern lieferte im dritten Quartal weltweit 491.700 Pkw und Vans aus, 6 Prozent weniger als im Vorjahresquartal; die Pkw-Sparte allein kam auf 407.200 Fahrzeuge und damit 8 Prozent tiefer.
Die Gesamtzahl verdeckt die Struktur: In China brach der Absatz um 31 Prozent auf 86.800 Fahrzeuge ein, nach einem Minus von 30 Prozent schon im Vorquartal. Beim Pkw-Absatz legte Europa um 5 Prozent auf 168.700 Fahrzeuge zu, Nordamerika um 4 Prozent auf 83.200; in Deutschland wuchs der Absatz um 13 Prozent.
Außerhalb Chinas zog der Konzern mit Pkw und Vans um 2 Prozent zu. „Außerhalb Chinas sind die Pkw-Verkäufe im Jahr 2026 bereits das dritte Quartal in Folge gestiegen", wird Vertriebsvorstand Mathias Geisen in der Konzernmitteilung zitiert.
Das Bild hat zwei Lesarten, und die Redaktion lässt beide stehen. Die bullische: Der Mercedes-Kern funktioniert ohne den schwierigsten Markt der Welt weiter wachsend – die Marke trägt, wo der Preiswettbewerb noch nicht alles bestimmt.
Die bärische: Der China-Absatz stützt sich laut Konzernangabe fast zu zwei Dritteln auf nur zwei Modelle, GLC und E-Klasse – und genau der GLC läuft im nächsten Abschnitt erneut auf. Wer sein zweitwichtigstes Absatzland über zwei Baureihen balanciert, trägt ein Klumpenrisiko, das sich mit keiner Europa-Zahl wegrechnen lässt.
Der Rekord, der eigentlich eine Preisfrage ist
Mercedes-Benz Cars verkaufte im dritten Quartal 68.400 batterieelektrische Fahrzeuge – BEV, reine Batterie-Elektrofahrzeuge ohne Verbrennungsmotor – also 61 Prozent mehr als im Vorjahresquartal und den höchsten Wert der Unternehmensgeschichte, nach Vertriebsvorstand Mathias Geisen.
Der elektrische GLC, dessen Absatz sich gegenüber dem Vorquartal mehr als verdreifachte, trägt den Löwenanteil; der BEV-Anteil am Pkw-Absatz stieg auf 16,8 Prozent nach 9,6 Prozent ein Jahr zuvor. Konzernweit kamen 78.100 BEV zustande.
Der Nachfragebefund ist ungewöhnlich scharf: Die vollelektrischen Varianten von GLC, CLA, GLB und GLA sind in Europa laut Konzernangabe für das restliche Jahr ausverkauft, die Auftragsbestände reichen bis ins Jahr 2027, und die Werke in Bremen, Rastatt und Kecskemét laufen im Dreischichtbetrieb.
Ein Hersteller, dessen Modelle vorbestellt sind wie Konzertkarten, kann eigentlich Preise durchsetzen. Der Haken liegt im Marktpreis für E-Autos insgesamt: In Großbritannien fielen batterieelektrische Fahrzeuge im April 2026 erstmals im Durchschnitt günstiger aus als vergleichbare Verbrenner, wie eine Branchenauswertung ergab.
Was als Absatzrekord daherkommt, ist zugleich ein Abschied von der Vorstellung, Elektro-Premium sei automatisch Margen-Premium. Der Rekord beweist Nachfrage.
Was er nicht beweist: Rentabilität je Fahrzeug.
Dazu schweigen die Quartalsunterlagen auf Ebene der Antriebsarten – und das Schweigen selbst ist eine Auskunft: Gäbe es eine gute Nachricht, stünde sie in der Mitteilung.
800 Millionen Euro Arbeitskosten: Der zweite Härtetest läuft schon
Parallel zum Margen-Zyklus läuft ein zweiter Prüfprozess, der die Debatte rasch entscheiden kann – in beide Richtungen.
Medienberichten zufolge (Finanztrends) plant das Management, die Arbeitskosten in Deutschland um rund 800 Millionen Euro zu senken; Produktionsvorstand Michael Schiebe erklärte demnach vor Mitarbeitern in Sindelfingen, die deutsche Fertigung sei nach internationalen Maßstäben nicht mehr wettbewerbsfähig – ohne Kostensenkung drohten die Schließung eines deutschen Montagewerks und einer Fabrik für Antriebsstränge.
Der Betriebsrat stemmt sich den Berichten zufolge gegen die Pläne, die neben der Arbeitszeit auch Sondervergütungen beträfen.
Für Anleger ist das kein Personalthema, sondern ein Terminkalender: Gelingen die Gespräche, entsteht ein planbarer Kostenpfad, der die 2-bis-3-Prozent-Prognose entlastet; scheitern sie, drohen Eskalation, Ersatzmaßnahmen und eine Standortdebatte – ein Dauerthema, das die Bewertung länger blockieren kann als ein schwaches Quartal.
Die Katalysator-Uhr steht deshalb auf zwei Zifferblättern: erstens der Ausgang der Kostengespräche, der binnen Wochen fallen kann, zweitens der Geschäftsbericht, für den der Konzern nach seinem bisherigen Rhythmus im Februar rechnet und der die Jahresprognose erstmals mit Ist-Werten prüft.
Die Rechnung
Zum Nachrechnen werden alle Schritte offengelegt; wer andere Annahmen setzt, findet jede Größe benannt. Ausgangspunkt sind rund 918 Millionen Aktien (Investing.com-Aktionärsstatistik, Anfang November 2026) und der Kurs von 41,29 Euro – daraus ergibt sich ein Börsenwert von rund 38 Milliarden Euro.
Abzüglich der Daimler-Truck-Beteiligung, angesetzt mit 10 Euro je Aktie nach der Bewertung von Goldman Sachs (April 2026), also rund 9,2 Milliarden Euro, verbleiben rund 28,8 Milliarden Euro.
Davon deckt die Netto-Liquidität von 32,2 Milliarden Euro (Konzernangabe, Stand Jahreswechsel) den operativen Rest vollständig – der Markt zahlt für das laufende Geschäft gegenwärtig nichts.
- Grundlage der Szenarien: Das bereinigte Konzern-EBIT betrug 2025 laut Konzernangabe 8,2 Milliarden Euro; für 2026 erwartet der Konzern nach der Korrektur vom 27. Oktober ein Konzern-EBIT auf Vorjahresniveau.
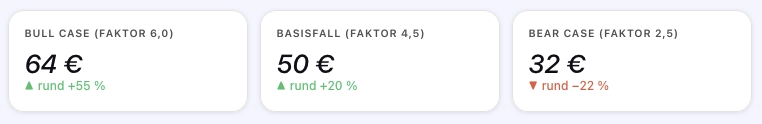
Die Redaktion setzt dafür als eigene, ausdrücklich gekennzeichnete Annahme 8,2 Milliarden Euro an – getragen von der Prognose, deren Grundlage die Randbedingungen China und Schlussquartals-Kosten sind; das Risiko dieser Annahme steht im Bear Case. - Bull Case (Multiplikator 6,0): Das ausverkaufte E-Programm schlägt auf die Marge durch, die Pkw-Rendite kehrt 2027 Richtung 4 bis 5 Prozent zurück, China stabilisiert sich auf niedrigem Niveau, das Kostenprogramm wird vereinbart. Rechnung: 6,0 × 8,2 = 49,2 Mrd. + 9,2 Mrd. = 58,4 Mrd. Euro, je Aktie rund 64 Euro – Potenzial gegenüber 41,29 Euro: rund plus 55 Prozent.
- Basisfall (Multiplikator 4,5): Die Marge erreicht die korrigierte Prognose von 2 bis 3 Prozent, der Absatz außerhalb Chinas wächst weiter, China bleibt unter Druck ohne weiteren Absturz, der Puffer frisst sich langsam statt schnell. Rechnung: 4,5 × 8,2 = 36,9 Mrd. + 9,2 Mrd. = 46,1 Mrd. Euro, je Aktie rund 50 Euro – hergeleitetes Kurspotenzial der Redaktion: 50 Euro, rund plus 20 Prozent.
- Bear Case (Multiplikator 2,5): China fällt weiter, die 2,5 Prozent sind Vorstufe zu noch Tieferem, der Free Cash Flow bleibt im zweistelligen Millionenbereich, Ausschüttung und Rückkauftempo müssen gedrosselt werden. Rechnung: 2,5 × 8,2 = 20,5 Mrd. + 9,2 Mrd. = 29,7 Mrd. Euro, je Aktie rund 32 Euro – Risiko gegenüber 41,29 Euro: rund minus 22 Prozent.
- Zur Wahl der Multiplikatoren: Sie sind Annahmen der Redaktion, keine belegte Größe. Ihre Plausibilität stützt sich darauf, dass der faktisch gehandelte Wert des operativen Geschäfts nahe null liegt, während es nach eigener, gekennzeichneter Annahme 8,2 Milliarden Euro jährlich verdient – selbst der niedrigste Faktor unterstellt also, dass der Markt einen Teil des verdienten Geldes dauerhaft abschreibt.
Fazit
Hinzu kommen der laufende Rückkauf (rund 4,8 Millionen eigene Aktien seit Programmstart im September, nach Zwischenmeldungen bis Mitte Oktober) und die angeregte Ausschüttung von 3,50 Euro je Aktie für das Geschäftsjahr 2025 nach Antrag von Vorstand und Aufsichtsrat – rund 8,5 Prozent auf den Kurs bezogen; für 2026 ist noch nichts beschlossen.
Warum das Potenzial nach oben begrenzt bleibt: Die Marge-Sichtbarkeit reicht nicht aus. 2,5 Prozent können ein Tal sein oder eine Etage; die China-Schere erlaubt keine weitreichende Fortschreibung, und der Aufwand für Rohstoffe und Produktzyklen im Schlussquartal ist angekündigt, aber unquantifiziert.
Warum kein bärisches Urteil: Der Puffer trägt, und wie schnell er schmilzt, steht oben gerechnet. Zwei Prüftermine entscheiden, ob die These hält – der Ausgang der Kostengespräche und der Geschäftsbericht im Februar. Das Kurspotenzial von 50 Euro gilt der Basisannahme und wird geschärft, sobald der Bericht vorliegt.
Risiken
im Klartext
Erstens das China-Klumpenrisiko: Der Absatz fiel im Quartal um 31 Prozent, nach minus 30 Prozent im Vorquartal; fast zwei Drittel des Restgeschäfts stützen sich laut Konzernangabe auf GLC und E-Klasse. Ein Modellwechsel oder ein Preisschritt der Konkurrenz in genau diesem Segment träfe das zweitwichtigste Absatzland im Zentrum.
Zweitens das Kostenrisiko im Schlussquartal: Der Konzern hat höhere Rohstoffkosten und Produktzyklusbelastungen angekündigt; landet die Jahresmarge am unteren Rand der 2-bis-3-Prozent-Spanne, könnte der Markt die Null-Bewertung nicht als Ausnahme, sondern als dauerhafte Meinung lesen – das Bear-Szenario mit rund 32 Euro beschreibt genau diesen Fall.
Drittens das Ausschüttungsrisiko: Bei einem Free Cash Flow des Industriegeschäfts von 172 Millionen Euro im Quartal ist nicht gesichert, dass Dividende und Rückkauf in gewohntem Umfang fortlaufen. Eine Ausschüttung für 2026 ist eine Erwartung, getragen von den bisherigen Konzernerklärungen; ihr Risiko liegt in einem ausbleibenden Cashflow-Aufschwung.
Aktuelle News zu Mercedes Benz Group AG
Veröffentlichung einer Kapitalmarktinformation
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Mercedes Benz Group AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox