eeva Systems Inc. ist ein amerikanisches Cloud-Computing-Unternehmen, das sich auf Anwendungen in der pharmazeutischen und biowissenschaftlichen Industrie konzentriert. Das Unternehmen mit Hauptsitz in Pleasanton, Kalifornien, wurde 2007 von Peter Gassner und Matt Wallach gegründet. Es arbeitet mit Software as a Service (SaaS) in der Life-Science-Branche.
Das Unternehmen ging 2013 an die Börse. Am 5. Mai 2022 hat es eine Marktkapitalisierung von 27,5 Milliarden US-Dollar.
Das Cloud-basierte Customer-Relationship-Management-Unternehmen sieht sich kurzfristig mit viel Gegenwind konfrontiert
Die Aktien von Veeva Systems fielen am 1. Dezember im nachbörslichen Handel um 4 %, nachdem der jüngste Ergebnisbericht veröffentlicht wurde. Im dritten Quartal des Geschäftsjahres 2023, das am 31. Oktober endete, stieg der Umsatz des Cloud-basierten Softwareunternehmens im Jahresvergleich um 16 % auf 552,4 Millionen US-Dollar und übertraf damit die Erwartungen der Analysten um 6,3 Millionen US-Dollar. Der bereinigte Nettogewinn stieg um 16 % auf 183,2 Millionen US-Dollar oder 1,13 US-Dollar pro Aktie und übertraf damit auch die Schätzungen der Analysten um 0,06 US-Dollar.
Diese Schlagzeilen sahen stabil aus, aber sie schienen die anhaltenden Bedenken hinsichtlich des verlangsamten Wachstums von Veeva, der Gefährdung durch makroökonomischen Gegenwind und der Prämienbewertung nicht zu zerstreuen. Diese Probleme führten dazu, dass die Veeva-Aktie in diesem Jahr etwa ein Viertel ihres Wertes verlor. Aber könnte Veeva zu diesen Preisen tatsächlich ein gutes Turnaround-Spiel sein?

(Bildquelle: Veeva)
Das Wachstum von Veeva hat sich in diesem Jahr verlangsamt
Veeva bietet Cloud-basierte CRM-Services (Customer Relationship Management), Speicherservices und Analysetools für Life-Science-Unternehmen. Das Unternehmen hat sich in diesem Nischenmarkt einen First-Mover-Vorteil geschaffen und bediente am Ende des Geschäftsjahres 2022 (das am 31. Januar endete) mehr als 1.200 Kunden weltweit – darunter Pfizer, Johnson & Johnson und Moderna.
Veeva hat die Bullen seit seinem Börsengang (IPO) Ende 2013 wiederholt beeindruckt. Zwischen den Geschäftsjahren 2014 und 2022 wuchs sein Jahresumsatz mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31 % und sein bereinigter Nettogewinn stieg um a CAGR von 46 %. Die Aktie hat eine Rendite von mehr als 800 % gegenüber dem IPO-Preis von 20 US-Dollar pro Aktie erzielt.
Die bullishe These für Veeva war leicht nachvollziehbar. Es sah sich in seinem Nischenmarkt keinen bedeutenden Konkurrenten gegenüber, der Life-Science-Sektor war im Allgemeinen widerstandsfähig gegen wirtschaftliche Abschwünge, und ein intensiver Wettbewerb zwischen Arzneimittelherstellern würde eine langfristige Nachfrage nach seinen Dienstleistungen erzeugen. Und das half ihnen, ihre Vertriebsteams zu verfolgen, ihre Daten zu speichern und zu analysieren und die neuesten Vorschriften und klinischen Studien zu verfolgen. Die Preissetzungsmacht von Veeva ermöglichte es dem Unternehmen auch, auf der Grundlage allgemein anerkannter Rechnungslegungsgrundsätze (GAAP) dauerhaft profitabel zu bleiben, während andere wachstumsstarke Cloud-Unternehmen hohe GAAP-Verluste einfuhren.
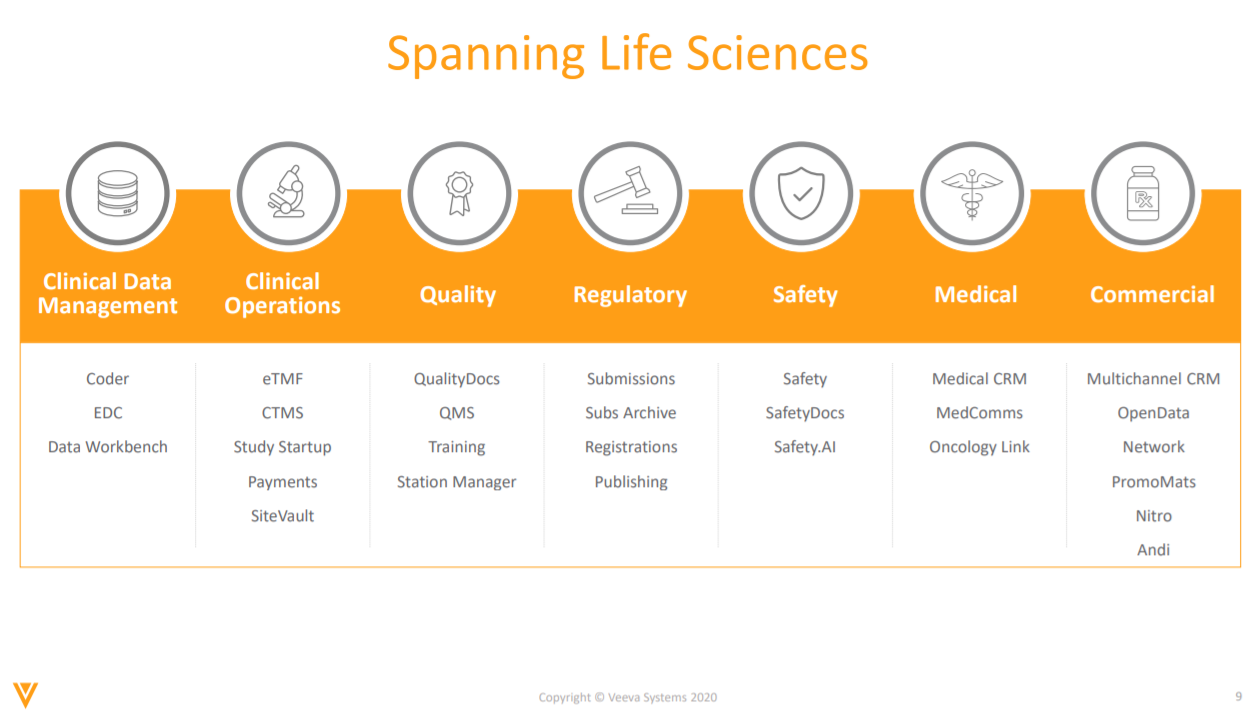
(Bildquelle: Veeva Systems)
Mit großen Bewertungen gehen große Erwartungen einher
Viele Investoren hatten diese Stärken jedoch bereits erkannt und die Veeva-Aktie im vergangenen August auf ein Allzeithoch von 341 US-Dollar getrieben. Auf seinem Höhepunkt hatte Veeva einen Unternehmenswert von 50 Milliarden US-Dollar oder das 27-fache des Umsatzes, den es im Geschäftsjahr 2022 erzielen würde. Aber mit diesen hohen Bewertungen gingen große Erwartungen einher – eine hohe Messlatte, die Veeva im vergangenen Jahr wiederholt nicht überwunden hat.
Der Umsatz und das bereinigte Ergebnis je Aktie (EPS) von Veeva stiegen im Geschäftsjahr 2022 um 26 % bzw. 27 %. Am Ende des vierten Quartals prognostizierte das Management jedoch, dass der Umsatz und das bereinigte EPS nur um 17 % bzw. 8 % steigen würden Geschäftsjahr 2023. Damals wurde diese Verlangsamung darauf zurückgeführt, dass es auf dem gesamten Life-Sciences-Markt weniger Vertriebsmitarbeiter gibt, da die Unternehmen ihre Ausgaben zügeln.
Aber nach mehreren Anpassungen in den letzten drei Quartalen erwartet Veeva nun, dass der Umsatz und das bereinigte EPS für das Gesamtjahr um 16 % bzw. 12 % steigen werden. Das langsamere Umsatzwachstum wird auf die Reduzierung der Vertriebsmitarbeiter, größere Forschungs- und Entwicklungsgeschäfte (F&E), deren Verbuchung als Umsatz länger dauert, Makro-Gegenwind, der einige seiner Kunden dazu veranlasst, teurere Projekte zu verschieben, und einen starken Dollar zurückgeführt.
Mit anderen Worten, Veeva war nicht so gut gegen den makroökonomischen Gegenwind geschützt, wie manche Investoren vielleicht zunächst dachten.
Positiv zu vermerken ist, dass Veevas bereinigte Abonnement-Bruttomarge in den ersten neun Monaten des Geschäftsjahres 2023 im Jahresvergleich immer noch um 30 Basispunkte auf 85,8 % gestiegen ist – was darauf hindeutet, dass das Unternehmen in diesem schwierigen Markt über eine große Preissetzungsmacht verfügt. Veeva erwartet auch weiterhin, bis zum Kalenderjahr 2025 (das den größten Teil des Geschäftsjahres 2026 umfasst) Jahreseinnahmen von mehr als 3 Milliarden US-Dollar zu erzielen, was bedeutet, dass der Umsatz zwischen den Geschäftsjahren 2022 und 2026 mit einer CAGR von mindestens 13 % weiter wachsen wird.
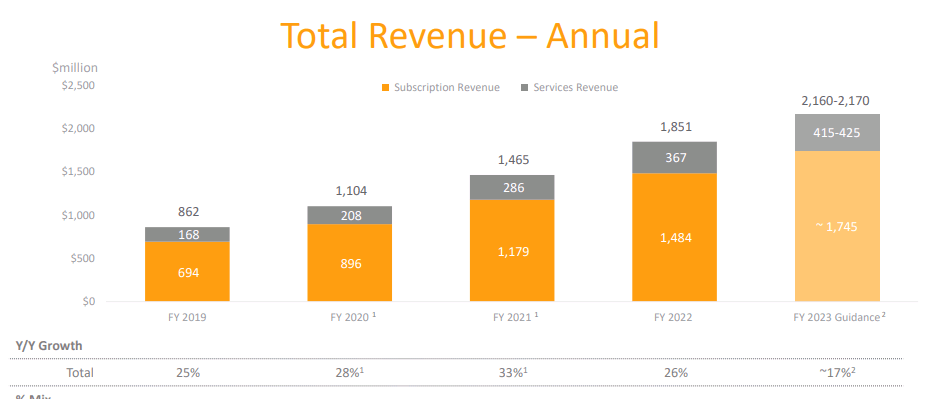
(Bildquelle: Veeva)
Lohnt sich der Kauf der Veeva-Aktie endlich?
Veeva hat derzeit einen Unternehmenswert von etwa 25 Milliarden US-Dollar, was das Unternehmen mit dem Zwölffachen des diesjährigen Umsatzes bewertet. Im Vergleich dazu wird der größere CRM-Konkurrent Salesforce, der ähnlich schnell wächst und auf breiterer Ebene vor ähnlichen makroökonomischen Herausforderungen steht, nur mit dem Fünffachen des diesjährigen Umsatzes gehandelt. In Bezug auf den Gewinn wird Veeva mit dem 40-Fachen der erwarteten Gewinne gehandelt, während Salesforce ein viel niedrigeres Kurs-Gewinn-Verhältnis von 27 aufweist.
Basierend auf diesen Vergleichen ist die Aktie von Veeva noch kein Schnäppchen. Die Investoren scheinen immer noch einen Aufschlag für seine Dominanz auf dem Life-Science-CRM-Markt zu zahlen, aber das Unternehmen könnte seinen Glanz verlieren, wenn es in den nächsten Jahren weiterhin ein Umsatz- und Gewinnwachstum im niedrigen bis mittleren Zehnerbereich erzielt.
Das Geschäftsmodell von Veeva sieht immer noch vielversprechend aus, aber die Aktie könnte weiterhin stagnieren und hinter dem Markt zurückbleiben, bis sich das Wachstum wieder beschleunigt. Es ist keine schlechte Aktie, um sie im Moment zu akkumulieren, da das Unternehmen wohl widerstandsfähiger gegen eine Rezession ist als viele andere Cloud-Softwareunternehmen, aber Anleger sollten nicht damit rechnen, dass es in absehbarer Zeit wieder auf sein Allzeithoch zurückkehrt.
Aktuelle News zu Veeva Systems Inc
In Kürze finden Sie hier News zu Veeva Systems Inc
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Veeva Systems Inc im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox