Darum gehts
- Die Aktie verlor am 19. November um 2,6 Prozent auf 724,70 Euro (Xetra-Schluss, Basis Vortag) und notiert damit rund 63 Prozent unter dem Hoch vom 19. Januar (1.966 Euro).
- Trotzdem vergibt in den drei Analysten-Auswertungen von finanzen.net, MarketScreener und boerse-express kein einziges Institut Verkauf; die Ziele reichen von 900 bis 1.650 Euro (Stand: Anfang bis Mitte November).
- Die Prognose vom 5. November (rund 13,2 Milliarden Euro Umsatz, rund 18,5 Prozent operative Marge) impliziert rechnerisch ein viertes Quartal mit rund 4,8 Milliarden Euro Umsatz – die gesenkte Jahresprognose bleibt also bemerkenswert fordernd.
- Der operative freie Cashflow der ersten neun Monate lag bei minus 1,7 Milliarden Euro (Berenberg-Notiz, 12. November) – diese Zahl, nicht der Auftragsbestand von 78,0 Milliarden Euro, erklärt die Kursschwäche.
Warum fällt die Rheinmetall Aktie, obwohl kein Analyst sie zum Verkauf empfiehlt?
Rheimmetall AG: Hier der Widerspruch, mit dem dieser Artikel beginnt: Das Analystenfeld ist geschlossen positiv. Finanzen.net zählt elf Analysen mit acht Kaufen, drei Halten und null Verkäufen und einem Durchschnittsziel von 1.355,56 Euro; MarketScreener kommt am 13. November auf 1.328,50 Euro aus 22 Studien; boerse-express notierte am 17. November einen Median von 1.100 Euro (die mittlere aller Prognosen) bei acht Kaufen und vier Halten.
Und dennoch: Am 19. November schloss die Aktie bei 724,70 Euro, 2,6 Prozent tiefer als am Vortag, dem tiefsten Stand seit Februar 2025. Selbst das niedrigste frische Ziel – 900 Euro von Berenberg und Bank of America – läge rund 24 Prozent über dem Kurs.
Ein Markt, der eine Aktie unter das schwächste aller Analystenziele drückt, glaubt offenbar nicht mehr, was die Analysten rechnen. Genau das macht den Fall analytisch so faszinierend: Zwei Lager, beide mit belastbaren Zahlen, und der Kurs entscheidet derzeit für keins von beiden.
Der Gegenspieler tritt früh auf, denn er hat Recht in Teilen: David Perry, Analyst bei JPMorgan, zählte nach der Quartalsmitteilung innerhalb von elf Monaten bereits die fünfte Umsatz- oder Gewinnwarnung des Konzerns und senkte sein Ziel von 1.350 auf 1.150 Euro, Rating Neutral.
Seine Position ist keine Randmeinung, sie hat Substanz: Wer so oft vertröstet wird, hört irgendwann auf das Was zu achten – das Wie, die Terminierung, zählt. Ihm gegenüber steht RBC mit „Outperform" (deutsch: Kauf-Übergewicht) und 1.600 Euro (5. November) sowie die Deutsche Bank mit „Kauf" und 1.650 Euro (6. November), jeweils gestützt auf einen Auftragsbestand, der größer ist als der doppelte Börsenwert.
Beide Positionen sind plausibel. Diese Redaktion hat eine eigene Meinung – und sie liegt zwischen beiden Lagern, näher bei der Skepsis, als der Markt es ahnen lässt.
Was am 5. November wirklich geschah: die zweite Senkung in drei Monaten
Zur Einordnung der Chronologie, damit die Zahl 724,70 nicht als Ausbruch erscheint: Am 5. November senkte Rheinmetall die Umsatzprognose 2026 auf rund 13,2 Milliarden Euro, nachdem zuvor 13,7 bis 14,2 Milliarden galten, und die prognostizierte operative Marge auf rund 18,5 Prozent, zuvor rund 19 Prozent.
Das Unternehmen begründete die Senkung mit dem Ausbleiben des Arminius-Auftragseingangs und Verzögerungen bei Losabnahmen von Artilleriemunition (Konzernangabe vom 5. November, berichtet unter anderem von Morningstar) – und legte die Folge offen auf den Tisch:
Zitat
Es war die zweite Prognosesenkung innerhalb von drei Monaten.
Die Reaktion fiel heftig aus: Am Tag danach gab die Aktie auf Xetra 16,1 Prozent ab und schloss bei 841,50 Euro, einer der schwärzsten Tage der jüngeren Firmengeschichte.
Seither hat sich der Druck nicht gelöst, im Gegenteil: Mindestens vierzehn Häuser senkten ihre Ziele, Mitte November riss eine Gewinnwarnung des tschechischen Konkurrenten CSG die Aktie um fast 7 Prozent mit in die Tiefe, und am 19. November notierte sie erstmals seit Monaten unter 730 Euro – ohne dass an diesem Tag ein einzelner neuer Auslöser benennbar wäre.
Ein Markt, der ohne neue Nachricht weiterfällt, hat die Geschichte internalisiert: Er handelt die Angst vor der sechsten Warnung, nicht die fünfte, die bereits eingepreist ist.
Ein Analyst brachte die verbreitete Sorge auf den Punkt: Drohnen könnten Artillerie verdrängen und damit das Munitionsgeschäft strukturell schwächen – ein Einwand, den der Kapitalmarkttag beantworten muss, nicht die Analystenmodelle von gestern.
Das Rekordjahr, das keiner mehr erwähnt – und die stillschweigende Rechnung der gesenkten Prognose
Hier beginnt der Teil der Akte, der vom Markt derzeit überlesen wird. Die ersten neun Monate 2026 waren die stärksten der Unternehmensgeschichte: Der Konzernumsatz stieg um 38 Prozent gegenüber dem Vorjahreszeitraum auf 8,38 Milliarden Euro, das operative Ergebnis um 68 Prozent auf 1,34 Milliarden Euro, die operative Marge von 13,1 auf 16,0 Prozent.
Allein im dritten Quartal wuchs der Umsatz um rund ein Drittel auf 3,15 Milliarden Euro, das operative Ergebnis um 62 Prozent auf 553 Millionen Euro bei einer Marge von 17,5 Prozent; der den Aktionären zurechenbare Nettogewinn stieg von 152 auf 296 Millionen Euro und übertraf damit die FactSet-Erwartung von 267,2 Millionen.
Die Kursdramaturgie und die operative Realität laufen also auseinander – ein sinkender Kurs, aber ein Konzern, der verdient wie nie.
Kurz eingeordnet: Die operative Marge ist das operative Ergebnis – also der Gewinn vor Zinsen und Steuern aus dem laufenden Geschäft – im Verhältnis zum Umsatz; sie misst, wie viel von jedem eingenommenen Euro im Kerngeschäft übrig bleibt.
Nun die stillschweigende Rechnung, und sie ist der Punkt, an dem dieser Artikel die gesenkte Prognose für fordernder hält, als der Markt sie feiert: Zieht man von der Jahresprognose von rund 13,2 Milliarden Euro die neun Monate mit 8,38 Milliarden ab, bleiben für das vierte Quartal rund 4,8 Milliarden Euro Umsatz (eigene Berechnung aus Konzernangaben).
Das wären rund 53 Prozent mehr als im gerade gemeldeten dritten Quartal – und das dritte Quartal war bereits ein Rekordquartal. Die gleiche Rechnung für das Ergebnis: Von rund 2,4 Milliarden Euro operativem Ergebnis (13,2 Milliarden mal 18,5 Prozent, eigene Berechnung) entfallen nach dem Neun-Monats-Stand von 1,34 Milliarden rechnerisch rund 1,1 Milliarden auf das Schlussquartal.
Eine Prognose, die nach zwei Senkungen noch ein solches Schlussquartal verlangt, ist keine kapitulative – sie ist ambitioniert. Wer auf Fallhöhe setzt, sollte wissen, dass die Fallhöhe hier zweigeteilt ist: nach unten durch die Terminierung, nach oben durch ein Quartal, das der Markt faktisch nicht mehr glaubt.
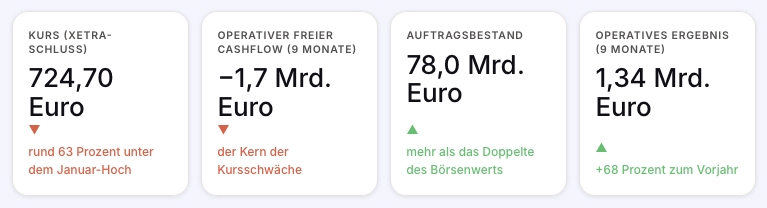
Rheinmetall Aktie am 19. November 2026: Kurs 724,70 Euro, Cashflow minus 1,7 Milliarden Euro, Auftragsbestand 78,0 Milliarden Euro – vor dem Kapitalmarkttag in Hamburg.
Die Zahl, die alles erklärt: minus 1,7 Milliarden Euro operativer freier Cashflow
Zunächst zum wichtigsten Begriff: Der operative freie Cashflow ist das Geld, das ein Unternehmen nach allen Investitionen aus dem laufenden Geschäft tatsächlich erwirtschaftet – der härteste Realitätstest für jede Wachstumsgeschichte.
Diese Zahl lag bei Rheinmetall nach neun Monaten 2026 bei minus 1,7 Milliarden Euro (Berenberg-Notiz, 12. November, berichtet von Börse Global). Hier liegt der Kern des Konflikts: Der Auftragsbestand belief sich zum Quartalsstichtag auf 78,0 Milliarden Euro – mehr als das Doppelte des Börsenwerts von rund 33,8 Milliarden Euro (eigene Berechnung: 46,67 Millionen Aktien laut Yahoo Finanzen mal 724,70 Euro).
Aber ein Auftragsbestand ist ein Versprechen über die Zukunft, und freie Mittel sind die Gegenwart. Ein Konzern, der rekordverdient und trotzdem Geld verbraucht, muss irgendwo Liquidität herbitten oder zurückhalten: über Anzahlungen – die beim Arminius-Projekt nun gerade nicht fließen –, über Kreditlinien oder, woran Anleger im Stadium fallender Kurse zuletzt denken, über den Kapitalmarkt.
Die Verzögerung des Arminius-Auftrags ist deshalb doppelt teuer: Sie verschiebt nicht nur Umsatz, sondern auch die Anzahlung von mehr als drei Milliarden Euro, die im ursprünglichen Planungstakt 2026 eingegangen wäre.
Berenberg hat daraus am 12. November die Konsequenz gezogen und das Ziel von 1.020 auf 900 Euro gesenkt, Rating Halten; die Prüfsteine seien Lieferfähigkeit und terminliche Verlässlichkeit der Abnahmen, nicht der Bedarf.
Bank of America ging am selben Tag auf 900 Euro und stufte auf Neutral ab, zuvor 1.300 Euro. Bernstein senkte von 1.200 auf 1.000 Euro, JPMorgan auf 1.150 Euro. Auf der anderen Seite halten RBC bei 1.600 und die Deutsche Bank bei 1.650 Euro – die Spanne der frisch datierten Ziele reicht also von 900 bis 1.650 Euro, und der Kurs von 724,70 Euro liegt unterhalb des gesamten Spektrums.
Nur das Juli-Ziel von Barclays über 2.000 Euro ragt als veraltete historische Kante darüber hinaus und taugt allenfalls als Erinnerung daran, wie die Welt im Sommer noch aussah.
Was in Hamburg entschieden wird: drei prüfbare Fragen für die Rheinmetall Aktie
Ein Begriff für die nächsten Tage: Ein Kapitalmarkttag ist eine Veranstaltung eines Unternehmens für Investoren, auf der die Geschäftsführung Strategie, Ziele und Projektfortschritte darstellt und Fragen der Kapitalgeber beantwortet.Der Termin steht fest: Vom 25. bis 27. November 2026 findet der Kapitalmarkttag in Hamburg statt – er beginnt in fünf Tagen.
Drei Fragen entscheiden dort über die Richtung der Aktie, und jede ist prüfbar:
- Erstens die Terminierung des Boxer-Projekts Arminius. Der mögliche Rheinmetall-Anteil beläuft sich nach Angaben des Vorstands auf rund 12,4 Milliarden Euro zuzüglich der Anzahlung von mehr als drei Milliarden Euro; frühere Schätzungen, die Zusatzoptionen einbezogen, lagen deutlich höher. Der Auftrag, dessen Verschiebung die Jahresprognose gekippt hat, dürfte nach jetzigem Stand erst 2027 unterschriftsreif werden (Berenberg-Notiz).
- Zweitens die Munitionsabnahmen: Verzögerte Losabnahmen haben die Prognose ebenso belastet wie Arminius (Konzernangabe vom 5. November) – der Kapitalmarkttag muss hier Termine liefern, keine Absichtserklärungen.
- Drittens die Liquiditätsbrücke: Wie der Konzern das negative Quartal der freien Mittel überbrückt, bevor die Arminius-Anzahlungen fließen, ist die Frage, die Berenberg gestellt hat und die in Hamburg eine Antwort verdient. Ein Trost für die Optimisten liegt daneben im Kalender: Beim XM30-Programm sind nach der Auslieferung der ersten Prototypen im September potenziell rund 3.000 Schützenpanzer im Raum.
Wer diese Prüfliste mitnimmt, kann den Kapitalmarkttag selbst bewerten – und genau das ist der Zweck dieses Artikels: Er ist das Vorspiel zu einem Termin, dessen Ergebnis der Leser nachvollziehen kann.
Die Kennzahlen im Überblick
- Kurs (Xetra-Schluss) - 724,70 - Euroaktiencheck.de, 19. November 2026
- Umsatzprognose 2026 - rund 13,2 Milliarden Euro - Konzernangabe, 5. November 2026
- Operatives Ergebnis neun Monate 2026 - 1,34 Milliarden Euro (plus 68 Prozent) - aktiencheck.de, 5. November 2026
- Operativer freier Cashflow neun Monate 2026 - minus 1,7 Milliarden Euro - Berenberg, 12. November 2026
- Auftragsbestand - 78,0 Milliarden - Euroaktiencheck.de, Quartalsstichtag
- WKN und ISIN - 703000, DE0007030009 - Bezugsdatum: 19. November 2026
Die Rechnung
Die Redaktion rechnet mit einem Kurspotenzial von 800 Euro.
Der vollständige Weg, jede Annahme benannt: Die Kursbasis ist der Xetra-Schluss vom 19. November bei 724,70 Euro; zugrunde liegen 46,67 Millionen Aktien (Yahoo Finanzen). Für 2026 übernimmt die Rechnung die gesenkte Konzernprognose von rund 13,2 Milliarden Euro Umsatz bei rund 18,5 Prozent operativer Marge – also rund 2,4 Milliarden Euro operatives Ergebnis (13,2 multipliziert mit 0,185).
Der Umwandlungssatz von operativem Ergebnis in ausgewiesenen Aktionärsgewinn liegt nach den ersten neun Monaten bei rund 50 Prozent (1,34 Milliarden Euro operatives Ergebnis standen 674 Millionen Euro Ergebnis je Aktie von 14,44 Euro mal 46,67 Millionen Aktien gegenüber; eigene Berechnung); angesetzt werden 50 Prozent, also rund 1,2 Milliarden Euro und ein Ergebnis je Aktie von rund 26 Euro für 2026.
Für 2027 – das Jahr, in dem die verschobenen Arminius-Umsätze und die Anzahlung landen müssten – unterstellt die Basisrechnung Umsatz von rund 18 Milliarden Euro (plus rund 36 Prozent gegenüber den 13,2 Milliarden von 2026, getragen von Arminius und nachgeholten Munitions-Losabnahmen), eine operative Marge von 19 Prozent, also 3,4 Milliarden Euro operatives Ergebnis, und einen auf 55 Prozent steigenden Umwandlungssatz, weil die Anzahlungen die Finanzierungslast senken.
Das ergibt rund 40 Euro je Aktie. Darauf legt die Redaktion das Zwanzigfache des Gewinns je Aktie an – dieses Verhältnis von Kurs zu Gewinn heißt Kurs-Gewinn-Verhältnis und ist das einfachste Bewertungsmass der Börse.
Es liegt unter dem historischen Prämienniveau des Sektors und über dem Vielfachen eines Unternehmens mit Umsetzungsproblemen. Zwanzig mal vierzig ergibt 800 Euro.
- Grenze dieser Annahme: Sie steht und fällt mit der Erwartung, dass die verschobenen Aufträge 2027 tatsächlich ankommen – terminiert die Konzernführung erneut, gilt die untere Spur.
- Bull Case (Aufwärts-Szenario): Arminius wird 2027 fristgerecht unterschrieben, die Anzahlung über drei Milliarden Euro fließt, die verzögerten Munitions-Losabnahmen werden terminiert nachgeholt.
Dann trägt der Aufschwung: 20 Milliarden Euro Umsatz, 20 Prozent Marge, 4 Milliarden Euro operatives Ergebnis, 55 Prozent Umwandlung – rund 47 Euro je Aktie, mal 21 ergibt rund 990 Euro. - Bear Case (Abwärts-Szenario): Die Terminierung rutscht erneut, die Abnahmen bleiben zäh, die Drohnenskepsis am Munitionsgeschäft wächst. Dann bleibt es bei 15,5 Milliarden Euro Umsatz (plus rund 17 Prozent gegenüber 2026), 17,5 Prozent Marge, 2,7 Milliarden Euro operativem Ergebnis, 50 Prozent Umwandlung – rund 29 Euro je Aktie.Ein Umsetzungsabschlag von 16 multipliziert mit 29 ergibt rund 465 Euro.
- Die Einladung zum Nachrechnen lautet diesmal anders als üblich: Prüfen Sie vor allem den Umwandlungssatz – er ist die unauffälligste Schraube der ganzen Konstruktion, und an ihr hängt, wie viel vom operativen Rekordjahr bei Aktionären ankommt. Wer die Zahlen entsprechend anders setzt, hat das Ziel sofort vor sich; die Kette ist komplett vorgelegt.
Fazit aus der Black Research Redaktion: Hold
Nach zwei Senkungen binnen drei Monaten ist die Prognose nun so konserviert, dass sie ein Rekordquartal verlangt, um überhaupt zu reichen – das begrenzt die Fallhöhe zusätzlich.
Warum Hold und nicht Buy: Fünf Warnungen in elf Monaten (JPMorgan) sind kein Zufallsprodukt mehr, und der operative freie Cashflow von minus 1,7 Milliarden Euro verlangt eine Antwort, die es vor dem Kapitalmarkttag nicht gibt. Der Markt hat gelernt, Worten zu misstrauen – das kann die Aktie nach dem Kapitalmarkttag bei Tatsachen ändern.
Deshalb: keine Position vor dem Termin, hier wird gewartet – gegen das Risiko eines Kursimpulses, der den Einstieg verteuert.
Risiken im Klartext
Erstens das Timing-Risiko: Noch 2026 strebt der Konzern nach eigener Angabe den festen Arminius-Vertrag an, Berenberg sieht ihn realistisch erst 2027 unterschriftsreif – rutscht die Unterschrift erneut, kippt die Basisannahme des Bull Case (rund 990 Euro), und der Bear Case von rund 465 Euro kommt in Reichweite.
Zweitens das Liquiditätsrisiko: Der operative freie Cashflow von minus 1,7 Milliarden Euro nach neun Monaten verlangt eine Brücke, bis die Arminius-Anzahlungen von mehr als drei Milliarden Euro fließen – bleibt sie länger nötig als geplant, wachsen die Kosten der Finanzierung und mit ihnen der Bewertungsabschlag.
Drittens das Technologie-Risiko: Das ohnehin durch Auftragsverschiebungen belastete Munitionsgeschäft könnte dauerhaft unter Druck geraten, wenn unbemannte Drohnen Artillerie verdrängen (Einwand eines Analysten von Goldesel, 19. November, aktiencheck.de). Die Analystenzahlen hierfür sind noch unzureichend gesichert – der Einwand ist deshalb als These zu lesen, nicht als Fakt.
Aktuelle News zu Rheinmetall AG
Rheinmetall AG: Klaus-Günter Vennemann, Kauf
Rheinmetall AG: Professor Dr. Andreas Arthur Georgi, Kauf
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Rheinmetall AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox