Darum gehts
- Am 1. April 2028 läuft der US-Marktschutz für Eliquis aus; mit Ibrance und Vyndaqel steht rund ein Drittel des Konzernumsatzes zur Disposition (Analystenschätzung).
- Für dasselbe Jahr visiert Pfizer die ersten Zulassungen von Berobenatide an, dem monatlich dosierten Abnehmwirkstoff aus der Metsera-Übernahme für rund 10 Milliarden US-Dollar.
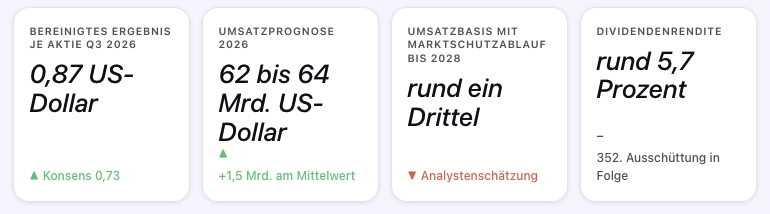
- Im dritten Quartal 2026 übertraf das bereinigte Ergebnis mit 0,87 US-Dollar je Aktie den Konsens von 0,73 US-Dollar; die Umsatzprognose 2026 stieg auf 62 bis 64 Milliarden US-Dollar.
- Die Aktie notiert bei rund 30 US-Dollar nahe dem 52-Wochen-Hoch von 31,06 US-Dollar; das durchschnittliche Analystenziel von 29,26 US-Dollar liegt darunter.
- Auf die bereinigte Prognose gerechnet notiert Pfizer bei einem Vielfachen von rund zehn; der ausgewiesene Gewinn je Aktie der letzten zwölf Monate liegt bei 0,64 US-Dollar.
Pfizer hat sich mit milliardenschweren Zukäufen Zeit verschafft – ob sie reicht, entscheidet sich 2028, wenn Marktschutzablauf und geplanter Neustart auf dasselbe Jahr fallen.
Das Rennen gegen den 1. April 2028
Ein Konzern übertrifft die Gewinnerwartung der Analysten um fast ein Fünftel und hebt seine Jahresprognose an – und die Aktie notiert trotzdem kaum über dem, was die Analystenschaft im Schnitt dafür zahlt.
Pfizer schloss am 3. November 2026 bei 30,00 US-Dollar, rund drei Prozent unter dem 52-Wochen-Hoch von 31,06 US-Dollar, während das Durchschnittsziel der Analysten bei 29,26 US-Dollar lag. Der Markt läuft seiner eigenen Messlatte bereits voraus.
Am selben Tag hatte der Konzern das dritte Quartal vorgelegt: 16,6 Milliarden US-Dollar Umsatz, bereinigt 0,87 US-Dollar je Aktie gegen einen erwarteten Wert von 0,73 US-Dollar, die Jahresprognose um 1,5 Milliarden US-Dollar am Mittelwert auf 62 bis 64 Milliarden US-Dollar angehoben.
Und genau hier teilt sich die Analystenschaft in zwei Lager, die nicht verschieden optimistisch, sondern unterschiedlich strukturiert begründen.
Scotiabank hat Pfizer auf Outperform hochgestuft und das Kursziel von 30 auf 33 US-Dollar angehoben: Produkte, Pipeline und Umsetzung des Konzerns überträfen die Erwartungen fortlaufend.
Cantor Fitzgerald hält an der Einstufung Neutral fest und notiert ein Kursziel von 28 US-Dollar – mit der Begründung, der Kurs hänge weitgehend am Ausgang klinischer Studien ab, während langfristiges Wachstum und die Haltbarkeit der Dividende offen blieben.
Zwei Institute, dieselbe Zahlenbasis, fünf US-Dollar Differenz im Zielwert.
Was beide eint, ist ein Datum: der 1. April 2028. An diesem Tag läuft der US-Marktschutz für Eliquis aus. Und Pfizer hat für dasselbe Jahr die ersten Zulassungen seines Hoffnungsträgers Berobenatide anvisiert – ein Wirkstoff, den der Konzern im Vorjahr für rund 10 Milliarden US-Dollar mitgekauft hat. Der vorliegende Artikel prüft in vier Schritten, ob die neue Substanz die Lücke füllt, die der alte Blockbuster reißt.
Was am 1. April 2028 wirklich passiert
Ein Patent-Cliff bezeichnet den steilen Umsatzabfall, der einsetzt, wenn Nachahmerpräparate nach Ablauf des Marktschutzes in den Markt strömen und die Preise drücken.
Für Pfizer ist das kein abstraktes Risiko, sondern ein Kalendereintrag.
Der 1. April 2028 ist der Tag, an dem die meisten Generika-Anbieter für Eliquis in den Vereinigten Staaten starten dürfen – nach Gerichtsurteilen und Vergleichen zementiert, die den Markenpartnern Bristol Myers Squibb und Pfizer die Exklusivität bis zu diesem Datum zusichern.
Der Loss of Exclusivity, kurz LOE, ist der erste Tag, an dem ein Nachahmerpräparat legal konkurrieren darf. Wie schnell es danach geht, zeigen Branchenbeispiele: Tecfidera, ein Multiple-Sklerose-Präparat, fiel im ersten vollen Generika-Jahr auf rund ein Fünftel seines früheren Umsatzniveaus.
Nach Analystenschätzungen entfallen auf Eliquis und den Brustkrebs-Wirkstoff Ibrance zusammen rund 23 Prozent des Pfizer-Umsatzes; Ibrance verliert den Marktschutz bereits 2027.
Hinzu kommt Vyndaqel, das Präparat gegen eine seltene Herzkrankheit, das 2025 mit 6,4 Milliarden US-Dollar rund 10 Prozent des Konzernumsatzes trug; sein US-Grundpatent läuft 2026 aus, eine Verlängerung bis 2028 ist beantragt, aber nicht entschieden.
Addiert stehen rund ein Drittel der Umsatzbasis bis 2028 zur Disposition.
Marktbeobachter beziffern den Gesamtumsatzabfall durch Patentabläufe bis 2030 auf 15 bis 20 Milliarden US-Dollar. Bereits die Jahresprognose 2026 absorbiert nach deren Berechnungen rund 1,1 Milliarden US-Dollar an wegfallenden Umsätzen.
Wer die Zahl ein Drittel liest, neigt zu zwei Fehlschlüssen. Der erste: Das sei eine langsame Erosion über Jahre. Tatsächlich fällt der Löwenanteil meist binnen zwölf Monaten nach dem Starttermin – die Prüfungsfrage lautet nicht, ob Pfizer Zeit hat, sondern ob die Antwort im April 2028 bereits fertig und zugelassen ist. Der zweite: Pfizer könne die Lücke aus dem Bestand heraus auffangen. Genau das führt zur Kernzahl dieses Artikels.
Warum die stärkste Spritze nicht gewinnen muss
Ein GLP-1-Rezeptoragonist ist ein Wirkstoff, der ein natürliches Darmhormon imitiert und über Appetit, Blutzucker und Magenentleerung wirkt; die Klasse hat sich in wenigen Jahren vom Diabetes-Markt zum umsatzstärksten Wachstumsfeld der Branche entwickelt.
In diesem Feld will Berobenatide antreten, jener ultralang wirksame Wirkstoff aus der Metsera-Übernahme für rund 10 Milliarden US-Dollar.
Seine Kennzahl stammt aus der Phase 2b, vorgestellt im Juni 2026 auf der Jahrestagung der American Diabetes Association: bis zu 12,3 Prozent placebokorrigierter Gewichtsverlust nach 28 Wochen unter monatlicher Injektion in der Erhaltungsdosis von 4,8 Milligramm.
Eine offene Folgestudie mit wöchentlicher Dosierung kam auf 15,9 bis 16,8 Prozent – ohne Placebegruppe und deshalb nicht direkt vergleichbar. Gemessen an der Spitze der Klasse wirkt das bescheiden: Zepbound von Eli Lilly erreichte in einer 72-wöchigen Vergleichsstudie 20,2 Prozent Gewichtsverlust, Wegovy von Novo Nordisk 13,7 Prozent.
Doch wer den Markt nach der größten Zahl bewertet, bewertet ihn möglicherweise falsch herum.
Drei Erhaltungsstudien der Klasse – STEP 5 für Semaglutid, SURMOUNT-MAINTAIN für Tirzepatid und ATTAIN-MAINTAIN – zeigen nach ihren Auswertungen: Erreichter Gewichtsverlust hält nur, wenn die Therapie dauerhaft nahe der höchsten verträglichen Dosis fortgeführt wird.
Die Therapietreue ist die eigentlich knappe Ressource dieses Marktes – und genau dort setzt Berobenatide an: mit einer Erhaltungsdosis, die monatlich statt wöchentlich injiziert wird, in einem Volumen von 0,5 Millilitern. Der Wirkstoff muss nicht der stärkste sein, um Anteil zu gewinnen; er muss bequemer sein – und zwar über den Zeitpunkt hinaus, an dem die Abbruchraten der Klasse zuschlagen.
Ob das trägt, prüft eine Studie, die kaum jemand beim Namen kennt: VESPER-6. Sie folgt einem Wechsel-Design – Patienten werden auf Semaglutid oder Tirzepatid eingestellt und wechseln dann auf Berobenatide – und liest im Jahr 2028 aus, dem Jahr der Kollision.
Bis dahin läuft ein Breitbandprogramm: Pfizer hat für 2026 zehn Phase-3-Studien zu Berobenatide gestartet oder angekündigt, bei Adipositas wie bei Begleiterkrankungen etwa des Kniegelenks oder der Schlafapnoe. Die ersten Zulassungen sind für 2028 anvisiert – nicht garantiert, sondern angestrebt.
Die Konkurrenz ruht derweil nicht: AstraZeneca hat mit Elecoglipron einen oralen GLP-1-Wirkstoff in Phase 3, und die Marktführer erweitern ihre eigenen Produktpaletten. Berobenatide startet als Spätstarter in ein bereits verteiltes Feld – mit einem Differenzierungsargument, das auf weniger Spritzen setzt statt auf mehr Wirkung.
Die Einkaufsliste, die rund 80 Milliarden US-Dollar kostete
Berobenatide steht nicht allein. Pfizer hat in den vergangenen Jahren Zukäufe getätigt, die nach der Zusammenfassung auf der Analysten-Telefonkonferenz rund 80 Milliarden US-Dollar umfassen – etwa 80 Prozent davon entfielen auf drei Übernahmen: Seagen, Metsera und Biohaven.
Das ist die Ausgangsbasis für das Entscheidungsjahr 2028, und ihre momentane Wucht ist in einer Zahl ablesbar, die im Quartalsbericht fast unterging.
Die neu eingeführten und zugekauften Produkte setzten im dritten Quartal 3,8 Milliarden US-Dollar um, operativ um 32 Prozent gegenüber dem Vorjahresquartal – von Geschäftsführer Albert Bourla als Beleg der zugrunde liegenden Geschäftskraft gewertet.
Nun die unbequeme Arithmetik: 3,8 Milliarden im Quartal sind annualisiert rund 15 Milliarden; ein Zuwachs von 32 Prozent auf dieser Basis bringt selbst bei gehaltenem Tempo nur rund 4,5 bis 5 Milliarden zusätzlich pro Jahr.
Dem steht eine Marktschutz-Lücke gegenüber, die nach den Schätzungen der Marktbeobachter bis 2030 auf 15 bis 20 Milliarden US-Dollar anwächst – solange die Neuprodukt-Basis klein ist, läuft der Zuwachs gegen einen Berg, der schneller wächst.
2026 wird nach aktueller Prognose ein Umsatzjahr zwischen 62 und 64 Milliarden US-Dollar, nachdem 2025 bei 62,6 Milliarden US-Dollar lag – Stagnation unter wachsender Anstrengung.
Die Nicht-Covid-Produkte wuchsen zwar um 7 Prozent operativ, doch die Covid-Erträge aus Comirnaty und Paxlovid sanken von 56,7 Milliarden US-Dollar im Rekordjahr 2022 über 6,7 Milliarden im Jahr 2025 auf erwartete rund 4 Milliarden US-Dollar im Jahr 2026, nach Unternehmensangaben.
Von der Pandemiespitze her gerechnet ist der Konzern kein Turnaround, sondern ein Sanierungsfall mit intakter Dividende – 2026 ist das Jahr, in dem die Restrukturierung abgeschlossen und das Wachstum noch nicht gestartet ist.
Dazu passt die Kostenkurve: Das Kostensenkungsprogramm mit ursprünglich 7,2 Milliarden US-Dollar Nettowirkung wird laut Konzern bis Ende 2026 nahezu vollständig realisiert sein, ein Folgeprogramm über weitere 2,5 Milliarden US-Dollar läuft von 2027 bis 2029.
Man kauft Wachstum mit Geld und Kostensenkung, um den Übergang zu überstehen. Die Frage des Übergangs bleibt trotzdem offen – sie wurde bisher nur teuer bezahlt, nicht beantwortet.
Zwei Gewinne, ein Unternehmen
Es gibt einen weiteren Grund für die Risikoprämie im Kurs, der für Privatanleger oft unsichtbar bleibt, weil er erst auf der zweiten Seite der Zahlen auftaucht.
Der nach US-Rechnungslegung ausgewiesene Gewinn je Aktie der letzten zwölf Monate liegt bei rund 0,64 US-Dollar – ein Vielfaches von rund 41, das Verlockung suggeriert.
Der bereinigte Gewinn, den Konzern und Analystenschaft für die Kapitalmarktkommunikation verwenden, ist mit 2,95 bis 3,05 US-Dollar für das Gesamtjahr fast fünfmal höher; die Differenz von rund 2,40 US-Dollar je Aktie führt im Wesentlichen auf Abschreibungen und Integrationskosten der rund 80-Milliarden-Kaufliste zurück.
Beide Zahlen sind echt – aber sie beschreiben zwei Wahrheiten.
- Die eine: Der Konzern verdient operativ fast das Fünffache dessen, was die Bilanz ausweist.
- Die andere: Einge- kauftes Wachstum muss real werden, sonst war der Preis zu hoch.
Das Dividendenkonto beruht auf der operativen Wahrheit – knapp, aber gedeckt. Der freie Cashflow der zwölf Monate bis Ende Juni 2026 betrug nach Unternehmenszahlen rund 11,0 Milliarden US-Dollar, die Dividendenlast rund 9,8 Milliarden.
Die Quartalsdividende von 0,43 US-Dollar ist die 352. in ununterbrochener Folge; auf Jahressicht rund 1,70 US-Dollar, beim Kurs von 30,00 US-Dollar eine Rendite von rund 5,7 Prozent. Ein Deckungsgrad von rund 1,1 verträgt keinen Ausfall des Berobenatide-Programms, ohne dass Dividende oder Investitionsbudget zur Disposition stehen.
Wer die Aktie als Einkommenstitel hält, hält faktisch eine Operation, deren Cashfluss in 2028 geprüft wird.
Die Katalysator-Uhr
- Noch in dieser Woche notiert die Aktie ex-Dividende, zum 6. November 2026.
- Anfang Februar 2027 legt Pfizer das vierte Quartal vor; der Analystenkonsens erwartet laut Kursdienst-Erhebungen 0,71 US-Dollar bereinigt je Aktie bei 16,89 Milliarden US-Dollar Umsatz – der erste Härtetest, ob die Jahresprognose von 62 bis 64 Milliarden US-Dollar hält.
Über das Jahr 2027 laufen die zehn Phase-3-Studien zu Berobenatide an; einzelne erste Datensätze dürften vor Ablauf des Jahres vorliegen, ohne dass ein verbindlicher Termin existiert. Dann die zwei Termine, die diesen Artikel zusammenfassen: 2028 liest VESPER-6 aus, und am 1. Artikel 2028 startet die Generika-Konkurrenz für Eliquis. Wer bis dahin nichts anderes mitnimmt als diese zwei Zeilen, hat die These vollständig mitgenommen.
Die Rechnung
Das Kursziel beruht auf einer Szenario-Rechnung für 2028, vollständig offengelegt.
Allen Szenarien liegt dieselbe Datenbasis zugrunde: die Prognose 2026 von 62 bis 64 Milliarden US-Dollar Umsatz und 2,95 bis 3,05 US-Dollar bereinigt je Aktie, der Marktschutzablauf auf Eliquis, Ibrance und Vyndaqel, die Phase-2b-Daten von Berobenatide und die Kostenprogramme. Die Gewichte sind ein analytisches Urteil, kein Ergebnis.
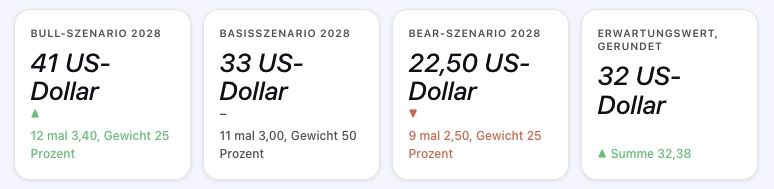
- Bull-Szenario, Gewicht 25 Prozent: Berobenatide erreicht die Zulassungen planmäßig, VESPER-6 bestätigt die Therapietreue-These über den Datenpunkt der Wechsel-Studie, die neu eingeführten Produkte halten ein Wachstum um 25 bis 30 Prozent, und der Cliff wird gedämpft, weil die Erstattungslogik in den USA Nachahmer langsamer einspeist als befürchtet.
Bereinigtes Ergebnis je Aktie 2028 bei rund 3,40 US-Dollar, das Vielfache hebt sich auf zwölf – branchenüblich für etablierte Großpharma-Werte. Rechnung: 12 mal 3,40 ergibt 40,80 US-Dollar, gerundet 41. - Basisszenario, Gewicht 50 Prozent: Die Zulassung von Berobenatide verschiebt sich teilweise in 2029, der Cliff greift pünktlich, die Kostenprogramme gleichen einen Teil aus, die Covid-Erlöse flachen aus. Bereinigtes Ergebnis je Aktie 2028 stabil um 3,00 US-Dollar, das Vielfache steigt moderat auf elf, weil das Abwärtsrisiko reduziert ist. Rechnung: 11 mal 3,00 ergibt 33 US-Dollar.
- Bear-Szenario, Gewicht 25 Prozent: VESPER-6 oder eine der pivotalen Studien enttäuscht, der Zugang zum Adipositas-Markt schrumpft auf Nische, Eliquis fällt ohne Gegengewicht. Bereinigtes Ergebnis je Aktie 2028 Richtung 2,50 US-Dollar, das Vielfache sinkt auf neun, weil die Dividende infrage gestellt würde. Rechnung: 9 mal 2,50 ergibt 22,50 US-Dollar.
- Der Erwartungswert: 0,25 mal 41 ergibt 10,25; 0,50 mal 33 ergibt 16,50; 0,25 mal 22,50 ergibt 5,63. Summe 32,38, gerundet ein Kursziel von 32 US-Dollar. Zwei Gegenproben: Auf die Jahresprognose 2026 gerechnet entspricht 32 US-Dollar einem Vielfachen von rund 10,7 – keine euphorische Bewertung.
Und die Dividendenrendite läge bei 32 US-Dollar noch bei rund 5,3 Prozent, also über dem, was der Markt für etablierte Großpharma ohne Ereignisrisiko verlangt. Wer andere Gewichtungen für plausibler hält, kann mit denselben Rechengrößen zu einem anderen Ziel kommen – sie stehen vollständig da.
Fazit
- Halten (hold) mit erstem Kursziel 32 US-Dollar bei aktuellem Kurs von 30,00 US-Dollar. Warum diese Stufe und nicht die Nachbarn: Ein Kauf setzte voraus, dass das Chance-Risiko-Verhältnis vor der Kollision klar positiv wäre – es ist ausgewogen, wie die Rechnung zeigt, deren Szenarien auf derselben Datenbasis beruhen; die Dividende von rund 5,7 Prozent vergütet das Warten, nicht den Ausgang.
Kennzahlen:
- Umsatz drittes Quartal 2026: 16,6 Milliarden US-Dollar (berichtet am 3. November 2026).
- Bereinigtes Ergebnis je Aktie, drittes Quartal 2026: 0,87 US-Dollar, Konsens 0,73 US-Dollar.
- Umsatzprognose Gesamtjahr 2026: 62 bis 64 Milliarden US-Dollar (angehoben am 3. November 2026 um 1,5 Milliarden US-Dollar am Mittelwert)
- Bereinigtes Ergebnis je Aktie, Gesamtjahr 2026: 2,95 bis 3,05 US-Dollar (Prognose vom 3. November 2026)
- Umsatzbasis mit Marktschutzablauf bis 2028: rund ein Drittel (Eliquis, Ibrance, Vyndaqel; Analystenschätzung, Stand Oktober/November 2026)
- WKN: 852009 | ISIN: US7170811035 | Kursbasis: 30,00 US-Dollar, NYSE, Schlusskurs vom 3. November 2026
Risiken
im Klartext
Studienrisiko:
Studienrisiko: Berobenatide ist in Phase 2b positiv, aber nicht in pivotalen Daten validiert; zehn Phase-3-Studien bieten viele Gelegenheiten für Verzögerung, Dosisanpassung oder Misserfolg. Ein enttäuschender VESPER-6-Datenpunkt 2028 würde die Kernthese dieses Artikels widerlegen und das Basisszenario ins Bearszenario kippen lassen.
Fixtermin ohne Bremse: Der Starttermin 1. April 2028 ist gerichtlich und vertraglich fixiert – schwächer anlaufende Neuproduktumsätze können den Marktschutzablauf nicht aufschieben. Die Differenz von rund 4,5 bis 5 Milliarden US-Dollar jährlichem Zuwachs gegen eine wachsende Lücke von 15 bis 20 Milliarden US-Dollar ist ein reales Timing-Risiko, selbst wenn alle Zulassungen kommen.
Dividendenengpass: Der Deckungsgrad von rund 1,1 verträgt keinen zusätzlichen Belastungsfall; ein Cashflowschock würde die Frage nach der Ausschüttung eröffnen, die seit Jahrzehnten nicht gestellt wurde.
| Publiziert am | 05.11.2026, 07:19 Uhr |
| Aktualisiert am | 05.11.2026, 07:20 Uhr |
Aktuelle News zu Pfizer Inc
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Pfizer Inc im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox