Darum gehts
- Warum stuft JPMorgan herab, obwohl Munich Re das Gewinnziel 2026 von 6,3 auf 6,6 Milliarden Euro hebt? Diese Bewertung rechnet beide Positionen gegeneinander.
- Munich Re steigert den Neunmonatsgewinn auf 5,667 Milliarden Euro nach 5,176 Milliarden Euro im Vorjahreszeitraum; das dritte Quartal übertrifft mit 1,742 Milliarden Euro den Analystenkonsens von 1,479 Milliarden Euro um rund 18 Prozent (Quartalsmitteilung vom 12. November 2026; Konsens laut Unternehmensangabe).
- Die Juli-Erneuerungen fielen beim Preis um 5,5 Prozent schwächer aus, das Prämienvolumen sank um 9,1 Prozent auf 2,9 Milliarden Euro (PolicyRix, 20. Oktober 2026); zugleich senkte der Konzern das Erlösziel der Rückversicherung von 40 auf 38 Milliarden Euro (Halbjahresberichterstattung).
- Die Lebens- und Kranken-Rückversicherung legte den technischen Beitrag im dritten Quartal auf 493 Millionen Euro nach 314 Millionen Euro; ERGO steuerte 263 Millionen Euro bei, die Solvenz-II-Quote liegt bei 301 Prozent (Quartalsmitteilung).
- Die Analysten-Spanne für die Aktie des Rückversicherers reicht von 530 Euro (RBC) bis 643 Euro (Metzler) – rund 21 Prozent Bewertungsspielraum auf derselben Datenbasis, bezogen auf das untere Ziel (MarketScreener, Stand November 2026).
Die These der Redaktion: Der Preisverfall im Sach-Rückversicherungsgeschäft ist echt und wird Gewinne kosten – aber die Münchner-Rück Aktie hat ihn eingepreist. Kapitalerträge, die Lebens- und Kranken-Rückversicherung und eine Solvenz-II-Quote von 301 Prozent tragen das Ergebnis von Munich Re breiter, als es der Herabstufungs-Schwall seit dem 6. November vermuten lässt. Daraus folgt: Buy mit Kursziel 630 Euro.
Der Rekord stimmt – der Markt zweifelt an der Fortsetzung
Ein Unternehmen schreibt das beste Neunmonatsergebnis seiner Geschichte, hebt die Jahresprognose an – und wird dafür binnen zwei Wochen von zwei Analystenhäusern herabgestuft.
Diese Sequenz passt nicht zusammen, und genau deshalb lohnt der Blick auf die Munich-Re-Aktie: Ihre Bewertung hängt nicht am Rekord, sondern an der Frage, wie lange Kapitalerträge einen drehenden Preiszyklus überdecken.
Munich Re, nach eigener Darstellung einer der weltweit führenden Rückversicherer, meldete am 12. November 2026 einen Neunmonatsgewinn von 5,667 Milliarden Euro, nach 5,176 Milliarden Euro im Vorjahreszeitraum. Der Versicherungsumsatz in den ersten neun Monaten stieg auf 46,6 Milliarden Euro.
Das dritte Quartal brachte 1,742 Milliarden Euro, rund 18 Prozent über dem Konsens von 1,479 Milliarden Euro (laut Unternehmensangabe). Und der Kurs? Er notiert bei 583,20 Euro – über dem Jahreshoch-Stand von Ende Oktober, der bei 572,60 Euro lag.
Der Markt honoriert die Zahlen also durchaus. Er glaubt nur nicht mehr an die Fortsetzung.
Rückversicherung, für das Verständnis dieses Artikels in einem Satz: Ein Rückversicherer versichert Versicherer – er übernimmt gegen Prämie einen Teil der Schäden, die einem Erstversicherer aus Katastrophen oder Großverträgen entstehen, und glättet so deren Ergebnis gegen ein eigenes, das solche Risiken gebündelt trägt.
Der frühe Gegenspieler dieser Analyse ist JPMorgan.
Analyst Kamran Hossain begründete die Herabstufung des Rückversicherers vom 6. November von Overweight auf Neutral – das Kursziel blieb bei 590 Euro. Seine Begründung, wiedergegeben nach der dpa-AFX-Meldung vom 6. November 2026 (Studie vom 5. November 2026):
Zitat
Wie viel dieser Vorsicht bereits im Kurs steckt, ist die offene Frage dieses Artikels. Sie entscheidet sich am 1. Januar 2027, wenn die große Erneuerungsrunde beginnt.
Was in den Quartalszahlen wirklich steht – und was nicht
Der erste Blick gehört der Combined Ratio, denn sie verrät, wie teuer der Rückversicherer sein Geschäft momentan bezahlt.
Die Combined Ratio setzt Schäden und Kosten ins Verhältnis zum verdienten Prämienvolumen; ein Wert unter 100 Prozent bedeutet, dass der technische Betrieb ohne Kapitalerträge Gewinn erwirtschaftet.
Im dritten Quartal 2026 lag sie in der Sach-Rückversicherung bei 80,0 Prozent (Quartalsmitteilung vom 12. November 2026) – ein guter Wert, aber eben nicht mehr der Ausnahmezustand des Vorjahresquartals mit 72,2 Prozent.
Die Großschadenquote betrug 14,9 Prozent. Die Global Specialty Insurance kam auf 83,9 Prozent.
Hier liegt das Detail, das der Markt bei aller Rekordrhetorik übersieht: Das zweite Quartal 2026 hatte mit 68,9 Prozent noch einen geradezu idealtypischen Wert geliefert – ein Quartal mit ungewöhnlich günstigen Großschäden, wie es sich nicht alle zwei Jahre wiederholt.
Das dritte Quartal mit 80,0 Prozent ist der normalere Zustand. Wer die Jahresprognose von 6,6 Milliarden Euro gedankenlos aus einem Friedensquartal heraus begründet, unterschätzt, wie viel vom Rekordhalbjahr Sachlage war und wie viel Substanz.
Das Management selbst benennt den Vergleichsstolperer: Das höhere Vorjahresergebnis im dritten Quartal 2025 (1,997 Milliarden Euro) war laut Quartalsmitteilung unter anderem auf außergewöhnlich niedrige Großschäden zurückzuführen.
Positiv und weniger beachtet: Die Lebens- und Kranken-Rückversicherung legte den gesamten technischen Beitrag im dritten Quartal auf 493 Millionen Euro nach 314 Millionen Euro im Vorjahresquartal – ein Anstieg um mehr als die Hälfte, getragen von starkem Neugeschäft und günstiger Schadenerfahrung, wie die Quartalsmitteilung ausführt.
ERGO steuerte 263 Millionen Euro zum Quartalsgewinn bei, mit einer Anlagerendite von 4,7 Prozent nach 4,2 Prozent. Die Gruppe ist also breiter aufgestellt, als es die Kopfzahl Sach-Rückversicherung suggeriert.
Und die Kapitalposition: Die Solvenz-II-Quote – das Regulierungsmaß für die Fähigkeit eines Versicherers, auch extreme Schadenszenarien aus dem eigenen Kapital zu tragen – lag am 30. September 2026 bei 301 Prozent. Das Eigenkapital belief sich auf 33,368 Milliarden Euro.
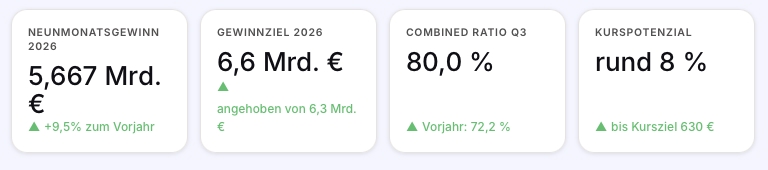
Munich Re im Zahlen-Überblick: Die wichtigsten Kennzahlen des dritten Quartals 2026 auf einen Blick — vom Neunmonatsgewinn über das angehobene Gewinnziel bis zur Combined Ratio der Sach-Rückversicherung.
Warum die Juli-Erneuerungen für die Munich-Re-Aktie die eigentliche Geschichte sind
Gegen den Zyklus hilft nur Erkenntnis: Die Rückversicherung funktioniert in Jahresringen, nicht in Quartalen. Bei den sogenannten Erneuerungsrunden verhandeln Erstversicherer und Rückversicherer einmal jährlich die Konditionen neu – die Mengen und Preise des kommenden Vertragsjahrs werden dort fixiert.
Die Runde zum 1. Januar ist die größte, die zum 1. Juli die zweitwichtigste, mit Schwerpunkt auf Sachkatastrophen aus den Vereinigten Staaten.
Die Zahlen der Juli-Runde 2026 hat der Fachdienst PolicyRix am 20. Oktober dokumentiert: Der Preisrückgang bei den Juli-Erneuerungen betrug 5,5 Prozent, über die Januar-, April- und Juli-Runden kumuliert 3,1 Prozent, und das Prämienvolumen der Julirunde sank um 9,1 Prozent auf 2,9 Milliarden Euro.
Munich Re bestätigte bei der Halbjahresberichterstattung die damalige Gewinnerwartung von 6,3 Milliarden Euro, senkte aber das Erlösziel der Rückversicherung von 40 auf 38 Milliarden Euro.
Das ist die eine Zeile in all den Verlautbarungen, die mehr über 2027 sagt als jede Prognoseanhebung über 2026: Der Konzern wird kleiner, wo der Markt weicher wird.
Nun die eigentliche analytische Frage: Muss eine Schadenquote fallen, wenn die Preise fallen? Nicht zwingend – die Combined Ratio kann auch bei sinkenden Prämien stabil bleiben, solange die Schäden freundlich bleiben.
Aber das Risiko verlagert sich: Bei niedrigeren Prämien trägt derselbe Hurrikan einen größeren relativen Stichel ins Ergebnis. Munich Re hat im dritten Quartal 2026 mit einer Großschadenquote von 14,9 Prozent einen Vorgeschmack davon gegeben.
Die Redaktion hält deshalb den RBC-Befund für die belastbarste Beschreibung der Lage — Preisdruck bis 2027, dessen Gegenstück höhere Anlageergebnisse sind (laut Börse Online, 20. Oktober 2026). Nur so ist die Prognoseanhebung auf 6,6 Milliarden Euro überhaupt logisch – der Vorstand setzt im Effekt darauf, dass die Kapitalerträge den technischen Verfall überkompensieren.
Wie fair ist die Munich-Re-Aktie bewertet? Zwei Lager, eine Datenbasis
Die Analystenfront nach den Zahlen sortiert sich entlang einer einzigen Frage: Wie viel Multiplikator verdient ein Rekord, von dem man weiß, dass sein stärkster Treiber dreht?
- Das Bear-Lager rechnet mit sinkenden Prämien und einem Bewertungsmultiplikator, der dem Zyklus folgt: JPMorgan (Neutral, 590 Euro, 6. November), BNP Paribas (Neutral, 580 Euro, Anfang November), Jefferies (Hold, 550 Euro, 23. Oktober), Berenberg (Hold, 565 Euro, 23. September), RBC (Sector Perform, 530 Euro, 20. Oktober, Ziel zuvor 500 Euro), dazu AlphaValue und Baader Europe mit Reduce bei 541 Euro (15. Oktober) sowie Banco Sabadell mit Underweight bei 550 Euro.
- Das Bull-Lager hält die Kapitalbasis und das Diversifikationsargument dagegen: Metzler hob das Ziel am 4. November von 600 auf 643 Euro (Buy) und verwies auf eine komfortable Bilanzposition, DZ Bank sieht bei 625 Euro einen fairen Wert (Kaufen, 23. Oktober), Barclays bestätigt Overweight mit 594 Euro (27. Oktober, zuvor 593 Euro), Kepler Cheuvreux bleibt mit Buy und 570 Euro (15. Oktober, zuvor 590 Euro) optimistisch.
Auffällig ist die Zeitstruktur, nicht die Mitte. Die Herabstufungen kamen fast alle vor oder direkt nach den Rekordzahlen – von JPMorgan am 6. November, also dreizehn Tage nach der Ad-hoc-Meldung zur Prognoseanhebung vom 23. Oktober und vier Tage vor der endgültigen Quartalsmitteilung.
Die Anhebungen (RBC von 500 auf 530 Euro am 20. Oktober, Metzler auf 643 Euro am 4. November) sind zahm gemessen an früheren Zyklen. Wenn zwei Lager dieselbe Datenbasis so unterschiedlich bewerten wie hier – die Spanne zwischen 530 und 643 Euro umfasst rund 21 Prozent, bezogen auf das untere Ziel –, dann entscheidet nicht das dritte Quartal, sondern die Januar-Runde.
Puffer oder Stützpfeiler: Was die Anlagen von Munich Re wirklich tragen
ERGO allein kam im dritten Quartal auf 4,7 Prozent Anlagerendite, und der Vorstand hob am 23. Oktober das Gewinnziel an — am selben Tag meldete der Konzern vorläufig rund 1,7 Milliarden Euro Quartalsgewinn gegen einen Konsens von 1,479 Milliarden Euro; am 12. November bestätigte die endgültige Quartalsmitteilung 1,742 Milliarden Euro.
Beides zusammen ergibt ein nur scheinbar paradoxes Bild: Der technische Zyklus dreht, der Anlagezyklus läuft. Genau auf diesem Doppelzyklus beruht das Kursziel dieses Artikels.
Wann die These dieser Analyse erstmals geprüft wird
Am 1. Januar 2027 beginnt die zentrale Erneuerungsrunde für Sachkatastrophen-Rückversicherung (PolicyRix, 20. Oktober 2026). Sie ist der Prüftermin dieser Analyse: Die Januar-Runde zeigt, wie weit der Preisverfall wirklich geht – die Marktteile, die im Juli bereits reduziert wurden, könnten in der großen Runde erneut unter Druck geraten. Bis dahin handelt die Aktie von Munich Re die Erwartung, danach die Realität.
Die fünf wichtigsten Zahlen für die Munich-Re-Aktie im Überblick
- Neunmonatsgewinn 2026: 5,667 Milliarden Euro, Munich Re Quartalsmitteilung, 12. November 2026
- Gewinnziel 2026 (angehoben), 6,6 Milliarden Euro, Ad-hoc-Mitteilung vom 23. Oktober 2026, bestätigt am 12. November 2026
- Combined Ratio Sach-Rückversicherung, Q3 80,0 Prozent, Munich Re Quartalsmitteilung, 12. November 2026
- Preisrückgang Juli-Erneuerungen, 5,5 Prozent, PolicyRix: 20. Oktober 2026
- Solvenz-II-Quote, 301 Prozent (30. September 2026), Munich Re Quartalsmitteilung, 12. November 2026
WKN 843002 | ISIN DE0008430026 | Bezugsdatum der Kursbasis: 17. November 2026, Xetra.
Die Rechnung
Der Rechenweg ist vollständig offengelegt, und jede Annahme steht hier. Die Aktienzahl ergibt sich indirekt, aber sauber: Die Marktkapitalisierung lag laut Kursdaten von ad-hoc-news am 21. Oktober 2026 bei 69,4 Milliarden Euro, der Xetra-Kurs bei 551,00 Euro – das impliziert rund 126 Millionen Aktien.
Auf dieser Basis ergibt sich ein Gewinn je Aktie von Munich Re für 2026 von rund 52,40 Euro aus dem angehobenen Ziel von 6,6 Milliarden Euro.
Wer nachrechnet: 6.600 Millionen Euro durch 126 Millionen Aktien. Damit steht die aktuelle Bewertung der Munich-Re-Aktie bei einem Kurs von 583,20 Euro bei einem Kurs-Gewinn-Verhältnis von rund 11,1 auf das laufende Geschäftsjahr.
Historisch haben Investoren einem Rückversicherer dieser Güte in normalen Zyklusphasen zwischen dem Zehnfachen und dem Dreizehnfachen des Gewinns zugemutet. Die Redaktion setzt für die kommenden zwölf Monate den mittleren Bereich an: das Zwölffache auf den Gewinn je Aktie von 52,40 Euro ergibt 629 Euro, gerundet ein Kursziel von 630 Euro.
Das entspricht einem Potenzial von rund 8 Prozent gegenüber dem Kurs vom 17. November 2026. Hinzu kommt eine Dividende von 20 Euro je Aktie (letzte Ausschüttung laut Kurs- und Analysedaten), das entspricht einer Rendite von rund 3,4 Prozent auf den aktuellen Kurs.
Zusammen ergibt sich ein Gesamtertragspotenzial von rund 11 bis 12 Prozent.
- Bull Case: 670 Euro. Multiplikator 12,8 auf 52,40 Euro Gewinn je Aktie. Setzt voraus, dass die Januar-Runde 2027 mengenmäßig stabil bleibt und der Preisrückgang sich im Rahmen der Juli-Runde bewegt, dass die Lebens-Rückversicherung ihren Zugewinn aus dem dritten Quartal über Jahresende trägt und die Solvenz-II-Quote von 301 Prozent den Rückkaufsspielraum eröffnet.
Das Szenario unterstellt keine höhere Prognose als die des Vorstands – es ist die konsequente Umsetzung der angehobenen 6,6 Milliarden Euro ohne Abstriche. - Bear Case: 524 Euro. Multiplikator 10,0 auf 52,40 Euro Gewinn je Aktie. Setzt voraus, dass die Januar-Runde den Preisverfall beschleunigt, ein schwerer Großschaden im Schlussquartal die Jahresprognose streift und der Markt Rückversicherern einen zyklischen Abschlag zumutet, wie er in weichen Marktphasen üblich war.
In diesem Szenario fällt auch die Dividendenstärke ins Gewicht: 20 Euro Ausschüttung entsprechen rund 3,8 Prozent Rendite, bezogen auf den Kurs von 524 Euro – das federt den Rücksetzer gegenüber dem Kursziel von 630 Euro um rund ein Fünftel ab. - Die Symmetrie ist gewollt: Beide Fälle rechnen mit derselben Gewinnerwartung des Vorstands und unterscheiden sich nur im Multiplikator. Das ist realistisch, denn der Streit an dieser Aktie ist kein Streit über die Zahlen, sondern über deren Dauerhaftigkeit.
Fazit aus der Black Research Redaktion: Buy
Das Fazit fällt bewusst nicht Strong Buy aus, obwohl das Bull-Argument breit ist.
Der Abstand zur Nachbarstufe nach unten ist ehrlich: Ein Risiko mit festem Datum am 1. Januar 2027 von diesem Ausmaß raubt jede Sicherheit darüber, ob der Einstieg nicht wenige Wochen später günstiger gelingt. Die Aktie von Munich Re ist auf Sicht von zwölf Monaten ein Kauf, weil ihre Bewertung den Preisverfall bereits trägt — Buy ist die Stufe für Anleger, die das Risiko benannt sehen wollen und trotzdem Teilhaber sein wollen, und genau das ist hier die Situation.
Die Nachbarstufe nach oben, Strong Buy, würde voraussetzen, dass der Preisverfall in der Januar-Runde bereits eingepreist ist — das zu behaupten, bevor die Runde überhaupt begonnen hat, wäre keine Analyse, sondern Vorfreude.
Und die Nachbarstufe nach unten, Hold, würde heißen, dass acht Prozent Kurspotenzial plus Dividende keiner Erwähnung wert sind — gerechnet gegen ein Unternehmen mit 301 Prozent Solvenz-II-Quote und Rekordhalbjahr wäre das die zu vorsichtige Stufe.
Risiken
im Klartext
Erstens: Die Januar-Erneuerungsrunde ab dem 1. Januar 2027 kann den Preisverfall beschleunigen, falls der Katastrophenverlauf des vierten Quartals freundlich bleibt und Erstversicherer ihre Deckungen verbilligt nachfragen. Das Prämienvolumen der Rückversicherung ist mit dem gesenkten Erlösziel von 38 Milliarden Euro bereits die erste Korrektur – eine zweite wäre konsequent.
Zweitens: Die Jahresprognose von 6,6 Milliarden Euro steht auf einem Quartal mit erhöhter Großschadenquote von 14,9 Prozent – ein einzelner schwerer Katastrophenwinter in den Vereinigten Staaten könnte die Zielerreichung von Munich Re gefährden und den Multiplikator zusätzlich belasten.
Drittens: Der Anlageerfolg ist kein Geburtsrecht. Ein relevanter Teil des Konzernergebnisses wird von den Kapitalerträgen getragen – was bei sinkenden Zinsen oder umkehrenden Kursverlusten an den Anlagemärkten schnell zum Belastungsposten wird. Die Bewertung dieser Analyse setzt stillschweigend stabile Anlagemärkte voraus; wer das nicht tut, liest hier das stärkste Contra-Argument.
black-research.com Munich Re Aktie bewertet
Investoren-Bereich von Munich Re
| Publiziert am | 18.11.2026, 16:07 Uhr |
| Aktualisiert am | 18.11.2026, 16:19 Uhr |
Aktuelle News zu Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München
In Kürze finden Sie hier News zu Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox