Darum gehts
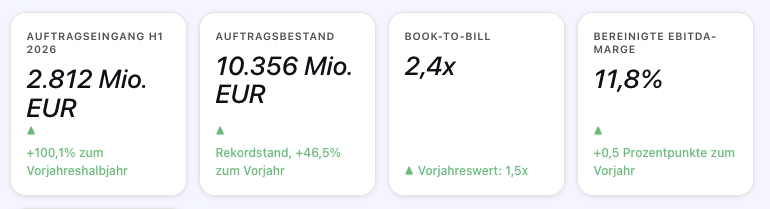
- Auftragseingang hat sich im ersten Halbjahr 2026 gegenüber dem Vorjahreszeitraum verdoppelt – auf 2,8 Milliarden Euro.
- Auftragsbestand erreicht mit 10,3 Milliarden Euro ein neues Allzeithoch.
- Bereinigte EBITDA-Marge steigt durch Volumeneffekte auf 11,8 Prozent.
- ECRS-Radar und PEGASUS-Programm können wiederkehrende Einnahmen aus Wartung und Upgrades eröffnen.
- JPMorgan, Barclays und Bank of America halten ihre Ratings trotz verbesserter Datenlage bei Neutral – mit Kurszielen von 77 bis 100 Euro.
Hensoldt steht an einem Wendepunkt, den die Rating-Entscheidungen großer Analystenhäuser noch nicht widerspiegeln. Während Wettbewerber im Verteidigungssektor häufig auf Mengenwachstum durch Munition oder einfache Plattformen setzen, vollzieht der in Taufkirchen bei München ansässige Sensor-Spezialist einen subtileren, langfristig aber wertvolleren Übergang: vom Zulieferer von Einzelkomponenten zum Anbieter integrierter, softwarebasierter Überwachungssysteme. Die Halbjahreszahlen 2026, veröffentlicht am 31. Juli, liefern dafür deutliche Belege.
Der Auftragseingang hat sich gegenüber dem Vorjahreszeitraum verdoppelt, der Auftragsbestand ist auf über 10 Milliarden Euro gestiegen. Der eigentliche Befund liegt aber nicht in diesen Summen, sondern in der Qualität der Aufträge und dem Margenhebel, der daraus folgen kann.
Warum der 31. Juli den Kurs noch nicht bewegt hat
Trotzdem notiert die Aktie mit rund 88,74 Euro näher an den zurückhaltenden Kurszielen von Bank of America (75–77 Euro) als am 100-Euro-Ziel von JPMorgan. Die Erklärung des Marktes für diese Zurückhaltung lautet meist: hohes Bewertungsniveau, Abhängigkeit von Verteidigungsbudgets. Beides stimmt – und beide Argumente beschreiben einen Sensorzulieferer, nicht das Unternehmen, das diese Halbjahreszahlen geschrieben hat.
Von den ersten Live-Tests des Eurofighter-Radars ECRS Mk1 bis zur Lieferung mobiler Drohnenabwehrsysteme an die Bundespolizei baut Hensoldt längst vernetzte Systeme, die eine zentrale Rolle in modernen Verteidigungsarchitekturen spielen. Genau dieser Unterschied ist der Gegenstand der folgenden Rechnung.
Deep Dive: Vom Sensor zum System
Die Zahlen sprechen eine klare Sprache, doch ihre Interpretation erfordert mehr als einen Blick auf die Kopfzahlen. Im ersten Halbjahr 2026 erzielte Hensoldt einen Umsatz von 1.167 Millionen Euro, ein Anstieg von 23,6 Prozent gegenüber dem Vorjahreszeitraum.
Noch beeindruckender ist der Auftragseingang von 2.812 Millionen Euro, was einem Plus von 100,1 Prozent entspricht. Das Book-to-Bill-Verhältnis von 2,4 bedeutet: Das Unternehmen nimmt deutlich mehr Aufträge an, als es im selben Zeitraum abrechnet.
Treiber sind nach Unternehmensangabe die Nachfrage nach Luftverteidigung und die Ausstattungsprogramme der Bundeswehr – weniger der Zufall eines Einzelgeschäfts.
Ein Schlüsselelement ist das ECRS-Mk1-Radar-Programm.
Seit Juni 2026 testen Hensoldt und der spanische Partner Indra das Radar im Live-Betrieb – für die bestehenden Eurofighter-Flotten Deutschlands und Spaniens ebenso wie für die neu beschafften Maschinen (Quadriga in Deutschland, Halcón in Spanien).
Das Projekt kann Hensoldt über Jahre als einer der zentralen Lieferanten für die Radar-Generation der europäischen Kampfflugzeuge positionieren – als Zulieferer von Airbus, mit deren Anteil am Programm die Beteiligten wachsen dürfte.
Ähnliches gilt für das PEGASUS-Programm, bei dem Hensoldt SIGINT-Systeme (Signals Intelligence) in Bombardier-Global-6000-Jets integriert. Die Integration ist für Ende 2026 geplant, die Auslieferung der ersten von drei Maschinen folgt 2027.
Hier könnte ein Geschäftsmodell entstehen, das von der Hardware zum Service übergeht: Sobald die Systeme installiert sind, sind langfristige Wartungs- und Nachrüstverträge die Folge – und damit Einnahmen, die regelmäßig wiederkehren.
Die Margenentwicklung deutet diesen Wandel allenfalls an. Das bereinigte EBITDA stieg auf 137 Millionen Euro, die Marge verbesserte sich auf 11,8 Prozent. Der Anstieg ist nach Unternehmensangabe primär auf Volumeneffekte zurückzuführen.
Ob daraus eine strukturell höhere Marge wird, weil Software- und Integrationsleistungen künftig ein größeres Gewicht erhalten, ist die zentrale Annahme dieser Analyse – sie ist im Moment noch eine Erwartung, kein gemeldetes Ergebnis.
Bull Case und Bear Case
- Argument: Hensoldt gelingt der Übergang zum softwaredefinierten Verteidigungsanbieter.
- Treiber: Hohe Margen durch Software-Nachrüstungen und Wartungsverträge (PEGASUS, ECRS).
- Auswirkung: Die Bewertung steigt auf das 25-Fache des EBITDA, wie in der Rechnung angelegt – Kursziel 105 EUR.
- Risiko-Gegenüberstellung: Gelingt die Integration der Software-Komponenten nicht reibungslos, verzögern sich die Margenverbesserungen.
Bear Case: Die Hardware-Falle
- Argument: Der Markt erkennt den Wandel nicht und bewertet Hensoldt weiterhin als Hardware-Hersteller.
- Treiber: Lieferkettenprobleme oder Verzögerungen bei Großprojekten (etwa beim Eurofighter-Radar).
- Auswirkung: Die Bewertung verharrt am unteren Rand der branchenüblichen Vielfachen – der Kurs nähert sich 2026er-Eintrittskursen um die 80 EUR nur an, wenn der Margenpfad ausbleibt; Basis wäre das etwa 18-Fache des erwarteten EBITDA.
- Risiko-Gegenüberstellung: Selbst bei Stagnation bietet die Auftragslage von 10,3 Milliarden Euro eine solide Basis für weiteres Umsatzwachstum.
Die Rechnung: Was im Auftragsbestand steckt
Der Auftragsbestand von 10.356 Millionen Euro entspricht – gemessen am Umsatz von 2025 – gut vier vollen Geschäftsjahren. Das ist der Rahmen, in dem die folgende Rechnung bleibt.
Der Umsatzpfad: Wir nehmen für 2026 und 2027 durchschnittlich 15 Prozent Umsatzwachstum je Jahr an – deutlich unter dem Halbjahreswachstum von 23,6 Prozent und damit bewusst defensiv. Aus 2.455 Millionen Euro im Jahr 2025 werden so rund 3.250 Millionen Euro im Jahr 2027.
Die Marge: Hier liegt die konservativste Annahme der Rechnung. Wir setzen eine EBITDA-Marge von 14 Prozent an – also knapp unter dem Halbjahreswert, aber deutlich unter der Jahresmarge von 18,4 Prozent, die Hensoldt 2025 erwirtschaftet hat.
Das Kursziel dieser Rechnung steht also nicht darauf, dass die Software- und Integrationsanteile die Marge heben. Es überlebt auch ohne. Das Ergebnis daraus: 14 Prozent auf 3.250 Millionen Euro ergeben ein EBITDA von rund 455 Millionen Euro.
Für die Bewertung legen wir das 25-Fache des EBITDA zugrunde – eine Annahme der Redaktion, orientiert an der Spanne, die für wachstumsstarke Verteidigungswerte gezahlt wird. Das ergibt einen Unternehmenswert von rund 11,4 Milliarden Euro.
Davon abgezogen: die Nettoverschuldung, die wir mit rund 0,74 Milliarden Euro ansetzen – das 1,6-Fache des EBITDA von 2025, unverändert fortgeschrieben. Übrig bleiben rund 10,6 Milliarden Euro Eigenkapitalwert. Geteilt durch rund 100 Millionen Aktien ergibt das einen Zielkurs von rund 108 Euro – beim Kurs von 88,74 Euro ein Potenzial von rund 22 Prozent, getragen vom Umsatzwachstum und dem Bestand, nicht von einer Margenphantasie.
Wer diese Rechnung anders führt, hat alle Bausteine vor sich: den Bestand von 10.356 Millionen Euro, den Umsatzpfad mit 15 Prozent je Jahr, die Marge zwischen 11,8 und 18,4 Prozent als Spanne der Vergangenheit und das Vielfache als letzten Stellschrauben. Ein Kursziel, das den Margenpfad von 2025 wieder erreicht, läge über 108 Euro – unsere Ziellinie kommt ohne diesen Pfad aus.
Fazit aus der Black Research Redaktion: Buy
Unser Kursziel von 108 Euro – rund 22 Prozent über dem Kurs von 88,74 Euro – trägt dabei bewusst ohne Margenphantasie: Die angesetzte Marge von 14 Prozent liegt unter dem Niveau von 2025.
Warum nicht „Strong Buy"? Die fundamentalen Daten sind überzeugend, aber kurzfristige Risiken bleiben real: die Abhängigkeit von staatlichen Budgetentscheidungen, Verzögerungspotenzial bei Großprojekten durch behördliche Prozesse – und eine Bewertung, die schon heute im oberen Bereich ihres historischen Spektrums liegt.
Solange die Margenentwicklung die Systemthese nicht bestätigt, fehlt die Grundlage für die höchste Stufe. Der nächste datierte Prüfpunkt sind die Quartalszahlen am 3. November.
Warum nicht „Hold"? Beide Voraussetzungen der tieferen Stufe fehlen. Die Bewertung ist nicht fair: Bei rund 22 Prozent Potenzial auf die eigene, defensiv gerechnete Ziellinie bezahlt der Markt die Auftragslage nicht.
Und der Katalysator fehlt nicht, er steht bevor: Neben dem 3. November als Prüftermin läuft die Umsetzung der Programmpipeline – vom ECRS-Radar über PEGASUS bis zur Auslieferung weiterer Systeme. Wer das ratingtechnisch als Neutral abhandelt, behandelt einen laufenden Transformationsprozess wie einen abgeschlossenen.
Aktuelle News zu Hensoldt AG
HENSOLDT mit wachsendem Umsatz und starkem Auftragseingang im ersten Halbjahr 2025
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Hensoldt AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox