Darum gehts
- Wer heute die Hugo Boss Aktie bewerten will, hat es mit zwei Marktpreisen zu tun: Frasers hat 38,00 Euro je Aktie geboten und danach am Markt zugekauft, die Deutsche Bank rechnet mit 30,50 Euro.
- Frasers Group hält nach eigenen Pflichtmitteilungen 50,08 Prozent der Anteile – die absolute Mehrheit, gebaut über ein gescheitertes Angebot und danach über Marktkäufe.
- Der Konzern senkt die Jahresprognose: Das operative Ergebnis soll 2026 nur noch 250 bis 300 Millionen Euro betragen, nach 300 bis 350 Millionen Euro zuvor; 2025 waren es 391 Millionen Euro.
- Im dritten Quartal überzeugt die Margenseite: Die Bruttomarge steigt um 2,2 Prozentpunkte auf 63,3 Prozent, während der Umsatz währungsbereinigt um fünf Prozent fällt.
- Die Frage, die Anleger heute stellen – ist die Hugo-Boss-Aktie unter dem vom Mehrheitsaktionär gezahlten Preis billig oder teuer? – beantwortet dieser Artikel mit einer eigenen Rechnung.
Frasers hat die Frage beantwortet, wer Hugo Boss kontrolliert. Die offene Frage lautet, was die Hugo Boss Aktie wert ist: 38,00 Euro geboten auf der einen Seite, 30,50 Euro kalkuliert auf der anderen – Black Research rechnet auseinander, welcher der beiden Preise trägt.
Frasers Group hat für Hugo Boss-Anteile mehr gezahlt, als die Analystenmehrheit dem Papier zubilligt – nur ein Haus sieht die Aktie höher.
Am 10. November 2026 senkte Michael Kuhn von der Deutschen Bank das Kursziel für die Aktie um 11,50 Euro auf 30,50 Euro und stufte sie von „Halten" auf „Verkauf" ab – rechnerisch rund 20 Prozent unter dem zuletzt notierten Kurs von 38,33 Euro.
Zwei Wochen zuvor hatte derselbe Wert per Pflichtmitteilung die absolute Mehrheit an eben dieser Aktie vollzogen: 50,08 Prozent. Kuhn begründet die Abstufung in seiner Analyse mit sinkenden Umsätzen, dem anhaltenden Umbau des Händlernetzwerks und deutlich reduzierten Ergebnisschätzungen.
Die Redaktion hält dem entgegen, dass beide Seiten Marktpreise sind, keine Meinungen: Der eine ist in bar gezahlt, der andere aus gesunkenen Schätzungen abgeleitet. Genau deshalb lässt sich die Hugo Boss Aktie bewerten, ohne einem der beiden Lager zu folgen – beide Preise haben eine nachvollziehbare Logik, und der Artikel prüft beide gegen dieselben Zahlen.
Beide Positionen sind plausibel. Deshalb wird der Streit hier nicht entschieden, sondern nachgerechnet.
Warum eine Mehrheit keine Bewertung ist
Ein freiwilliges Übernahmeangebot ist ein an alle Aktionäre gerichtetes Kaufangebot, mit dem ein Bieter die Kontrolle über eine Gesellschaft erlangen will.
Frasers hatte ein solches Angebot im Juni 2026 angekündigt: rund 1,98 Milliarden Euro in bar für die damals rund 74 Prozent der Anteile, die der Konzern noch nicht hielt – ausgelegt auf 38,00 Euro je Aktie.
Das Angebot scheiterte: Zu wenige Aktionäre nahmen es an; das Management hielt die Konditionen für nicht ausreichend. Scheitern bedeutete hier nicht Rückzug, sondern Umweg: Frasers kaufte danach am Markt weiter, von 47,89 Prozent nach Ende der Angebotsfrist auf 48,80 Prozent am 19. Oktober, bis per Mitteilung vom 25. und 26. Oktober die 50-Prozent-Marke fiel.
Die Konsequenz: Mit der Mehrheit kann Frasers die Aufsichtsratsbesetzung künftig allein tragen. Der Kontrollpreis von 38,00 Euro ist damit gezahlt – aber er ist erst der Auftakt der Bewertungsfrage, nicht ihre Antwort.
Die Reaktion aus Metzingen fiel bemerkenswert gelassen aus.
Zitat
Man sei sich mit dem Mehrheitseigner in Strategiefragen grundsätzlich einig, fügte er hinzu; seine bis 2027 laufende Vertragsverlängerung machte er geltend.
Seine Ruhe ist auch eine Rechenfrage: Frasers hat nach eigenen Angaben rund 1,5 Milliarden Euro in Hugo Boss investiert. Wer einem solchen Investor gegenübersteht, formuliert seine Unabhängigkeit diplomatisch.
Die Machtfrage beantwortet derweil das Kontrollgremium: Aufsichtsratschef Stephan Sturm legt sein Amt nieder, sobald die Vorschriften es zulassen, Frasers-Geschäftsführer Michael Murray rückt in den Aufsichtsrat, eine weitere von Frasers vorgeschlagene Person soll folgen.
Bevor Frasers kam: ein Index-Abschied mit Folgen
Die Kursgeschichte der zurückliegenden Wochen hat einen Vorläufer, den kaum jemand mehr nennt: Anfang September verlor Hugo Boss seinen MDax-Platz an Ströer, dokumentiert im dpa-Index-Monitor.
Ein Indexausschluss bedeutet typischerweise Abverkaufsdruck – indexgebundene Fonds stoßen die Aktie ab, unabhängig von ihrer Meinung zum Wert des Unternehmens. Danach folgte eine Phase, in der der Preis von der Nachfrage des strategischen Käufers getragen wurde, nicht von der Breite des Marktes.
Wer die Kursstabilität der letzten Wochen als Bestätigung der Fundamentaldaten liest, verwechselt einen vorübergehenden technischen Effekt mit einer echten Bewertung. Genau deshalb lohnt der Blick auf die Zahlen selbst – und die sind ambivalenter, als es die Abstufung vermuten lässt.
Warum fallende Umsätze hier noch kein Alarm sind
Im dritten Quartal 2026 sank der Konzernumsatz währungsbereinigt um fünf Prozent, in Konzernwährung um vier Prozent auf 946 Millionen Euro nach 989 Millionen Euro im Vorjahresquartal – Zahlen des Unternehmens, veröffentlicht am 2. November.
Damit lag der Umsatz über der von Analysten erwarteten Größenordnung von rund 924,5 Millionen Euro. Das operative Ergebnis fiel von 95 auf 81 Millionen Euro, die dazugehörige Marge von 9,6 auf 8,6 Prozent.
Der Nettogewinn sank von 59 auf 48 Millionen Euro.
Das EBIT ist das operative Ergebnis vor Zinsen und Steuern; es zeigt, was das Kerngeschäft verdient, bevor Finanzierung und Steuern den Rest verteilen.
Und dann die Zahl, die in der Abstufungsrhetorik untergeht: Die Bruttomarge verbesserte sich um 2,2 Prozentpunkte auf 63,3 Prozent.
Die Bruttomarge misst, wie viel vom Umsatz nach Abzug der Einkaufs- und Herstellungskosten übrig bleibt.
Die Margenseite konsolidiert, während die Umsatzseite schrumpft. Das ist das Muster eines Konzernumbaus, nicht eines Zusammenbruchs: Das Unternehmen opfert Volumen – geschlossene Filialen, gestrafftes Sortiment – und kassiert dafür qualitativ bessere Erlöse je verkauftem Stück.
Dasselbe Muster zeigte sich schon im ersten Quartal: neun Prozent weniger Umsatz, 42 Prozent weniger operatives Ergebnis, abermals steigende Bruttomarge – jeweils besser als der Analystenkonsens.
Die Strategie dahinter trägt den Namen CLAIM 5 TOUCHDOWN und läuft bis 2028: bewusst in Kauf genommene Umsatzeinbußen jetzt, gegen eine mittelfristig angestrebte EBIT-Marge von rund zwölf Prozent und einen jährlichen freien Cashflow von etwa 300 Millionen Euro.
Der Preis für den Umbau fällt 2026 in der Ergebnisrechnung an, der Ertrag erst später.
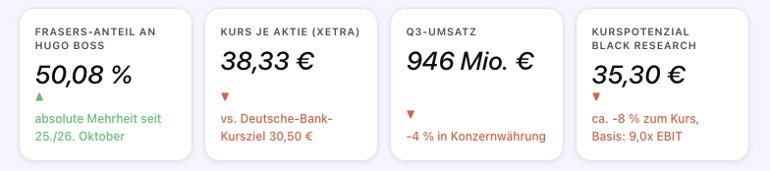
Die wichtigsten Hugo-Boss-Zahlen: Frasers hält 50,08 Prozent der Anteile, die Aktie notiert mit 38,33 Euro über dem Deutsche-Bank-Kursziel von 30,50 Euro
Warum die Prognose trotzdem sinkt
Am gleichen Abend wie die Quartalszahlen senkte das Management den Jahresausblick: währungsbereinigt nun ein Umsatzrückgang im hohen einstelligen Prozentbereich statt im mittleren bis hohen, und ein operatives Ergebnis von 250 bis 300 Millionen Euro statt 300 bis 350 Millionen Euro.
Als Gründe nannte das Unternehmen eine größere Zurückhaltung bei der erwarteten Konsumnachfrage sowie höhere nicht zahlungswirksame Abschreibungen auf IT-Anlagen.
Nicht zahlungswirksam heißt: Diese Abschreibungen mindern den Buchgewinn, aber kein Euro fließt dabei aus der Kasse.
Ein Teil der Prognosekürzung ist also buchhalterisch real, aber liquiditätsneutral. Das darf aber auch nicht schöngeredet werden, denn der Wertminderungsgrund ist real: IT-Anlagen, die unter den schnellen Technologiezyklen der KI-Entwicklung schneller altern als geplant.
Jefferies-Analyst Frederick Wild sah am 3. November entsprechend die gesenkten Umsatz- und Ergebnisziele die weitgehend erwartungsgemäße Quartalsentwicklung überschatten; er bestätigte „Halten" mit 37,00 Euro.
JPMorgan-Analystin Chiara Battistini beließ die Einstufung am selben Tag bei „Neutral" mit 40,00 Euro, MWB Research senkte von 38 auf 36 Euro und behielt „Halten" bei.
Der dritte Pol: die Short-Seite zeigt Flagge
Am 6. November 2026 meldete Susquehanna International Group eine Netto-Leerverkaufsposition von 0,55 Prozent des Aktienkapitals.
Eine Netto-Leerverkaufsposition bedeutet, dass der Investor im Ergebnis auf fallende Kurse ausgerichtet ist; sein Risiko wächst, wenn der Kurs steigt – das Gegenrisiko ist spiegelbildlich vorhanden, und genau das unterscheidet die Position von einer simplen Kaufmeinung.
Zwei Lesarten sind möglich: Entweder stieg die Position über die Meldeschwelle von 0,50 Prozent, oder sie war nie verschwunden und wurde nur wieder öffentlich sichtbar. Welche davon zutrifft, ist zweitrangig – die Kernaussage bleibt: Professionelles Geld rechnet mit fallenden Kursen, dosiert, nicht als Panik.
Historische Leerverkaufspositionen von BlackRock Investment Management und Citadel Advisors dokumentieren früheres Short-Engagement großer Investoren; als aktuelle Positionierung lassen sie sich nach Ausweis der Quellen nicht deuten.
Die fünf wichtigsten Zahlen
- Umsatz Q3 | 946 Millionen Euro (minus 4 Prozent in Konzernwährung) | 30. September 2026
- Operatives Ergebnis Q3 | 81 Millionen Euro | 30. September 2026
- Ergebnis-Prognose 2026 | 250 bis 300 Millionen Euro | 2. November 2026
- Frasers-Anteil | 50,08 Prozent | gemeldet 25./26. Oktober 2026
- Kurspotenzial Black Research | 35,30 Euro | 12. November 2026
- WKN / ISIN | A1PHFF / DE000A1PHFF7
Die Rechnung
- Grenze der Rechnung: reine Marktkapitalisierungsbasis ohne Netto-Positions-Anpassung, da die Bilanzdaten vom 30. September nicht verifiziert sind – das Kurspotenzial ist mit dieser dokumentierten Lücke kalkuliert.
Der Multiplikator-Korridor ergibt sich aus den zwei real existierenden Marktpreisen.
Die Deutsche Bank mit 30,50 Euro impliziert rund 2,14 Milliarden Euro Marktwert, etwa das 7,8-Fache des Mittelwerts der Prognosespanne von 275 Millionen Euro. Frasers mit 38,00 Euro je gebotener Aktie impliziert rund 2,67 Milliarden Euro, rund das 9,7-Fache. Die Spanne zwischen 7,8 und 9,7 ist der eigentliche Streit. - Die Zuordnung der Redaktion: Der Frasers-Kaufpreis enthält einen Kontrollaufschlag – wer Mehrheit kauft, zahlt für die Entscheidungsmacht, nicht für den Substanzwert je Aktie. Die Deutsche-Bank-Bewertung ignoriert umgekehrt, dass ein dauerhaft disponierter Mehrheitsaktionär den frei handelbaren Teil der Aktien verengt hat.
- Beides ist Risiko: ein zu hoher und ein zu niedriger Preis.
Zentraler Fall: 9,0-Faches des Mittelwerts von 275 Millionen Euro ergibt rund 2,48 Milliarden Euro Marktwert, geteilt durch rund 70,2 Millionen Aktien ergibt das 35,30 Euro je Aktie – rund 8 Prozent unter dem letzten notierten Kurs.
Der Multiplikator liegt bewusst unter dem Frasers-Niveau, weil der Kontrollaufschlag dem Mehrheitsaktionär gehört, nicht dem frei handelbaren Rest; und bewusst über der Deutsche-Bank-Marke, weil die Abstufung die Margenverbesserung und den Sondereffekt-Charakter der IT-Abschreibungen zu wenig einpreist. - Bull Case: Das obere Ende der Prognosespanne wird voll ausgereicht – 300 Millionen Euro operatives Ergebnis bei gleichbleibender Bruttomarge-Verbesserung – und der Markt honoriert den Umbau-Fortschritt mit dem 10-Fachen: rund 42,70 Euro, rechnerisch rund 11 Prozent über dem letzten Kurs.
Stützen: die strukturelle Nachfrageverengung durch Frasers sowie die Chance, dass die nicht zahlungswirksamen Abschreibungen 2027 auslaufen und das Ergebnis optisch normalisiert. Der JPMorgan-Kurs von 40,00 Euro liegt auf diesem Pfad. - Bear Case: Das untere Ende der Spanne wird verfehlt, die Konsumzurückhaltung verschärft sich im vierten Quartal, und der Markt kehrt auf die Bewertungslogik der Deutschen Bank zurück: 8,0-Faches auf 250 Millionen Euro ergibt 2,0 Milliarden Euro und 28,50 Euro je Aktie – rund 26 Prozent unter dem letzten notierten Kurs.
In diesem Szenario verliert auch der Frasers-Anker seine Stützwirkung, weil ein strategischer Käufer nicht verpflichtet ist, weiter zu erwerben – ein Vorbehalt, der zur Risiko-Realität gehört. - Alle drei Wege laufen auf denselben Zahlen auf: derselben Prognosespanne, derselben Aktienzahl, demselben letzten Kurs. Wer nachrechnen will, hat alle Bausteine vor sich.
Der 30. November: Der erste Härtetest der neuen Mehrheit
Zum 30. November verlässt Vertriebsvorstand Oliver Timm das Unternehmen – ein harter Termin, an dem sich zeigt, wie der neue Aufsichtsrat Umsetzungsfragen besetzt. Das Weihnachtsgeschäft liefert danach die nächste harte Zahl für die Oberkante der Ergebnis-Prognose von 300 Millionen Euro.
Fazit aus der Black Research Redaktion: Hold
Nicht, weil sich die zwei Lager die Waage halten – das wäre die bequeme Antwort. Sondern weil zwei konkrete Gegebenheiten für sich sprechen:
- Erstens zeigt die Margenlinie im Kerngeschäft, dass der Umbau nicht scheitert, sondern kostet – und Kosten von 2026 sind nicht automatisch Substanzverlust von 2028.
- Zweitens hat der Kurs mit Frasers einen Anteilseigner, der den Streubesitz klein hält und damit Kursbewegungen nach unten begrenzen kann, ohne sie garantieren zu können.
Die Nachbarstufen begründen wir so: „Verkauf" verkennt, dass die Abstufung Sondereffekte nicht sauber von der laufenden Leistung trennt; „Kaufen" verlangte eine Bestätigung der Oberkante der Ergebnis-Prognose, die erst das vierte Quartal liefern kann.
Wer diese Hugo-Boss-Bewertung selbst prüfen will, hat einen klaren Maßstab: rund 300 Millionen Euro operatives Ergebnis, 63,3 Prozent Bruttomarge – und einen Kurs über 40,00 Euro als Konsequenz.
Risiken im Klartext. Umsatzrisiko: Die gesenkte Prognose geht von einem Umsatzrückgang im hohen einstelligen Prozentbereich aus – verschärft sich die Konsumzurückhaltung im vierten Quartal, rutscht das operative Ergebnis Richtung Unterkante der Spanne und die Bear-Rechnung auf 28,50 Euro in den Vordergrund. Käufervermögen als Kursanker: Der Frasers-Anker ist eine Marktbeobachtung, keine Verpflichtung – ein Mehrheitsaktionär, der aufhört zu kaufen, nimmt dem Kurs die wichtigste Stütze, ohne eine einzige Aktie verkaufen zu müssen. Governance-Reibung: Ein umgebautes Kontrollgremium, ein scheidender Vertriebsvorstand und ein Geschäftsführungschef mit Vertrag bis 2027 – die Reibungskosten dieser Neuaufstellung sind schwer bezifferbar und können Umsetzung und Tempo des Umbaus verzögern.
- Investor Relations Hugo Boss – Geschäftsberichte und Quartalsmitteilungen des Modekonzerns
- Black Research – Analysen und Bewertungen aus der Redaktion
- Hugo Boss Vorläuferartikel: Frasers überschreitet bei Hugo Boss die 50-Prozent-Marke
Aktuelle News zu HUGO BOSS AG
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie HUGO BOSS AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox