Anzeige · Dieser Beitrag wurde von BioNxt Solutions Inc. in Auftrag gegeben. Solche Beiträge ermöglichen es Black Research, auch unabhängige Inhalte kostenlos anzubieten. Er stellt keine persönliche Anlageempfehlung dar. Bitte lesen Sie den vollständigen Disclaimer und die Interessenkonflikte am Ende des Artikels.
Darum gehts
- Humanstudie voraus: Der Cladribin-Film steht vor seiner ersten Prüfung am Menschen.
- Patente als Deal-Basis: Erteilte Schutzrechte in Europa und Eurasien könnten Pharmapartnerschaften attraktiver machen.
- Kursziel 2,80 Euro: Spekulatives Erfolgsszenario bei überzeugenden Humandaten und kommerziellen Fortschritten.
Würden Sie eine Biotech-Aktie erst kaufen, wenn der große Pharma-Deal bereits verkündet ist oder schon dann, wenn die erste Humanstudie den Weg zu einem Pharma-Deal ebnen könnte? Genau an diesem Punkt könnte BioNxt jetzt stehen. Die Entwicklung beginnt nicht bei null: Eine vergleichende Großtierstudie an Schweinen ist bereits abgeschlossen und lieferte nach Unternehmensangaben vielversprechende Daten zur Wirkstoffaufnahme. Wichtige Patente sind ebenfalls erteilt. Jetzt wird die erste Prüfung des Cladribin-Schmelzfilms am Menschen vorbereitet. Überzeugen auch die Humandaten, könnte das die Technologie für Pharmapartner deutlich interessanter machen – und der Aktie neue Aufmerksamkeit verschaffen. Die entscheidende Frage lautet deshalb: Beginnt die mögliche Neubewertung schon lange vor einer Marktzulassung?
Im Mittelpunkt steht BioNxts Cladribin-Schmelzfilm mit der Entwicklungsbezeichnung BNT23001. Dahinter steckt ein dünner Arzneimittelfilm, der unter die Zunge gelegt wird und sich dort auflöst. Er soll ohne Wasser und ohne das Schlucken einer Tablette auskommen. Die Fachbezeichnung lautet ODF, kurz für Oral Dissolvable Film. Der enthaltene Wirkstoff Cladribin ist bereits als Bestandteil von Mavenclad zur Behandlung bestimmter schubförmiger Formen der Multiplen Sklerose etabliert. BioNxt entwickelt also kein völlig neues Molekül. Das Unternehmen arbeitet an einer neuen Form seiner Verabreichung. Der Wirkstoff ist bekannt. Erste Daten aus der Großtierstudie liegen vor. Jetzt muss sich der Film am Menschen bewähren.
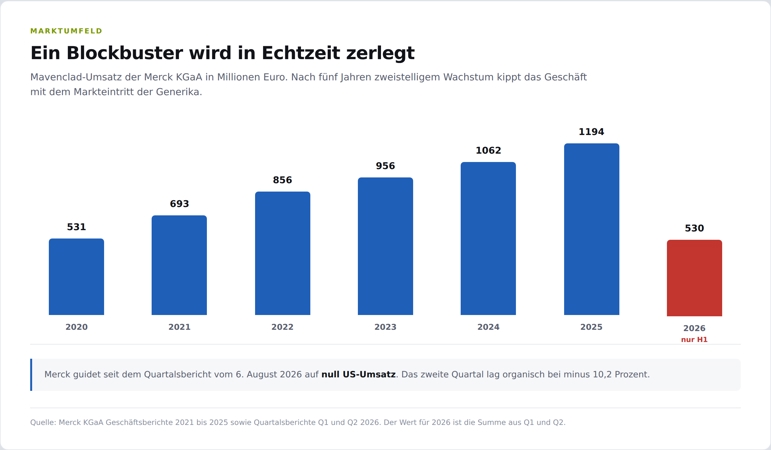
Grafik: Mavenclad-Umsatz der Merck KGaA in Millionen Euro. Der Wert für 2026 ist die Summe aus Q1 und Q2.
(Bildquelle: Black Research)
Ein Milliardenwirkstoff. Eine neue Chance.
Um die Ausgangslage zu verstehen, lohnt sich ein Blick nach Darmstadt. Merck erzielte mit Mavenclad im Geschäftsjahr 2025 einen Nettoumsatz von 1,194 Milliarden Euro. Nach Angaben des Konzerns hatten bereits mehr als 130.000 Patienten in über 90 Ländern das Medikament erhalten. Hinter Cladribin steht damit ein realer Markt. Kein Markt, der erst entstehen müsste, und kein therapeutisches Konzept, dessen grundsätzliche Bedeutung noch völlig offen wäre.
BioNxt setzt an der Schnittstelle zwischen bewährter Therapie und praktischer Anwendung an. Ein Film unter der Zunge könnte insbesondere Menschen entgegenkommen, denen das Schlucken fester Arzneiformen Schwierigkeiten bereitet. Wasser wäre dafür nicht erforderlich. Diese Eigenschaften gehören zu den angestrebten Vorteilen der Formulierung. Allerdings ist Mavenclad bereits eine Therapie mit kurzen Einnahmephasen über zwei Jahre und kein Medikament, das dauerhaft täglich geschluckt werden muss. Ein Schmelzfilm muss seinen Mehrwert deshalb konkret zeigen: durch eine geeignete Wirkstoffaufnahme, eine verträgliche Anwendung und einen nachvollziehbaren Nutzen für die jeweiligen Patienten.
Genau das macht den Ansatz interessant. BioNxt muss nicht sämtliche Entwicklungsfragen eines neuen Wirkstoffs von vorn beantworten. Dafür muss das Unternehmen beweisen, dass seine eigene Formulierung funktioniert. Die Bekanntheit des Moleküls ersetzt diesen Nachweis nicht. Sie schafft aber eine medizinische Grundlage, an die die Entwicklung anknüpfen kann. Die Chance liegt darin, aus einem etablierten Wirkstoff ein eigenständig positionierbares Produkt zu machen. Ob das gelingt, entscheidet sich zunächst nicht im Vertrieb, sondern in der klinischen Entwicklung.
Die Vorarbeit ist geleistet. Jetzt zählt die Studie am Menschen.
Der Weg dorthin ist inzwischen konkreter geworden. Am 19. August 2026 meldete BioNxt die Fertigstellung des Investigational Medicinal Product Dossier, kurz IMPD. Dieses Prüfpräparate-Dossier bündelt wesentliche Unterlagen zu Qualität, Herstellung, Analytik und nichtklinischer Entwicklung. Zur erreichten Vorbereitung gehören laut Unternehmen auch die Herstellung der klinischen Charge, vergleichende präklinische Untersuchungen, lokale Verträglichkeitsstudien und das klinische Prüfprotokoll. Vor der europäischen Einreichung waren noch abschließende technische und regulatorische Prüfungen vorgesehen.
Das klingt nach einem Verwaltungsakt. Tatsächlich steckt darin die Arbeit, die aus einer Formulierung ein prüfbares Produkt machen soll. Ein interessanter Laborbefund allein genügt nicht. Das Material muss definiert sein, die Qualität dokumentiert und die Herstellung nachvollziehbar. Das September-Factsheet nennt nun die europäische Studienanmeldung und anschließend die vergleichende Humanstudie als nächste Meilensteine. Für diese wird das vierte Quartal 2026 als Entwicklungsziel angegeben. Der Beginn bleibt von den erforderlichen Freigaben und weiteren Voraussetzungen abhängig. Eine Planung ist noch keine Studiengenehmigung. Aber BioNxt hat wesentliche Vorarbeiten abgeschlossen, um diesen nächsten Schritt gehen zu können.
18 Probanden könnten die Investmentthese verändern
Nach dem im Factsheet beschriebenen Plan sollen ungefähr 18 randomisierte Probanden sowohl den Cladribin-Schmelzfilm als auch das Referenzprodukt Mavenclad erhalten, jeweils in getrennten Studienperioden. Im Mittelpunkt stehen zwei Messgrößen: AUC, die gesamte Wirkstoffexposition im Blut über die Zeit, und Cmax, die höchste gemessene Blutkonzentration. Hinter den Abkürzungen steckt eine verständliche Frage: Wie nimmt der menschliche Körper Cladribin aus dem Film auf – und wie unterscheidet sich dieses Profil von der Tablette?
BioNxt geht diesen Schritt nicht ohne Vorarbeit. Die vergleichende Großtierstudie an Schweinen wurde bereits abgeschlossen. Dabei zeigte der Cladribin-Schmelzfilm nach Unternehmensangaben eine rund 40 Prozent höhere Gesamt-Wirkstoffexposition im Blut über 48 Stunden als die untersuchte orale Tablette. Damit liegt ein messbarer präklinischer Befund vor, auf dem die weitere Entwicklung aufbauen kann. Die Zahl ist allerdings kein Beleg für eine bessere Behandlung: Eine höhere Exposition bedeutet zunächst, dass unter den jeweiligen Studienbedingungen mehr Wirkstoff im Blut verfügbar war. Ob sich beim Menschen ein geeignetes Verhältnis zwischen Dosierung, Wirkstoffaufnahme und Verträglichkeit ergibt, muss separat untersucht werden. Genau hier setzt die geplante Humanstudie an: Sie soll erstmals zeigen, welches Produktprofil sich beim Menschen ergibt.
BioNxt Solutions BioNxt verfolgt einen europäischen hybriden Entwicklungsweg, der Erkenntnisse zum Referenzpräparat mit neuen Daten verbinden soll. Bei einer veränderten Darreichungsform oder Verabreichungsart können nach den Vorgaben der Europäischen Arzneimittel-Agentur zusätzliche präklinische und klinische Nachweise erforderlich sein. Eine erfolgreiche kleine Vergleichsstudie wäre deshalb nicht automatisch der letzte Schritt zur Zulassung. Für die Investmentthese könnte sie trotzdem entscheidend werden: Erstmals ließe sich die Formulierung anhand von Humandaten beurteilen. Ein potenzieller Partner hätte dann eine belastbarere Grundlage, um die noch erforderlichen Arbeiten, Kosten und Entwicklungschancen einzuschätzen.
BioNxt Solutions auf einen Blick
Das Labor: Seit dem 1. März 2025 arbeitet BioNxt im Labor der Gen-Plus GmbH & Co. KG, eines Auftragsentwicklers und Herstellers mit über 25 Jahren Erfahrung. Rund 1.000 Quadratmeter, GMP-konform lizenziert einschließlich Betäubungsmitteln und für hochpotente Wirkstoffe ausgelegt. Eben das ist die Voraussetzung für dieses Programm, denn Cladribin ist ein Zytostatikum. Dort entstand die klinische Prüfcharge nach EU-GMP-Standard, dort laufen Analytik und Stabilitätsprüfung.
Das Umfeld: Die Region München zählt 463 Biopharma-Unternehmen mit rund 48.700 Beschäftigten und 68 Wirkstoffkandidaten in klinischer Entwicklung. Amgen forscht hier mit einer Einheit aus der 1,16 Milliarden US-Dollar teuren Micromet-Übernahme, Roche betreibt im nahen Penzberg mit rund 7.730 Beschäftigten einen seiner weltweit wichtigsten Standorte für biopharmazeutische Wirkstoffe und Diagnostik. Dazu Daiichi Sankyo, Bristol Myers Squibb, MSD, GSK, WACKER Biotech, der Auftragsforscher WuXi AppTec und der Biotech-Campus Martinsried. Eine Geschäftsbeziehung zu diesen Konzernen besteht ausdrücklich nicht.
Die Pipeline: Leitprogramm ist BNT23001, sublinguales Cladribin gegen Multiple Sklerose. Dahinter stehen Myasthenia gravis mit demselben Wirkstoff sowie ein Semaglutid-Film und Everolimus, beide in frühen Entwicklungsstadien.
Der zweite Werttreiber ist bereits erteilt
Während die Humandaten noch ausstehen, hat BioNxt beim geistigen Eigentum wichtige Hürden genommen. Das europäische Patent EP4539857 wurde mit Wirkung zum 11. März 2026 erteilt. Am 31. März registrierte das Europäische Patentamt nach Unternehmensangaben die einheitliche Wirkung. Damit besteht Einheitspatentschutz in 18 teilnehmenden EU-Staaten, darunter Deutschland, Frankreich und Italien. Hinzu kommt das eurasische Patent 051510, das nach Unternehmensangaben Schutz in acht EAPO-Staaten bietet. Weitere internationale Anmeldungen befinden sich im Verfahren.
Dieser Fortschritt verdient Aufmerksamkeit. BioNxt verfügt in den genannten Regionen nicht mehr ausschließlich über offene Patentanmeldungen. Zentrale Rechte sind erteilt. Für einen möglichen Lizenznehmer oder Käufer schafft das eine konkretere Grundlage, um die wirtschaftliche Absicherung des Produktkandidaten zu prüfen. Die wissenschaftliche Frage lautet: Funktioniert der Film? Die kommerzielle Frage lautet: Lässt sich mit der geschützten Lösung ein attraktives Geschäft aufbauen? Aus unserer Sicht liegt der strategische Reiz gerade darin, dass BioNxt diese beiden Fragen parallel bearbeitet.
Dabei ist wichtig, was tatsächlich geschützt wird. BioNxt besitzt kein neues Monopol auf das Molekül Cladribin. Die europäische Patentschrift beschreibt vielmehr eine bestimmte sublinguale Filmformulierung mit einem Cladribin-Cyclodextrin-Komplex und einer definierten Polymermatrix, unter anderem mit Stärke und Pullulan. Geschützt ist also eine konkrete technische Lösung, nicht jede denkbare Cladribin-Formulierung und auch nicht pauschal jeder Arzneimittelfilm. Der tatsächliche Anspruchsumfang ist entscheidend dafür, wie gut sich ein späteres Produkt gegenüber Alternativen verteidigen ließe. Google Patents
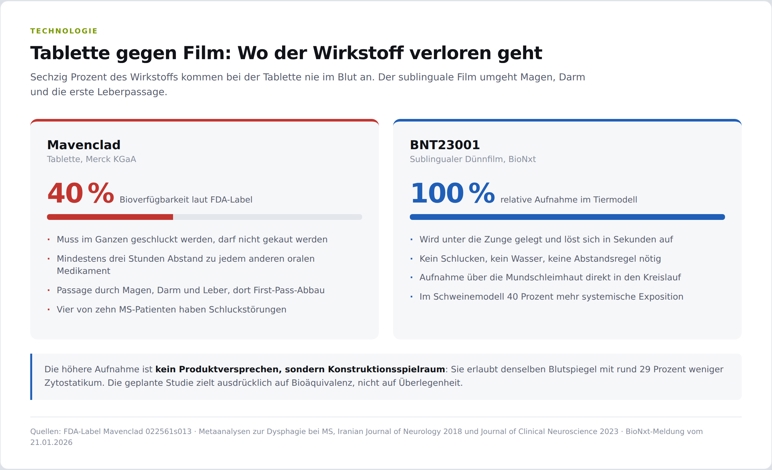
Grafik: Wo der Wirkstoff verloren geht: 60 Prozent kommen bei der Tablette nie im Blut an.
(Bildquelle: Black Research)
Kurz erklärt: Was ein sublingualer Dünnfilm ist
Warum das pharmakologisch etwas anderes ist als eine Tablette, liegt an der Anatomie des Mundbodens. Er ist stark durchblutet und nur von wenigen Zellschichten bedeckt. Ein Wirkstoff, der dort freigesetzt wird, tritt direkt in den venösen Kreislauf über. Damit umgeht er die beiden Stationen, an denen eine Tablette Substanz verliert: die Passage durch Magen und Darm sowie den anschließenden First-Pass-Effekt, bei dem die Leber einen Teil des Wirkstoffs abbaut, bevor er überhaupt am Wirkort ankommt.
Vollständig ist diese Umgehung allerdings nie, weil stets ein Anteil des gelösten Wirkstoffs mit dem Speichel verschluckt wird.
Neu ist nicht das Prinzip, sondern die Anwendung. Sublinguale und bukkale Filme sind seit Jahren zugelassen und im Markt, etwa in der Suchtmedizin und bei Migräne. Der Patentschutz von BioNxt bezieht sich nicht auf die Filmtechnologie an sich, sondern auf ihre Anwendung auf Cladribin.
Warum der Schutz bis 2043 wirtschaftlich zählt
Für die zentrale Patentfamilie nennt BioNxt eine Schutzperspektive bis mindestens Juni 2043, vorbehaltlich der erforderlichen Aufrechterhaltung und der jeweiligen rechtlichen Voraussetzungen. Das ist ein beträchtlicher Zeitraum. Er bedeutet allerdings nicht ebenso viele Jahre geschützte Vermarktung. Jede weitere Entwicklungsphase verbraucht einen Teil dieser verbleibenden Zeit. Für einen Partner wäre deshalb entscheidend, wann ein mögliches Produkt auf den Markt kommen könnte und wie viel wirtschaftlich nutzbare Schutzdauer dann noch übrig wäre.
Hier greifen klinischer Fortschritt und IP-Strategie ineinander. Aussagekräftige Daten könnten den weiteren Entwicklungsweg besser planbar machen. Damit ließe sich auch der mögliche wirtschaftliche Nutzen der Schutzrechte konkreter einschätzen. Ein Patent ohne brauchbares Produkt kann wertlos bleiben. Ein überzeugendes Produkt ohne ausreichende Absicherung kann wiederum weniger attraktiv sein. BioNxt versucht, beides zusammenzubringen: eine klinisch tragfähige Formulierung und einen rechtlich geschützten Weg zu ihrer Verwertung. Genau deshalb gehört das Patentportfolio ins Zentrum der Investmentgeschichte.
Ein Film, ein Käufer, 635 Millionen Dollar
Cladribin ist ein Zytostatikum. Es wirkt, indem es Lymphozyten abbaut. Mehr Wirkstoff im Blut ist nicht automatisch besser, mehr systemische Belastung ist bei einer solchen Substanz ein Nachteil. Genau deshalb zielt BioNxt in der angekündigten Studie auch nicht auf Überlegenheit, sondern ausdrücklich auf Bioäquivalenz gegenüber Mavenclad.
Der Vorteil liegt woanders: Läuft die Aufnahme über einen effizienteren Weg, braucht man bei unterstellter dosisproportionaler Kinetik rund 29 Prozent weniger Substanz (1 ÷ 1,404 = 0,712) für denselben Blutspiegel. Weniger Wirkstoff für dieselbe Wirkung. Bei einem Molekül, dessen zentrales Sicherheitsthema die Lymphopenie ist, ist das kein Marketingargument, sondern ein pharmakologisches.
Dazu kommt die Konsistenz. Ein Weg, der Magen, Darm und weitgehend auch die Leber umgeht, hat weniger Variablen. Das zählt besonders bei einem Medikament, das ein Patient nur an 16 bis 20 Tagen über zwei Jahre einnimmt. Jede fehlerhaft resorbierte Dosis wiegt entsprechend schwer.
BioNxt formulierte diese Logik bereits im November 2023, lange bevor Daten vorlagen: höhere Dosiergenauigkeit, potenziell reduzierte Tages- und Kursdosis. Die Schweinestudie hat die These quantifiziert.
Siebzehn Jahre Vorsprung, die Merck nicht mehr hat
Hier liegt der eigentliche Wert, und hier hat sich seit dem letzten Black-Research-Artikel das Entscheidende getan.
Der Patentstatus von BNT23001
Europa: EP 4539857, Decision to Grant am 17. Februar 2026, Erteilung und Veröffentlichung im Europäischen Patentblatt am 11. März 2026, Reichweite bis zu 39 EPÜ-Vertragsstaaten. Am 31. März 2026 zusätzlich als Einheitspatent registriert, mit einheitlicher Wirkung in 18 EU-Mitgliedsstaaten, darunter Deutschland, Frankreich, Italien, die Niederlande, Schweden und Portugal. Prioritätsdatum 15. Juni 2022, Laufzeit bis mindestens 14. Juni 2043.
USA: Anmeldung im USPTO Track One Prioritized Examination Program, von BioNxt am 9. Oktober 2025 gemeldet. Entscheidung binnen neun bis zwölf Monaten erwartet, das Zeitfenster läuft. Weitere Jurisdiktionen. Nationale PCT-Phasen in Kanada, Japan, Australien und Neuseeland laufen.
Schutzumfang: Geschützt ist eine sublinguale pharmazeutische Zusammensetzung mit Cladribin, bevorzugt als Cladribin-Cyclodextrin-Komplex, eingebettet in einen polymerbasierten oralen Dünnfilm. Der von BioNxt kommunizierte Anspruchsumfang deckt neben Multipler Sklerose ausdrücklich Myasthenia gravis und Neuromyelitis-optica-Spektrum-Erkrankungen ab.
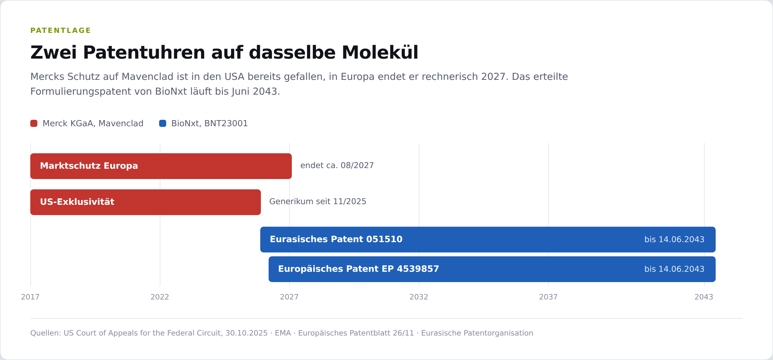
Grafik: Zwei Patentuhren auf dasselbe Molekül. Mercks Schutz endet, BioNxt hat noch siebzehn Jahre.
(Bildquelle: Black Research)
Und die Gegenüberstellung, um die es geht:
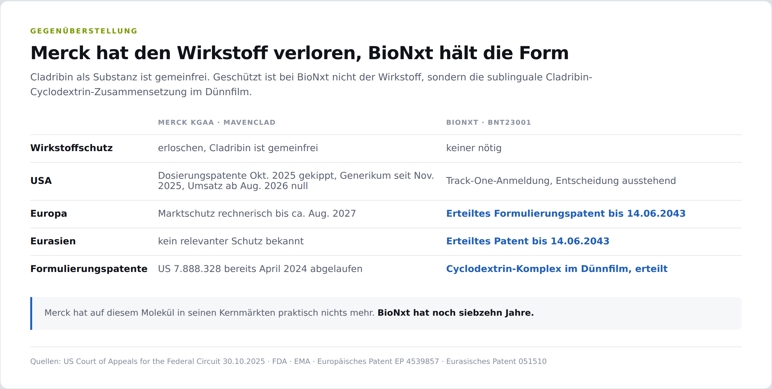
Grafik: Cladribin als Substanz ist gemeinfrei. Geschützt ist bei BioNxt die Darreichungsform.
(Bildquelle: Black Research)
Merck hat auf diesem Molekül in seinen Kernmärkten praktisch nichts mehr. BioNxt hat noch siebzehn Jahre.
10 Gründe warum Sie Aktien von BioNxt Solutions Inc. kaufen sollten
- Merck verliert die Exklusivität auf ein Molekül, das 2025 knapp 1,2 Milliarden Euro umsetzte, während die Nachfrage bleibt.
- Das einzige erteilte Patent auf eine differenzierte orale Cladribin-Form läuft bis Juni 2043.
- Der Weg zur Zulassung ist eine Bioäquivalenzstudie an 24 bis 36 Probanden, keine Phase 3.
- Das Wirksamkeitsrisiko entfällt, denn Cladribin ist seit 1993 zugelassen.
- Mit dem IMPD liegt erstmals das Paket vor, das ein Lizenzpartner prüfen kann.
- Die 40 Prozent höhere Aufnahme bedeutet dieselbe Wirkung mit rund 29 Prozent weniger Zytostatikum.
- Vier von zehn MS-Patienten können Tabletten nicht sicher schlucken, der Film löst sich unter der Zunge auf.
- Mercks Phase-3-Studie in Myasthenia gravis erschließt einen zweiten Markt auf einem Molekül ohne Stoffschutz.
- Dieselbe Filmtechnologie trägt Semaglutid und Everolimus, das Patent schützt die Plattform.
- Vergleichbare Assets kosteten 450 bis 960 Millionen US-Dollar, BioNxt nur 33 Millionen, daraus unser Kursziel von 2,80 Euro.
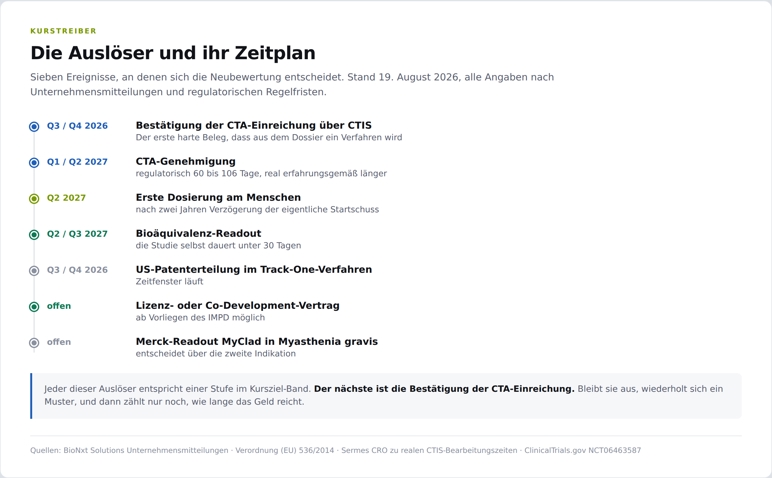
Grafik: Die Auslöser und ihr Zeitplan. Jeder entspricht einer Stufe im Kursziel-Band.
(Bildquelle: Black Research)
Und wie groß ist der Kuchen nun wirklich?
Wir arbeiten in drei Stufen: erst der Gesamtmarkt, dann der patentgeschützt adressierbare Ausschnitt, dann der realistisch erreichbare Anteil. Nur so lässt sich beurteilen, was eine Milliardenzahl für dieses Unternehmen tatsächlich bedeutet.
Zuerst die großen Zahlen, die alle zitieren
In Präsentationen zu diesem Sektor tauchen regelmäßig dieselben Milliardenwerte auf. Sie sind korrekt, aber sie beschreiben Räume, nicht Ansprüche.
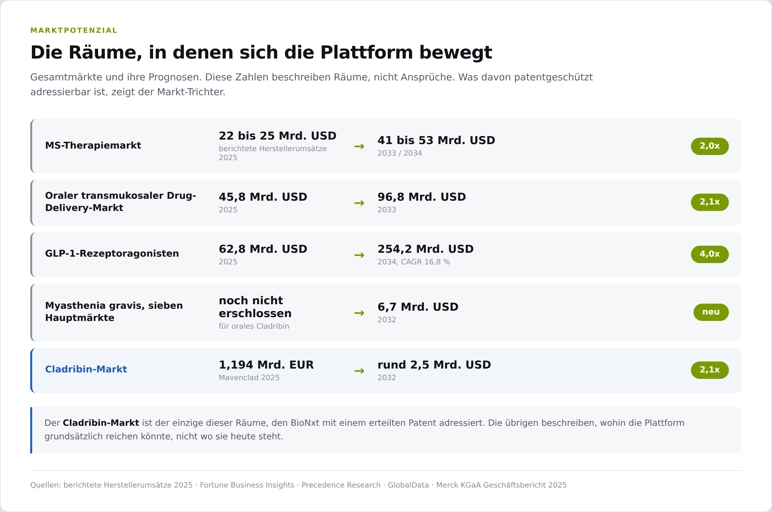
Grafik: Die Räume, in denen sich die Plattform bewegt. Nur den Cladribin-Markt adressiert BioNxt mit einem erteilten Patent.
(Bildquelle: Black Research)
Das sind die Räume, in denen sich die BioNxt-Plattform grundsätzlich bewegt. Die sublinguale Dünnfilmtechnologie ist nicht auf einen Wirkstoff beschränkt, das Patentportfolio schützt Zusammensetzung, Herstellung, Applikation und Verwendung.
MS-Therapiemarkt, tatsächliche Umsätze 2025:
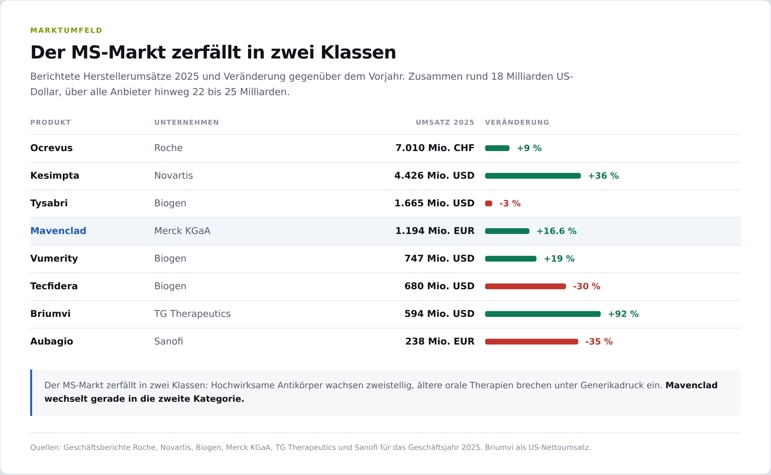
Grafik: Der MS-Markt zerfällt in zwei Klassen. Mavenclad wechselt gerade die Seite.
(Bildquelle: Black Research)
Die Grafik zeigt die Struktur, die für BioNxt entscheidend ist: Der MS-Markt zerfällt in zwei Klassen. Hochwirksame Antikörper wachsen zweistellig. Ältere orale Therapien brechen unter Generikadruck ein. Mavenclad wechselt gerade in die zweite Kategorie, und genau in diese Lücke stößt ein patentgeschütztes, differenziertes orales Produkt.
Dann das, was das Patent tatsächlich absperrt
Entscheidend ist nicht der MS-Markt insgesamt, sondern der Wirkstoffmarkt, den die erteilten Patente abdecken. EP 4539857 und das eurasische Patent 051510 schützen die sublinguale Cladribin-Zusammensetzung ausdrücklich indikationsübergreifend. Die US-Anmeldung im Track-One-Verfahren läuft.
Für 2033 setzen wir an:
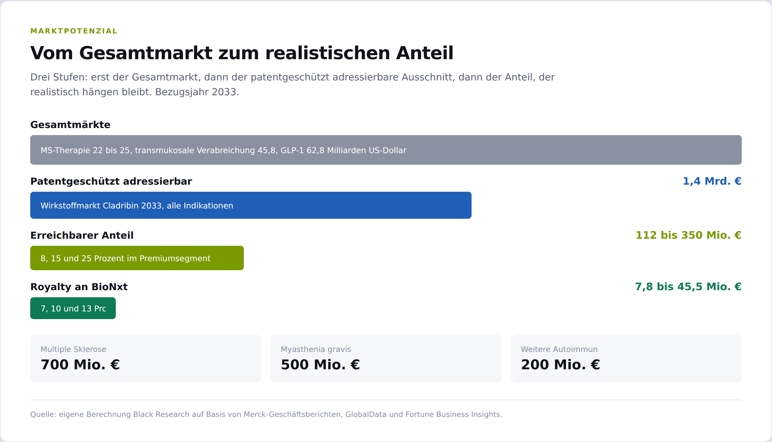
Grafik: Vom Gesamtmarkt zum realistisch erreichbaren Anteil, Bezugsjahr 2033.
(Bildquelle: Black Research)
Anders als in einer engeren Betrachtung rechnen wir die USA hier mit. Die Begründung: Der Wirkstoff ist dort bereits generisch, ein Formulierungspatent ist damit die einzige verbliebene Eintrittsbarriere, und die US-Anmeldung im beschleunigten Verfahren ist eingereicht. Nordamerika stellte zuletzt gut die Hälfte des Mavenclad-Umsatzes. Diese Hälfte auszuklammern hieße, den größten Einzelmarkt ohne Not zu verschenken.
Und zuletzt das, was realistisch hängen bleibt
Ein Lizenznehmer wird nie den ganzen Markt bekommen. Generika bleiben die Mengenführer, das differenzierte Produkt spielt im Premiumsegment. Wir rechnen mit 8 Prozent im konservativen, 15 Prozent im realistischen und 25 Prozent im aggressiven Fall.
Hinzu kommt, was in keiner Cladribin-Rechnung auftaucht: die Plattform. Semaglutid-ODF adressiert einen Markt, der bis 2034 auf 254 Milliarden US-Dollar taxiert wird. Everolimus zielt auf Transplantation, Onkologie und Longevity. Beide sind früh, beide sind keine Fantasie, weil dieselbe Filmtechnologie und dieselbe Münchner Fertigung dahinterstehen. Wir bewerten sie als Option, nicht als Umsatz.
Was Käufer für so etwas tatsächlich bezahlt haben
Modelle sind das eine, bezahlte Preise das andere. Diese Transaktionen liefern den Realitätsabgleich.
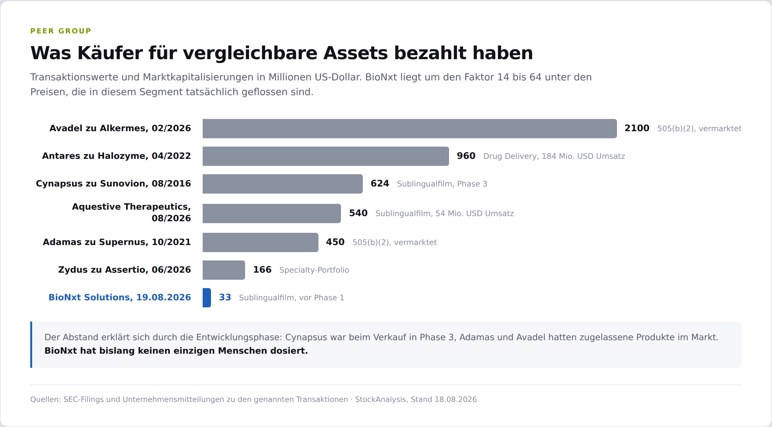
Grafik: Was Käufer für vergleichbare Assets bezahlt haben, in Millionen US-Dollar.
(Bildquelle: Black Research)
Der präziseste Vergleichsfall ist Cynapsus Therapeutics. Kanadisches Small Cap. Sublingualer Dünnfilm. Reformulierung eines längst zugelassenen Wirkstoffs (Apomorphin) für eine neurologische Indikation. Am 31. August 2016 kaufte Sunovion das Unternehmen für 624 Millionen US-Dollar in bar, 40,50 US-Dollar je Aktie gegenüber 18,36 US-Dollar am Vortag. Eine Prämie von rund 121 Prozent an einem einzigen Tag.
Der entscheidende Unterschied: Cynapsus war zum Deal-Zeitpunkt in Phase 3. BioNxt hat noch keinen einzigen Menschen dosiert. Der Vergleich verlangt also einen erheblichen Abschlag, taugt aber nicht zum Verwerfen.
Und IntelGenx gehört genauso in diesen Vergleich, auch wenn es in der Grafik oben fehlt. Das Unternehmen hatte mit RIZAFILM sogar eine FDA-Zulassung für einen oralen Film und ging im Februar 2025 dennoch in die Chapter-7-Liquidation. Zugelassene Filmtechnologie ist keine Garantie für finanzielles Überleben. Wer diese Aktie kauft, muss beide Enden der Verteilung akzeptieren.
Der ehrlichste Anker steht allerdings direkt nebenan: Rapid Dose Therapeutics, gelistet an derselben Börse, mit fast identischer Aktienzahl (136,4 Millionen) und 2,77 Millionen kanadischen Dollar echtem Umsatz, wird mit rund 13 Millionen bewertet, gut einem Viertel von BioNxt. Der Markt zahlt für BioNxt schon zum Analysestichtag einen deutlichen Aufschlag. Dieser Aufschlag ist das Patentportfolio.
Aus genau diesen Transaktionen stammt die obere Hälfte unseres Zielbands. Die Stufen 1,69 Euro und 2,34 Euro sind keine Modellrechnung, sondern die Preise, die Supernus und Sunovion für vergleichbare Assets tatsächlich bezahlt haben, umgerechnet auf die Aktienzahl von BioNxt. Die 3,00 Euro liegen zwischen der Cynapsus-Parität und dem, was Halozyme für Antares aufwendete. Sie zeigen die Größenordnung, in der dieser Markt Übernahmen bepreist, und sie setzen voraus, dass BioNxt den jeweiligen Reifegrad erst noch erreichen muss.
Was diese Geschichte kippen kann
Bis hierhin war dies die Kaufseite. Jetzt die Gegenrechnung, und sie ist substanziell. Wer BioNxt kauft, kauft ein Patentportfolio und ein Dossier, keine Bilanz.
Vorweg die Einordnung: Der Bedarf bis zum Bioäquivalenz-Readout dürfte bei vier bis sechs Millionen kanadischen Dollar liegen, also rund elf Prozent Verwässerung. Unangenehm, aber kein existenzielles Volumen, und der Unterschied zu einer Phase-3-Story mit dreistelligem Millionenbedarf ist fundamental.
Das dominierende Risiko bleibt trotzdem die Finanzierung. Kein Umsatz, negatives Eigenkapital von 7,32 Millionen kanadischen Dollar zum 31. März 2026, Going-Concern-Vermerk der Prüfer im April. Nach dem Zufluss von zwei Millionen im Juni reicht die Kasse bei 430.000 Monatsburn bis etwa November 2026, und die Verwässerung liegt allein auf Basis erkennbarer Warrants, Optionen und Wandlungsrechte bei mindestens 35 Prozent.
Schwerer als die Bilanz wiegt allerdings ein inhaltlicher Einwand, und er betrifft Myasthenia gravis. Die Prävalenz liegt unter der europäischen Orphan-Schwelle, Merck könnte dafür bis zu zehn Jahre Marktexklusivität erhalten. Damit fiele unser Argument, der Konzern erschließe dort einen ungeschützten Markt.
Auf der Ausführungsseite ist der Zeitplan bereits mehrfach gerissen: Q3 2024, dann H2 2025, dann Q1 2026, dann „in Planung", rund 24 Monate Verzug. Auch die IMPD-Meldung nennt kein Datum für die CTA-Einreichung.
Kommerziell fehlt bislang das Entscheidende, denn einen unterzeichneten Lizenzvertrag gibt es nicht. Der Eurasien-LOI vom 17. März 2026 war ausdrücklich nicht bindend, ein Abschluss wurde nie gemeldet. Wir sind gespannt.
Dazu kommt die Konzentration, denn praktisch der gesamte Unternehmenswert hängt an BNT23001. Semaglutid, Everolimus und die Chaperone-Technologie sind sehr früh, teils nur Absichtserklärungen. Könnten aber wieder vorangetrieben werden.
Kursziel zum Nachrechnen: 0,70 bis 3,00 Euro
All das gehört in die Waagschale. Bleibt die Frage, was auf der anderen Seite liegt. BNT23001 ist ein Lizenz-Asset. Der Wert für BioNxt besteht aus einer Vorauszahlung, aus Meilensteinen und aus einem Royaltystrom. Wir rechnen mit einem risikoadjustierten Barwert zum Stichtag 19. August 2026, setzen die Erfolgswahrscheinlichkeit einmal an und diskontieren mit 12 Prozent. Alle Annahmen stehen offen, damit der Leser sie durch eigene ersetzen kann.
Beginnen wir beim Markt. Die erteilten Patente decken für 2033 einen Wirkstoffmarkt von 1,4 Milliarden Euro ab: 700 Millionen Multiple Sklerose, 500 Millionen Myasthenia gravis, 200 Millionen weitere Autoimmunindikationen. Bei dem oben hergeleiteten Wertanteil von 8, 15 und 25 Prozent verkauft der Lizenzpartner auf dem Höhepunkt für 112, 210 oder 350 Millionen Euro. Selbst der aggressive Wert liegt unter dem, was Mavenclad allein 2025 umgesetzt hat.
Bei BioNxt kommt davon eine Lizenzgebühr an. Benchmarks aus über 1.600 offengelegten Transaktionen nennen für Small Molecules 5 bis 8 Prozent Royalty auf Phase-1-Niveau und 12 bis 20 Prozent bei zugelassenen Produkten. Wir rechnen mit 7, 10 und 13 Prozent, also 7,8, 21,0 oder 45,5 Millionen Euro jährlich, bewertet mit dem Sechs-, Acht- und Zehnfachen. Dazu Vorauszahlungen von 10, 25 und 50 Millionen Euro sowie Meilensteine, die wir bewusst nur zur Hälfte ansetzen, weil ein Teil erfahrungsgemäß nie ausgelöst wird: aus brutto 20, 60 und 140 Millionen Euro werden so 10, 30 und 70 Millionen, sowie ein Optionswert für Semaglutid und Everolimus von 5, 25 und 75 Millionen.
Zwei Dinge müssen dafür eintreten. Studie und Hybridzulassung müssen gelingen, wofür wir 65, 75 und 80 Prozent ansetzen, und ein Lizenzvertrag muss zustande kommen, wofür wir 45, 60 und 75 Prozent ansetzen. Macht 29,3, 45,0 und 60,0 Prozent Gesamtwahrscheinlichkeit. Diese Werte liegen bewusst hoch, weil bei einem seit 1993 zugelassenen Wirkstoff das Wirksamkeitsrisiko vollständig entfällt und nur ein Formulierungsrisiko bleibt. Abgezinst wird jeder Zahlungsstrom auf seinen eigenen Zuflusszeitpunkt: die Vorauszahlung auf 2028, wobei sie allein am Vertrag hängt, die Meilensteine auf fünf Jahre, die Royalty auf sieben Jahre, im aggressiven Fall auf sechs. Einzige Ausnahme ist der Optionswert der Plattform, den wir bereits als risikoadjustierten Gegenwartswert ansetzen. Ergebnis sind Barwerte von 16,5, 78,8 und 267,0 Millionen Euro.
Bleibt die Rechnung je Aktie. Abzüglich 4,1 Millionen Euro Nettofinanzverbindlichkeiten bleiben 12,4, 74,7 und 262,9 Millionen. Geteilt durch 205, 225 und 245 Millionen Aktien, weil weitere Finanzierungen praktisch sicher sind, ergibt das 0,06 Euro im konservativen, 0,33 Euro im realistischen und 1,07 Euro im aggressiven Szenario. Gewichtet werden dann die Barwerte, nicht die Aktienkurse: 0,30 mal 16,5 plus 0,50 mal 78,8 plus 0,20 mal 267,0 ergibt 97,8 Millionen Euro, abzüglich 4,1 Millionen bleiben 93,7 Millionen, geteilt durch 225 Millionen Aktien folgt daraus ein fairer Wert von 0,42 Euro oder 0,64 kanadischen Dollar, ein Aufwärtspotenzial von rund 93 Prozent.
Das Aktienkurs-Zielband: Was jede Stufe auslöst
Der Wert springt nicht gleichmäßig, sondern in Stufen, und jede hängt an einem Ereignis, das man im Kalender verfolgen kann.
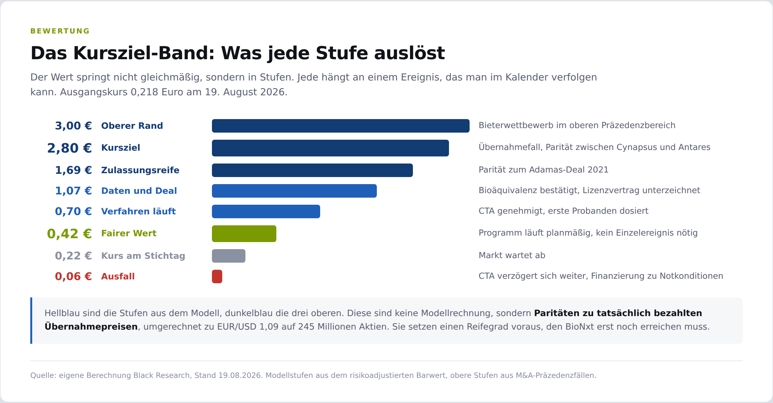
Grafik: Jede Stufe und die Bedingung, die sie auslöst. Ausgangskurs 0,218 Euro.
0,70 Euro, sobald das CTA eingereicht und genehmigt ist und die ersten Probanden dosiert sind. 1,07 Euro, sobald die Bioäquivalenz am Menschen bestätigt und ein Lizenzvertrag unterzeichnet ist. Das ist der letzte Wert, der sich vollständig aus dem offengelegten Modell ableiten lässt.
Darüber beginnt die Parität zu den Übernahmepreisen aus dem Kapitel zuvor, umgerechnet zu EUR/USD 1,09 auf 245 Millionen Aktien: 1,69 Euro für die 450 Millionen US-Dollar von Supernus für Adamas, 2,34 Euro für die 624 Millionen von Sunovion für Cynapsus, und 3,00 Euro zwischen dieser Marke und den 960 Millionen von Halozyme für Antares.
Alle drei Käufer bezahlten allerdings für einen Reifegrad, den BioNxt erst erreichen muss. Die Spanne zeigt daher nicht, was das Unternehmen wert ist, sondern was dieser Markt für vergleichbare Assets zu zahlen bereit war.
Und nach unten? Das Zielband beschreibt den Erfolgspfad, nicht alle Ausgänge. Bleibt die Ausführung aus, greift das konservative Szenario mit 0,06 Euro, bei planmäßigem Fortgang ohne Deal der faire Wert von 0,42 Euro.
In eigener Sache: Warum wir drangeblieben sind
Die Redaktion von Black Research begleitet BioNxt seit geraumer Zeit und hat dabei vor allem eines gelernt: Geduld. Es wäre unredlich, das anders darzustellen.
Wer im Sommer 2025 eingestiegen ist, hat seither viel ausgesessen. Das Zyklushoch lag am 7. August 2025 bei 1,10 CAD, zuletzt notierte die Aktie bei 0,335 CAD. Das sind rund 70 Prozent Minus. Die erste Studie am Menschen war ursprünglich für Q3 2024 angekündigt, dann für H2 2025, dann für Q1 2026. Bis zum Analysestichtag wurde kein einziger Proband dosiert. Finanziert wurde in dieser Zeit zu immer tieferen Kursen, zuletzt bei 0,33 CAD. Wer Aktionär der ersten Stunde ist, braucht für diese Analyse kein Mitleid, sondern eine Antwort auf die Frage, ob das Warten einen Sinn hatte.
Unsere Antwort lautet: Der Kurs hat sich in diesen zwölf Monaten in die eine Richtung bewegt, die Substanz in die andere.
Denn während die Aktie fiel, wurde das abgearbeitet, worauf es ankommt: eurasisches Patent im November 2025, quantifizierte Tierdaten im Januar 2026, europäisches Patent im März und Einheitspatentschutz für 18 EU-Staaten wenige Wochen später, klinische Prüfcharge im April, Lizenzierungsberater im Juni, IMPD im August.
Vor einem Jahr war BioNxt ein Unternehmen mit einer Idee und einer Patentanmeldung. Inzwischen ist es ein Unternehmen mit erteilten Patenten bis 2043 in Europa und Eurasien, einer produzierten klinischen Prüfcharge und einem prüffähigen Dossier. Der Aktienkurs hat davon bislang nichts abgebildet.
Deshalb sagen wir ausdrücklich nicht, dass sich das Aussitzen bereits gelohnt hat. Ausgezahlt hat es sich bis jetzt für niemanden. Was sich verändert hat, ist etwas anderes: Die Gründe, warum man diese Aktie halten oder kaufen könnte, sind belegbar, wo sie vor einem Jahr noch Absichtserklärungen waren. Aus einer Wette auf eine Ankündigung ist eine Wette auf die Umsetzung eines fertigen Pakets geworden.
Das ist ein erheblicher Unterschied, und er entscheidet sich in den kommenden Quartalen.
Fazit der Black Research Redaktion: Strong Buy
BioNxt hat wichtige Vorarbeit geleistet: Die präklinischen Cladribin-Daten liegen vor, die klinische Charge wurde hergestellt und das Prüfpräparate-Dossier ist abgeschlossen. Gleichzeitig sind zentrale Patente in Europa und Eurasien erteilt. Damit verfügt das Unternehmen heute über eine wesentlich konkretere Entwicklungsgrundlage als eine bloße Formulierungsidee: einen etablierten Wirkstoff in einer proprietären Darreichungsform, abgesichert durch fortgeschrittenen Patentschutz und vorbereitet für den nächsten klinischen Schritt.
Jetzt kommt es darauf an, dieses Fundament in weitere Fortschritte zu übersetzen. Die nächsten Schritte sind klar: europäische Studienanmeldung, behördliche Freigabe und Durchführung der ersten vergleichenden Humanstudie. Überzeugende Ergebnisse könnten die weitere Entwicklung von BNT23001 auf eine belastbarere Grundlage stellen – und potenziellen Pharmapartnern bessere Argumente für eine Zusammenarbeit liefern.
Für die Aktie liegt darin die Chance auf eine Neubewertung. Gelingt es BioNxt, klinische Fortschritte mit einer tragfähigen Finanzierung und wirtschaftlich attraktiven Partnerschaften zu verbinden, könnte sich der Wert der bisherigen Entwicklungsarbeit zunehmend konkretisieren. Ein Lizenzvertrag, eine gemeinsame Weiterentwicklung oder eine strategische Transaktion wären unterschiedliche Wege dorthin. Eine vollständige Übernahme ist eine zusätzliche Möglichkeit, aber keine Voraussetzung für den Erfolg.
Cladribin bleibt dabei der zentrale Werttreiber. Everolimus und Semaglutid ergänzen die Geschichte um weitere, noch frühere Entwicklungschancen und die Perspektive, aus dem führenden Produktprogramm schrittweise eine breitere Drug-Delivery-Plattform aufzubauen.
Wir sehen BioNxt deshalb weiterhin als spekulativen Kauf mit einem strategischen Kursziel von 2,80 Euro im Erfolgsszenario. Der Weg dorthin führt über überzeugende Humandaten, finanzierte Entwicklungsschritte und die kommerzielle Verwertung der geschützten Technologie. Das Kursziel nimmt diese Erfolge vorweg; es beschreibt nicht den bereits abgesicherten heutigen Unternehmenswert.
Die Grundlage ist geschaffen. Jetzt hat das Management die Aufgabe, aus Patenten und Entwicklungsfortschritten belastbare Daten und attraktive Verträge zu machen. Gelingt das, könnte für die BioNxt-Aktie das spannendste Kapitel erst beginnen.
Viel Erfolg beim Traden! Ihre Black Research Redaktion.
| Publiziert am | 19.08.2026, 19:05 Uhr |
| Aktualisiert am | 09.09.2026, 11:17 Uhr |
Aktuelle News zu BioNxt Solutions Inc.
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie BioNxt Solutions Inc. im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Auftraggeber: BioNxt Solutions Inc.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox