Darum gehts
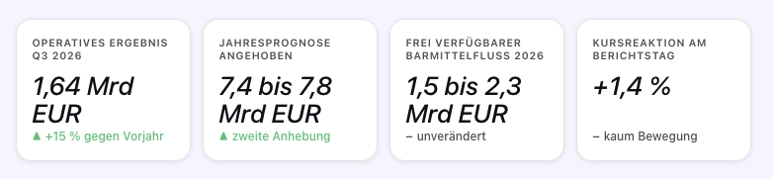
- Das operative Ergebnis vor Sondereinflüssen erreichte im dritten Quartal 1,64 Milliarden Euro, ein Plus von 15 Prozent gegen 1,43 Milliarden Euro im Vorjahresquartal.
- Die Jahresprognose wurde zum zweiten Mal angehoben, auf 7,4 bis 7,8 Milliarden Euro bereinigtes Ergebnis vor Zinsen, Steuern und Abschreibungen – der Analystenkonsens lag bei 7,6 Milliarden Euro.
- Der Korridor für den frei verfügbaren Barmittelfluss blieb unverändert bei 1,5 bis 2,3 Milliarden Euro. Im zweiten Quartal war der frei verfügbare Barmittelfluss negativ.
- Die Aktie notierte am Berichtstag rund 1,4 Prozent über dem Vortagesschluss und liegt damit nahe dem oberen Ende ihrer 52-Wochen-Spanne zwischen 41,48 und 55,05 Euro.
- Der nächste Prüfstein ist der Capital Markets Day am 24. November, auf dem BASF auch die Agrartochter vorstellt.
Das Thema: BASF erwirtschaftet im dritten Quartal 1,64 Milliarden Euro operatives Ergebnis vor Sondereinflüssen, ein Plus von 15 Prozent, und hebt die Jahresprognose zum zweiten Mal binnen eines Quartals an – weil der Konzern gestiegene Energie- und Rohstoffkosten infolge des Kriegs der USA und Israels gegen Iran an seine Kunden weiterreichen konnte.
Diese Weitergabe ist nach unserer Einschätzung keine Ertragskraft, sie ist eine Durchleitung. Die Ölkurve zeigt bereits nach unten, während die Kostenbasis des Konzerns unverändert hoch bleibt. Die angehobene Prognose ist deshalb eher ein Höhepunkt als eine Basis.
Was der Markt mit 1,4 Prozent quittiert hat
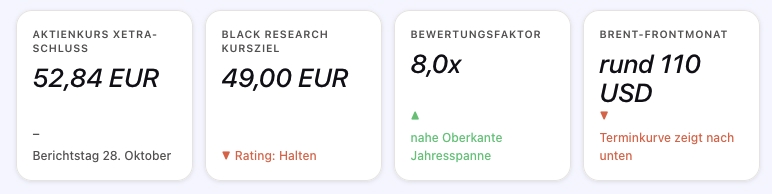
Am Mittwochmorgen hat BASF die Prognose für das laufende Geschäftsjahr zum zweiten Mal binnen eines Quartals angehoben. Der Aktienkurs hat darauf mit einem Plus von rund 1,4 Prozent geantwortet – von 52,12 Euro am Dienstag auf 52,84 Euro am Mittwoch, beide Werte Xetra-Schlusskurse. Zwischen diesen beiden Zahlen liegt die eigentliche Geschichte des Quartals.
Denn 1,4 Prozent sind für ein Beat-and-Raise dieser Größenordnung wenig. Der Konzern meldet für das dritten Quartal ein operatives Ergebnis vor Sondereinflüssen von 1,64 Milliarden Euro, 15 Prozent über dem Vorjahreswert von 1,43 Milliarden Euro und über den Erwartungen der Analysten. Die Jahresspanne steigt von 6,9 bis 7,7 auf 7,4 bis 7,8 Milliarden Euro. Wer nur diese Zeilen liest, sieht einen Konzern, der die Krise hinter sich lässt.
Auf der anderen Seite steht eine Position, die ebenso ernst zu nehmen ist. Das US-Analysehaus Bernstein Research bestätigt seine Einstufung „Outperform" mit einem Kursziel von 61 Euro und erwartet zur laufenden Berichtssaison solide Ergebnisse der Chemiebranche. Die DZ Bank belässt ihren fairen Wert bei 64 Euro mit der Einstufung „Kaufen". Beide Häuser sehen mehr Substanz in den Zahlen, als der Kurs derzeit widerspiegelt – mit unterschiedlichen Begründungen: Bernstein hält trotz belasteter Barmittelflüsse am positiven Urteil fest, die DZ Bank stützt sich auf den bilanziellen Fortschritt.
Dem hält JPMorgan eine Einschätzung entgegen, die sich nicht mit dem Hinweis auf Ölpreissorgen abtun lässt. Analyst Chetan Udeshi bleibt bei „Underweight" und einem Kursziel von 40 Euro. Seine Begründung ist nicht der Rohstoffpreis, sondern die Prognosequalität selbst: Die Zielspanne für 2026 sei breit, und die Vorhersehbarkeit für die Fortsetzung der positiven Trends aus dem zweiten Quartal gering.
Damit stehen sich zwei Positionen gegenüber, die beide plausibel sind – mit Kurszielen von 40 Euro bis 64 Euro, bei einem Kurs von 52,84 Euro. Die Redaktion hält die skeptische Lesart für die belastbarere, allerdings aus einem anderen Grund als JPMorgan ihn nennt. Nicht die Prognose ist zu breit. Der Mechanismus, der sie trägt, ist zu flüchtig.
Woher der Ertragssprung wirklich kommt
Woher der Ertragssprung wirklich kommt
Die entscheidende Zeile in der Berichterstattung zum dritten Quartal ist keine Zahl, sondern eine Begründung. BASF hat die Preise für einen Teil des Sortiments im März um bis zu 30 Prozent gegenüber den bisherigen Preisen erhöht, als Reaktion auf gestiegene Kosten für Energie und Rohstoffe im Zusammenhang mit dem Krieg gegen Iran. Die Nachrichtenagentur dpa hat diese Preisrunde im Zusammenhang mit der Prognoseanhebung ausdrücklich benannt.
Preiserhöhungen dieser Größenordnung sind im Chemiegeschäft selten eine Demonstration von Preissetzungskraft. Sie sind in der Regel eine Weitergabe. BASF produziert energieintensiv. Träger dieser Intensität ist der Verbund – ein zusammenhängendes Produktionsnetzwerk, in dem die Anlagen eines Chemiestandorts so aufeinander abgestimmt sind, dass Nebenprodukte der einen Fabrik zum Ausgangsstoff der nächsten werden. Der Verbundstandort Ludwigshafen, das Herzstück dieses Systems, benötigt Strom und Dampf in Mengen, die im industriellen Maßstab erheblich sind. Steigen die Beschaffungskosten, muss der Konzern sie weiterreichen, weil die Alternative Margenverlust wäre.
Für die Ertragsrechnung macht das einen Unterschied, der in der Kommunikation leicht verschwindet. Eine Preiserhöhung, die eine Kostensteigerung ausgleicht, hebt das Ergebnis – sie hebt es aber auf ein Niveau, das nur so lange hält, wie die Kostensteigerung besteht. Fällt der Rohstoffpreis, bleibt der Konzern mit einer Kostenbasis konfrontiert, die er über Jahre aufgebaut hat, während der Preishebel verschwindet. Das operative Ergebnis wird dann nicht auf dem neuen Niveau gehalten, sondern es fällt zurück.
Genau deshalb ist die Frage nach dem Ölpreis nicht die Frage nach den Kosten. Sie ist die Frage nach der Haltbarkeit des Ergebnisses.
Warum der Barmittelfluss die Prognose nicht bestätigt
Es gibt in der Meldung eine Zahl, die sich nicht mitbewegt hat, und sie ist aussagekräftiger als die Anhebung selbst. Der Korridor für den frei verfügbaren Barmittelfluss – der Betrag, der nach Investitionen in Sachanlagen und immaterielle Vermögenswerte tatsächlich im Unternehmen bleibt – steht unverändert bei 1,5 bis 2,3 Milliarden Euro. Im Vorjahr lag er bei rund 1,3 Milliarden Euro.
Man kann das als Vorsicht des Managements lesen.
Man kann es aber auch als Eingeständnis lesen, dass das höhere Ergebnis nicht in gleichem Maß zu Geld wird. Die Quartalshistorie des laufenden Jahres stützt die zweite Lesart. Im zweiten Quartal meldete BASF einen negativen frei verfügbaren Barmittelfluss von rund 0,2 Milliarden Euro, obwohl das bereinigte operative Ergebnis deutlich über dem Vorjahreswert lag. Im ersten Quartal flossen nach dpa-Angaben knapp 1,4 Milliarden Euro ab. (Vor Publikation sind die drei Zahlen aus dem Quartalsbericht auf basf.com nachzuziehen: Q2-Ergebnis 2,4 Mrd EUR, Q2-Vorjahresergebnis 1,6 Mrd EUR, Q1-Abfluss 1,4 Mrd EUR, jeweils mit Quelle und Datum.)
Das ist der Widerspruch, den der Markt mit 1,4 Prozent quittiert hat.
Das operative Ergebnis wirkt besser, die Barmittel-Conversion nicht. Der Konzern begründet die zurückhaltende Barmittelflusssicht unter anderem mit höheren Rohstoffpreisen – also mit genau jenem Faktor, der das Ergebnis nach oben treibt. Ein Aufwärtseffekt im Ergebnis und ein Abwärtseffekt im Mittelzufluss aus derselben Ursache: Das ist die Signatur einer Durchleitung, nicht einer Margenverbesserung.
Die Ölkurve zeigt nach unten
Wer die Haltbarkeit der Prognose prüfen will, muss nicht in die Bilanz sehen, sondern in die Terminkurve. Am 29. Oktober notierte der Brent-Frontmonat bei rund 110 US-Dollar je Barrel. Der Dezember-Kontrakt, also die Lieferung für den kommenden Monat, schloss am Montag bei 100,32 US-Dollar – nach einem Rückgang von 1,9 Prozent, ausgelöst durch die Ankündigung der G7-Staaten, Notreserven freizugeben. Zwischen dem kurzfristigen und dem etwas späteren Kontrakt liegt damit ein Abschlag von fast zehn Dollar.
Diese Struktur heißt Backwardation, und sie ist eine Aussage des Marktes über die Zukunft: Wer heute kauft, zahlt mehr als derjenige, der später kauft. Der Markt preist also bereits eine Entspannung ein. Der 50-Tage-Durchschnitt liegt bei 101,96 US-Dollar, der 200-Tage-Durchschnitt bei 92,15 US-Dollar. Beide Werte liegen deutlich unter dem Kassapreis, seit Jahresbeginn hat Brent rund 78 Prozent zugelegt.
Für die BASF-These ist das der entscheidende Punkt.
Der Preisspielraum, den der Konzern im März genutzt hat, entstand aus einer Knappheit, die der Markt selbst für vorübergehend hält. Läuft die Terminkurve ihrem eigenen Signal nach, schmilzt der Preishebel, während die Kostenbasis bleibt. Das bedeutet nicht, dass die Prognose falsch ist. Es bedeutet, dass sie ein Niveau beschreibt, das schwer zu halten sein wird.
Was am 24. November geprüft wird
Am 24. November lädt BASF zum Capital Markets Day nach Ludwigshafen. Die Agenda ist veröffentlicht: Um 9:00 Uhr mitteleuropäischer Zeit beginnt die Keynote zum Konzern mit anschließender Fragerunde, um 13:00 Uhr folgt die Präsentation der Sparte Agricultural Solutions. Fragen stellen können nur Analysten und Investoren, die vor Ort sind.
Der Termin ist aus zwei Gründen der eigentliche Prüfstein. Erstens wird das Management dort den Ausblick über das laufende Jahr hinaus konkretisieren müssen – also die Frage beantworten, ob 7,4 bis 7,8 Milliarden Euro ein Zwischenschritt oder ein Plateau sind. Zweitens bekommt die Agrartochter dort ihre eigene Bühne. BASF hat zugesagt, die Sparte bis Mitte 2027 börsenfähig zu machen.
Damit lässt sich die These an einem Datum testen: Wenn das Management am 24. November einen Ausblick liefert, der die Kostenweitergabe als dauerhaft behandelt, wäre die skeptische Lesart widerlegt. Bleibt die Prognose dagegen vage und stützt sich auf Preiseffekte, bestätigt sich, dass das dritte Quartal ein Höhepunkt war.
Die fünf Zahlen, auf die es ankommt
Prognose 2026, operatives Ergebnis vor Sondereinflüssen: 7,4 bis 7,8 Milliarden Euro (zuvor 6,9 bis 7,7 Milliarden Euro) Quelle: BASF, 28. Oktober 2026
Prognose 2026, frei verfügbarer Barmittelfluss: 1,5 bis 2,3 Milliarden Euro, unverändert Quelle: BASF, 28. Oktober 2026
Angepeilte Nettoverschuldung zum 31. Dezember 2026: rund 15 Milliarden Euro Quelle: BASF, 28. Oktober 2026 Brent-Ölpreis, Frontmonat: rund 110 US-Dollar je Barrel Quelle: Yahoo Finance, 29. Oktober 2026, 10:20 Uhr UTC
WKN BASF11 | ISIN DE000BASF111 | Bezugsdatum: 29. Oktober 2026
Die Rechnung
Die Bewertung stützt sich auf drei Größen: das erwartete operative Ergebnis vor Sondereinflüssen für 2026, die angepeilte Nettoverschuldung und den Bewertungsfaktor, den der Markt für diese Ergebnisgröße zu zahlen bereit ist. Die ersten beiden sind Unternehmensangaben, die dritte ist eine Annahme, und sie ist der eigentliche Streitpunkt.
- Ausgangspunkt. Der Xetra-Schlusskurs vom 28. Oktober beträgt 52,84 Euro. Bei rund 861 Millionen ausstehenden Aktien ergibt das eine Marktkapitalisierung von etwa 45,5 Milliarden Euro. Die Angaben der Datenanbieter streuen zwischen 860,9 und 892,5 Millionen Stück und zwischen 45,2 und 46,7 Milliarden Euro Marktkapitalisierung; wir rechnen mit der niedrigeren, belastbaren Zahl. Addiert man die angepeilte Nettoverschuldung von rund 15 Milliarden Euro hinzu, ergibt sich ein Unternehmenswert von rund 60,5 Milliarden Euro. Setzt man diesen ins Verhältnis zur Mitte der Ergebnisprognose von 7,6 Milliarden Euro, zahlt der Markt aktuell das 8,0-Fache des operativen Ergebnisses vor Sondereinflüssen.
- Die Messlatte ist der eigene Kursverlauf. Um den Faktor nicht frei zu wählen, leiten wir ihn aus der eigenen 52-Wochen-Spanne der Aktie ab. Der Korridor reicht von 41,48 bis 55,05 Euro. Am unteren Ende ergibt sich bei gleicher Nettoverschuldung ein Unternehmenswert von rund 50,7 Milliarden Euro, also das 6,7-Fache. Am oberen Ende sind es rund 62,4 Milliarden Euro, also das 8,2-Fache. Die Aktie wurde in den vergangenen zwölf Monaten folglich zwischen dem 6,7- und dem 8,2-Fachen ihres für 2026 erwarteten operativen Ergebnisses gehandelt. Mit 8,0 liegt sie nahe der Oberkante dieser Spanne.
- Bull Case. Das Management liefert die Obergrenze der Prognose, also 7,8 Milliarden Euro. Die Kostenweitergabe erweist sich als robuster als erwartet, weil die Nachfrage in allen vier Kerngeschäften trägt und das Kostensenkungsprogramm von jährlich 2,3 Milliarden Euro bis Ende 2026 vollständig greift. Der Markt honoriert das mit dem oberen Ende der eigenen Spanne, dem 8,2-Fachen. Das ergibt einen Unternehmenswert von 64,0 Milliarden Euro, nach Abzug der Nettoverschuldung einen Eigenkapitalwert von 49,0 Milliarden Euro und je Aktie 56,90 Euro. Das entspricht einem Aufschlag von rund acht Prozent und liegt noch unter den Zielen von Bernstein und der DZ Bank.
- Bear Case. Der Preishebel fällt mit dem Ölpreis weg, das operative Ergebnis normalisiert sich auf das Niveau von 2025, also 6,6 Milliarden Euro. Der frei verfügbare Barmittelfluss landet am unteren Rand des Korridors, bei 1,5 Milliarden Euro. Der Markt bewertet die Aktie am unteren Ende der eigenen Spanne, dem 6,7-Fachen. Das ergibt einen Unternehmenswert von 44,2 Milliarden Euro, einen Eigenkapitalwert von 29,2 Milliarden Euro und je Aktie 33,90 Euro. Dieses Stressszenario ist härter als das Kursziel von JPMorgan und markiert die Grenze, unterhalb derer die Bilanzreparatur die Bewertung nicht mehr trägt.
- Herleitung des Kursziels. Beide Extremfälle beruhen auf derselben Datenbasis, sie unterscheiden sich nur in der Annahme über die Haltbarkeit der Kostenweitergabe. Wir setzen den Basisfall in die Mitte: 7,6 Milliarden Euro operatives Ergebnis, also die Mitte der Unternehmensprognose, und einen Bewertungsfaktor von 7,5 – unterhalb des aktuellen 8,0, weil die Barmittel-Conversion die Anhebung nicht bestätigt. Das ergibt 57,0 Milliarden Euro Unternehmenswert, nach Abzug der Nettoverschuldung 42,0 Milliarden Euro Eigenkapitalwert und je Aktie 48,80 Euro.
- Grenzen der Rechnung. Der Bewertungsfaktor ist eine Annahme, keine Messung; wer das 8,2-Fache ansetzt, kommt auf 56,90 Euro, wer das 6,7-Fache ansetzt, auf 33,90 Euro. Die Nettoverschuldung ist ein Zielwert des Unternehmens und kann durch Barmittelabflüsse oder Zukäufe abweichen. Pensionsverpflichtungen sind in dieser Rechnung nicht enthalten; ihre Berücksichtigung würde den Unternehmenswert erhöhen und das Kursziel senken. Die Aktienzahl streut je nach Quelle um bis zu 3,7 Prozent; rechnerisch ergibt der Basisfall je nach zugrunde gelegter Aktienzahl zwischen 48,70 und 48,80 Euro. Wer die Stellschrauben anders setzt, kommt zu anderen Ergebnissen – die Rechenkette liegt offen, jede Annahme ist benannt, und die Sensitivität ist beziffert.
Fazit aus der Black Research Redaktion: Halten.
Alle vier Kerngeschäfte haben zugelegt, die Nettoverschuldung ist im Jahresvergleich um 20 Prozent gesunken, das Kostensenkungsprogramm greift, und der Konzern hat rund 1,9 Milliarden Euro an Aktien zurückgekauft sowie mindestens 12 Milliarden Euro Ausschüttungen bis 2028 zugesagt. Das sind keine Zahlen eines Unternehmens in der Krise.
Warum dann nicht „Kaufen"? Weil die Aktie für dieses Ergebnis bereits bezahlt ist. Mit dem 8,0-Fachen des erwarteten operativen Ergebnisses notiert sie am oberen Rand ihrer eigenen 52-Wochen-Spanne, und der Treiber der Anhebung – die Weitergabe von gestiegenen Kosten infolge des Kriegs gegen Iran an die Kunden – ist der flüchtigste Bestandteil der Prognose. Der unveränderte Korridor für den frei verfügbaren Barmittelfluss ist der Beleg dafür, dass der Konzern selbst nicht mit einer dauerhaften Verbesserung rechnet.
Warum dann nicht „Verkaufen"? Weil die Bilanzreparatur und das Kostensenkungsprogramm reale Werthebel sind und die Prognose intakt ist. Ein Verkaufsurteil setzte voraus, dass die Guidance gefährdet ist. Das ist sie derzeit nicht. Die Abspaltung der Agrartochter bis Mitte 2027 ist ein zusätzlicher, bislang kaum eingepreister Wertbaustein. Ein Verkaufsurteil wäre eine Wette auf einen Prognosebruch, für den es noch keinen Beleg gibt.
Halten heißt hier: nicht nachkaufen, aber auch nicht abstoßen. Der Abstand zum Kursziel ist nahezu symmetrisch zur Upside-Seite, und der 24. November ist der Termin, an dem sich entscheidet, in welche Richtung er sich auflöst.
Risiken im Klartext
Der Ölpreis kann drehen, und zwar nach oben. Das gesamte skeptische Argument beruht auf der Annahme, dass der Preisspielraum schmilzt. Die Straße von Hormus bleibt ein Störfaktor: Ein erneuter Angriff oder eine Blockade könnte Brent über das 52-Wochen-Hoch von 126,10 US-Dollar treiben. Dann greift die Kostenweitergabe erneut, und die Prognose wäre nicht der Höhepunkt, sondern eine Zwischenstufe. Die Terminkurve würde sich dann neu ordnen, und die Backwardation, auf die sich diese Analyse stützt, verschwände.
Der frei verfügbare Barmittelfluss kann sich schneller erholen als erwartet. Die Quartalshistorie ist uneinheitlich: Auf einen Abfluss von knapp 1,4 Milliarden Euro im ersten Quartal folgte ein negativer Wert von 0,2 Milliarden Euro im zweiten. Ein Abbau der Last des betrieblichen Umlaufvermögens im Schlussquartal könnte den Korridor nach oben reißen. Dann wäre die Barmittel-Conversion intakt, und der Bewertungsabschlag, den diese Analyse ansetzt, entfiele.
Die Rechnung hängt an einer Annahme, die falsch sein kann. Der Bewertungsfaktor von 7,5 ist gesetzt, nicht gemessen. Setzt der Markt dauerhaft das 8,2-Fache an, liegt das Kursziel bei 56,90 Euro und damit über dem heutigen Kurs. Diese Analyse wäre dann nicht vorsichtig, sondern zu vorsichtig. Wer den Basisfall anders kalibriert, findet in der Sensitivitätsrechnung oben die zugehörigen Werte.
Bilanzbelastungen außerhalb der Nettoverschuldung. Pensionsverpflichtungen sind in dieser Rechnung nicht berücksichtigt. Sie sind bei BASF von erheblicher Größe – die genaue Zahl ist dem Geschäftsbericht zu entnehmen und vor Publikation nachzutragen – und ihre Bewertung hängt am Zinsniveau. Ein Zinsrückgang würde die Last erhöhen und den Eigenkapitalwert schmälern, ohne dass sich am operativen Geschäft etwas ändert.
Aktuelle News zu BASF SE
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie BASF SE im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox