Darum gehts
- Erstes Milliarden-Quartal: adidas verdient im dritten Quartal 2026 operativ 1,008 Milliarden Euro — 37 Prozent mehr als im Vorjahresquartal, davon rund 200 Millionen Euro Zollrückerstattung.
- Dritte Prognoseanhebung: Die Jahresprognose steigt auf rund 2,5 Milliarden Euro operatives Ergebnis, zuvor waren es rund 2,3 Milliarden — nach zwei Anhebungen im laufenden Jahr.
- Kurs kontra Rekord: Trotz Rekordquartal fiel die adidas-Aktie am Freitag um 4,2 Prozent auf 165,00 Euro — die an Nike verlorenen Fußball-Verträge drückten offenbar schwerer als das operative Schwungmoment.
Das operative Ergebnis misst, was ein Unternehmen im laufenden Geschäft verdient, bevor Zinsen und Steuern abgezogen werden — die zentrale Kennzahl für die Ertragskraft des Kerngeschäfts.
Die adidas Quartalszahlen zum dritten Quartal 2026 setzen darin eine Marke: Das operative Ergebnis kletterte auf 1,008 Milliarden Euro — die erste Milliarde in einem Quartal, laut den endgültigen Zahlen von adidas vom 29. Oktober.
Das sind 37 Prozent mehr als im Vorjahresquartal mit 736 Millionen Euro. (Redaktionsentscheidung zum „erstmals"-Beleg offen)Der Umsatz stieg währungsbereinigt um 7 Prozent auf 7,25 Milliarden Euro, die Bruttomarge um 2,5 Prozentpunkte auf 54,3 Prozent.
Dennoch verlor die Aktie am Freitag 4,2 Prozent und schloss bei 165,00 Euro im Xetra-Handel.Zum dritten Mal in diesem Jahr hob adidas die Jahresprognose an, nun auf ein operatives Ergebnis von rund 2,5 Milliarden Euro, zuvor waren es rund 2,3 Milliarden Euro.
Die Prognose enthält die US-Zollrückerstattung, die mit rund 200 Millionen Euro zu Buche schlägt.Wichtigste Treiber laut Konzernchef Bjørn Gulden: Bekleidung mit 19 Prozent währungsbereinigtem Wachstum und Nordamerika mit 12 Prozent. Der Umsatz in Europa sank wegen einer Systemumstellung, wie das Unternehmen mitteilte.
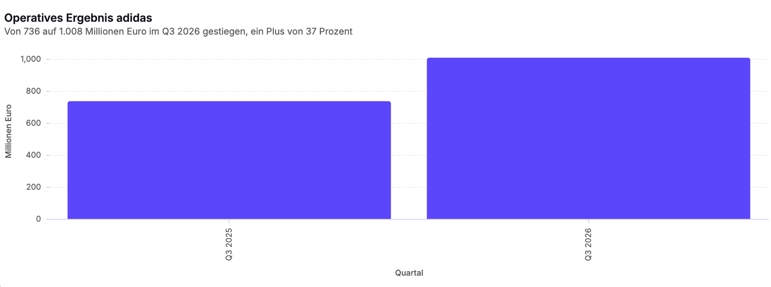
Operatives Ergebnis von adidas im dritten Quartal: 1,008 Milliarden Euro nach 736 Millionen Euro im Vorjahr. Der Wert für 2026 enthält rund 200 Millionen Euro Zollrückerstattung. Quelle: adidas, endgültige Zahlen vom 29. Oktober 2026.
Einordnung
Der Markt honoriert dieses Quartal nicht — und das ist kein Widerspruch, sondern Auskunft über die Preislogik von Erwartungen.
Nach drei Prognoseanhebungen im laufenden Jahr ist die gute Nachricht bereits eingepreist.Stattdessen gewichtet die Börse jetzt, was die Zahlen nicht zeigen: Nach über 70 Jahren verliert adidas ab 2027 die Ausrüstung der deutschen Nationalmannschaft an Nike.
Berichten zufolge zahlt Nike dafür mehr als 40 Millionen Euro. Mitte November übernahm Nike laut Berichterstattung auch den UEFA-Ballvertrag. Anleger bewerten damit nicht das Quartal, sondern die Markenposition im Fußball — jenseits des Rekordgewinns.
Dass die Bewertungen auseinanderlaufen, zeigt der Analystenkonsens: Das durchschnittliche Kursziel lag laut Berichterstattung vom 20. November bei 198,47 Euro, die Spanne reicht von 156 bis 250 Euro. Die Bandbreite ist das eigentliche Signal — sie misst, wie umstritten die Frage ist, ob das operative Schwungmoment die verlorenen Fußball-Verträge ausgleicht.
Offen
Ob die in Europa ausgebliebene Erholung eintritt, zeigt das Schlussquartal — das Management peilt dafür einen Umsatzanstieg im hohen einstelligen Prozentbereich an.
Die Zahlen zum Gesamtjahr 2026 folgen voraussichtlich zu Jahresbeginn, der Termin ist noch nicht bestätigt.Wer die Aktie hält, trägt das Risiko, dass ein Teil des Rekordgewinns einmalig war und die Marke nach den verlorenen Fußball-Verträgen an Strahlkraft einbüßt.
Weiterführend: Adidas Investor Relations — Quartalsbericht drittes Quartal 2026 als auslösende Primärquelle.
| Publiziert am | 22.11.2026, 15:03 Uhr |
| Aktualisiert am | 22.11.2026, 15:04 Uhr |
Aktuelle News zu adidas AG
adidas Markendynamik sorgt für besser als erwartete Ergebnisse im ersten Quartal
adidas AG: Veröffentlichung gemäß § 40 Abs. 1 WpHG mit dem Ziel der europaweiten Verbreitung
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie adidas AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox