Darum gehts
- Die Commerzbank-Übernahme ist regulatorisch entschieden — der Kurs notiert trotzdem rund 30 Prozent über dem Angebotspreis von 30,80 Euro je Aktie.
- Warum ist die Commerzbank-Aktie nach der Genehmigung der Übernahme durch die EZB teurer statt billiger? Die Antwort entscheidet über die Bewertung bis zur Hauptversammlung.
- Die Commerzbank lieferte am 5. November den besten Neunmonatsgewinn ihrer Geschichte: 2,67 Milliarden Euro.
- Gleichzeitig senkte die Bank die Zinsprognose um 100 Millionen Euro auf 8,5 Milliarden Euro — der Markt nahm es fast kommentarlos.
- Der Analystenkonsens sieht die Commerzbank-Aktie im Schnitt bei 42,51 Euro (S&P Global, 13 Häuser); die RBC hat ihren Zielpreis am 5. November von 41 auf 39 Euro gesenkt.
Commerzbank AG: Bei der Commerzbank-Übernahme sind die wichtigsten Hürden genommen — bewertet wird aber die Eigenständigkeit: Die Prämie von rund 30 Prozent über dem Angebotspreis trägt nur, wenn der Jahreswechsel ohne abrupten Kontrollwechsel verläuft.
Zwei Fakten, die nicht zusammenpassen wollen
Am 15. Oktober gab die EZB-Bankenaufsicht UniCredit grünes Licht für die Commerzbank-Übernahme: die Schwelle von 30 Prozent überschreiten, den Anteil ohne Obergrenze weiter erhöhen.
Zum Jahresende will die Mailänderin laut eigener Ankündigung rund 50 Prozent der Stimmrechte halten. Das ist die unmissverständlichste Nachricht, die eine Zielgesellschaft treffen kann. Am 13. November notierte die Commerzbank-Aktie im Xetra-Schluss bei 39,89 Euro.
Das sind rund 30 Prozent über dem impliziten Angebotspreis von 30,80 Euro. Eine Gesellschaft, die bald unter fremder Kontrolle steht, deren Führung das Angebot öffentlich für zu niedrig hält, handelt Richtung Rekordniveau — nicht Richtung Angebotspreis.
Die Gegenposition kommt von UniCredit-Chef Andrea Orcel, im Analysten-Call im Oktober 2026:
Zitat
Warum der Rekordgewinn an einer Zinsprognose hängt
Der Zahlentag vom 5. November zeigt, wie der Markt die Commerzbank-Übernahme inzwischen liest: Der Rekordgewinn absorbierte die Prognosensenkung fast kommentarlos.
Der Nettozinsüberschuss ist die Differenz zwischen Zinserträgen und Zinsaufwendungen — der klassische Motor einer Universalbank.
Genau dieser Motor dreht langsamer als geplant: Die Bank senkte die Jahresprognose auf 8,5 Milliarden Euro, zuvor waren es 8,6 Milliarden. Ursache ist der verstärkte Wettbewerb um Einlagen.
Die Kernzahl des Quartals steht dagegen: Der Nettogewinn des dritten Quartals stieg um 45 Prozent auf 859 Millionen Euro, gut auf Augenhöhe mit dem Analystenkonsens von 864 Millionen. Die Erträge legten um 8,9 Prozent auf 3,2 Milliarden Euro zu.
Über die neun Monate summiert die Bank auf 2,67 Milliarden Euro — noch nie verdiente die Commerzbank in diesem Zeitraum mehr. Das Jahresziel von mindestens 3,4 Milliarden Euro blieb bestätigt, der Konsens liegt bereits bei 3,55 Milliarden.
Die Ertragsachse bleibt bei rund 13,2 Milliarden Euro für das laufende Jahr; der Provisionsüberschuss soll um 7 Prozent auf 4,3 Milliarden Euro wachsen.
Das Bild: Der Gewinn trägt die Aktie, die Zinsprognose kostet sie nur Timing.Ein attraktives Zinsprofil ist kein Freibrief — es kann von der Konkurrenz um Kundeneinlagen aufgezehrt werden, und genau das ist geschehen.
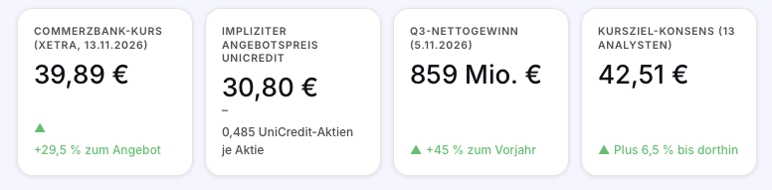
Commerzbank-Übernahme in vier Zahlen: Die Commerzbank-Aktie notiert mit 39,89 Euro rund 30 Prozent über dem Angebotspreis von 30,80 Euro — Datenstand 13. November 2026.
Wie weit die Commerzbank-Übernahme schon fortgeschritten ist
Die regulatorische Kette läuft schneller, als der Konzern den Zeitrahmen bislang angekündigt hatte.
Auf die EZB-Genehmigung vom 15. Oktober folgte am 11. November die Freigabe aus Brüssel und Washington, wie Reuters meldete.
UniCredit erwartet, die verbleibenden aufsichtsrechtlichen Verfahren gegen Jahresende abzuschließen — und dann rund 50 Prozent der Stimmrechte zu kontrollieren. Eine außerordentliche Hauptversammlung ist eine Versammlung der Aktionäre außerhalb des Jahrestakts — sie entscheidet über zentrale Personal- und Strategiefragen.
Medienberichten zufolge, beide Häuser schweigen dazu, peilt Orcel genau diesen Weg an: günstigstenfalls im Januar 2027, im Basisszenario bis Ende Februar. Der Bericht nennt den Austausch aller zehn von den Anteilseignern bestellten Aufsichtsratsmitglieder und die Abberufung der Vorstandsvorsitzenden.
Orlopp rechnete bereits im Oktober damit, dass UniCredit die Commerzbank bilanziell für das Gesamtjahr 2026 oder das erste Quartal 2027 konsolidiert. Auf der Verhandlungsebene mit Berlin stehen der Erhalt der Börsennotierung, die Sicherung des Standorts Frankfurt und Garantien für Arbeitsplätze und das Mittelstandsgeschäft.
UniCredit plant laut seinem Restrukturierungsentwurf rund 7.000 Vollzeitstellen in Deutschland abzubauen.
Der Bund hält gut 12 Prozent und ist zweitgrößter Aktionär; aus dem Bundes-Finanzministerium war im Oktober zu hören, eine feindliche Übernahme einer systemrelevanten Bank sei nicht akzeptabel.
Was 0,485 UniCredit-Aktien wert sind
Das Tauschverhältnis von 0,485 bindet das Geschäft an die UniCredit-Aktie. Der implizite Gegenwert von 30,80 Euro war beim Angebot eine Momentaufnahme: UniCredit notierte seitdem teils deutlich höher. Für Aktionäre ist die Annahme deshalb ein Risiko-Engagement in zwei Kursen zugleich — der Abgabe einer eingeschätzten Aktie gegen einen Gegenwert, dessen Tageswert bis zum Vollzug fallen kann.
Wer bei der Commerzbank-Übernahme auf einen verbesserten Gegenwert setzt, muss deshalb zwei Preise im Blick halten: nominell das Tauschverhältnis und real den Tageswert der angebotenen Aktien. Der Analystenkonsens liegt mit durchschnittlich 42,51 Euro weit über dem Angebotsniveau der Bekanntmachung.
Der Abstand von rund 30 Prozent ist der Preis, den Aktionäre bislang nicht annehmen.Die Mitarbeiterseite argumentiert mit Geschichte: Verdi verweist auf den Schrumpfkurs der HVB-Übernahme 2005, der Betriebsrat erhebt Vorwürfe der Marktmanipulation.
Orlopps Position blieb, im Bloomberg-Interview im Mai 2026 wie im Aktionärsbrief vom 18. Mai, dass Bewertung und Umtauschverhältnis strittig sind und das Angebot de facto keine Prämie biete.
Commerzbank AG — Kernzahlen des Artikels
- Kurs, Xetra-Schluss: 39,89 Euro. StockInvest, 13.11.2026; konkurrierende Fundstelle Frankfurt: 38,48 Euro
- Impliziter Angebotspreis: 30,80 Euro. Tauschangebot: 0,485 UniCredit-Aktien je Commerzbank-Aktie
- Q3-Nettogewinn: 859 Millionen Euro (plus 45 Prozent). Dow Jones, 5.11.2026; Analystenkonsens: 864 Millionen
- Gewinn neun Monate: 2,67 Milliarden Euro (Rekordwert). dpa-AFX, 5.11.2026
- Kursziel-Konsens (Durchschnitt): 42,51 Euro. S&P Global, 13 Analysten, November 2026; Spanne: 39,00 bis 47,00 Euro
WKN / ISIN: CBK100 / DE000CBK1001 — Bezugsdatum: 13. November 2026
Die Rechnung
Vorab die Limits: Ohne belastbare, tagesaktuelle Kurs-Buchwert-Daten bleibt die Herleitung ein Anker-Rechenweg, kein Bewertungsmodell.
Der Rechenweg:
- Schritt 1 — Konsensanker: 13 Analysten (S&P Global, November) im Schnitt bei 42,51 Euro, Einstufung Buy. Das ist der Mittelwert der Marktmeinung, nicht der Redaktionsclaim.
- Schritt 2 — Redaktions-Kurspotenzial 42,50 Euro. Annahme: Die Eigenständigkeits-Prämie hält bis zur außerordentlichen Hauptversammlung (günstigster Fall Januar, Basisszenario Februar, laut Medienbericht) ohne weitere Senkung der Zinsprognose.
Bei 39,89 Euro Xetra-Schluss (13.11.) entspricht das einem Plus von 6,5 Prozent; auf der konservativen Frankfurt-Basis von 38,48 Euro einem Plus von rund 10,5 Prozent. - Bull Case (gleiche Datenbasis): Rekordgewinn von 2,67 Milliarden Euro nach neun Monaten, Jahresziel von mindestens 3,4 Milliarden Euro bestätigt, Konsens-Gewinn bereits bei 3,55 Milliarden. Bleibt der Kontrollwechsel fraglich und der Gewinnpfad intakt, rückt der Konsens-Hochwert von 47,00 Euro in Reichweite.
- Bear Case (gleiche Datenbasis): Die gesenkte Zinsprognose von 8,5 statt 8,6 Milliarden Euro ist die erste Drossel. Tritt der Kontrollwechsel mit dem verkündeten Abbau von rund 7.000 Stellen in Deutschland ein, schrumpft die Prämie Richtung Konsens-Tief von 39,00 Euro (RBC) und im Extremfall Richtung Angebots-Wert von 30,80 Euro — vom Xetra-Schluss ein Minus von rund 23 Prozent.
- Die Rechen-Einladung: Nehmen Sie die 9,09 Euro Abstand zwischen Kurs und Angebotspreis und teilen Sie durch 30,80 Euro — diese Prämie von 29,5 Prozent, konservativ gerundet rund 30 Prozent, bewertet der Markt jeden Tag neu. Wer sie für zu hoch hält, muss sagen können, welches Ereignis sie abbaut.
Woran erkennen Anleger, ob die Prämie hält?
Bis zum Jahresende will UniCredit die verbleibenden aufsichtsrechtlichen Verfahren abschließen, wie der Konzern bei der EZB-Genehmigung ankündigte — dann erscheint erstmals die Zahl von rund 50 Prozent der Stimmrechte.
Im Januar oder Februar 2027 steht die Hauptversammlung als erste Prüfstation dieser These an: Bleibt der aktionärsseitige Aufsichtsrat, bleibt die Führung in Frankfurt — oder rollt Orcel die Kontrolle neu auf.
Fazit: Hold
Das entspricht einem Potenzial von plus 6,5 Prozent vom Xetra-Schluss bei 39,89 Euro; im Bull Case sind es bis zu 47,00 Euro, im Bear Case Richtung 39,00 Euro und im Extremfall der Angebotspreis von 30,80 Euro.
Kein Buy, weil der nächste Schritt Richtung vollständige Kontrolle die Kernannahme der Bewertung exakt an der Wurzel trifft und die Zinsprognose die erste Drossel zeigte.
Kein Sell, weil der Neunmonatsgewinn ein Rekord ist, das Jahresziel bestätigt blieb und die RBC mit 39,00 Euro erst das Konsens-Tief markierte.
Risiken
im Klartext
Kontroll-Schock: Ordnet UniCredit nach der außerordentlichen Hauptversammlung um — Aufsichtsrat und Vorstand —, verliert die Eigenständigkeits-Prämie ihren Referenzpunkt. Der Abbau von rund 7.000 Stellen in Deutschland ist im UniCredit-Szenario bereits verkündet.
Zinsdrossel: Die Senkung des Nettozinsüberschusses um 100 Millionen Euro ist klein relativ zum Ergebnis, aber die erste Korrektur. Weiterer Wettbewerbsdruck um Einlagen würde den Gewinnpfad verflachen — das Gegenrisiko sitzt im Geschäftsmodell selbst, nicht im Deal.
Politische Blockade oder Eingriff: Der Bund mit gut 12 Prozent und die Haltung des Finanzministeriums können Transaktion und Restrukturierung verlangsamen. Beides verlängert die Unsicherheit darüber, wie lange die Prämie über dem Angebotspreis trägt.
Aktuelle News zu Commerzbank AG
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Veröffentlichung einer Kapitalmarktinformation
Commerzbank startet Aktienrückkauf über 1 Mrd. Euro
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Commerzbank AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox