Darum gehts
- IBM steigert den Umsatz im dritten Quartal 2026 um 4,7 Prozent gegenüber dem Vorjahresquartal auf 17,1 Milliarden Dollar und übertrifft die Markterwartung um 1,9 Prozent.
- Der Softwareumsatz wächst um 8 Prozent gegenüber dem Vorjahresquartal auf 7,8 Milliarden Dollar und beschleunigt damit von 5 Prozent im Vorquartal; der Konzern hebt seinen Software-Jahresausblick auf 7 bis 8 Prozent an.
- Der freie Cashflow soll 2026 um mehr als eine Milliarde Dollar gegenüber dem Vorjahr zunehmen – eine Anhebung gegenüber der bisherigen Formulierung.
- Die Analystenziele reichen von 240 Dollar (Morgan Stanley, hold) bis 300 Dollar (Goldman Sachs, buy) – eine Spanne von 60 Dollar; die Redaktion sieht rechnerisch rund 8 Prozent Kurspotenzial bis zu ihrem offengelegten Wertansatz von 265 Dollar.
Die Redaktion sieht für die IBM-Aktie Kurspotenzial nach oben: Der rechnerische Wertansatz von 265 Dollar liegt rund 8 Prozent über dem Kurs vom 10. November, weil das beschleunigte Softwarewachstum und der angehobene Cashflow-Ausblick eine höhere Bewertung rechtfertigen, als der Markt nach dem Quartalsrücksetzer derzeit bezahlt – und weil die Verlustseite nach dem Jahresminus von rund 15 Prozent gegenüber Jahresbeginn weitgehend abgearbeitet erscheint.
17 Kursziele, ein Streit: Warum die Wall Street 60 Dollar auseinanderliegt
Der Umsatz des dritten Quartals lag mit 17,1 Milliarden Dollar um 4,7 Prozent über dem Vorjahresquartal und damit 1,9 Prozent über der Erwartung der Analysten.
Das operative Ergebnis je Aktie belief sich auf 2,95 Dollar und übertraf den Konsens, der laut Zacks bei 2,88 Dollar gelegen hatte. Und das Softwaregeschäft, der ergebnisentscheidende Baustein des Konzernumbaus, wuchs um 8 Prozent gegenüber dem Vorjahresquartal auf 7,8 Milliarden Dollar – nach 5 Prozent im Vorquartal.
Der Umsatzausblick für das Gesamtjahr wurde bestätigt, nicht erhöht – der Software- und der Cashflow-Ausblick wurden dagegen angehoben.
Wie wichtig dem Konzernchef dieses Quartal ist, zeigt seine eigene Deutung der Zahlen, wörtlich in der Telefonkonferenz mit Analysten:
Zitat
Das ist die Innenansicht. Die Außensicht fällt ernüchternder aus: Vor demselben Zahlenwerk liegen 17 Kursziele zwischen 240 und 300 Dollar – eine Spanne von 60 Dollar.
Morgan Stanley sieht den fairen Wert der IBM-Aktie bei 240 Dollar und empfiehlt Halten, wie die Analystenübersicht von AktienCheck vom Ende Oktober zeigt; Analyst Erik Woodring signalisiert damit praktisch kein Kurspotenzial.
UBS-Analyst David Vogt liegt mit 243 Dollar kaum darüber. Auf der anderen Seite: James Schneider von Goldman Sachs notiert in derselben Übersicht ein Kursziel von 300 Dollar mit dem Rating „buy" – das übertroffene Softwaregeschäft und die sich bessernden Beratungstrends deuteten auf einen möglichen Wendepunkt hin.
Citi hob sein Kursziel von 245 auf 280 Dollar an, Barclays von 262 auf 277 Dollar. Wie kann dieselbe Datenbasis so unterschiedliche Schlüsse tragen? Die Antwort liegt nicht in den Zahlen, sondern in der Deutung.
Der Markt reagiert inzwischen nach einem bekannten Muster: Im April hatte IBM das erste Quartal ebenfalls übertroffen, die Aktie fiel gleichwohl im nachbörsslichen Handel um rund 7 Prozent, weil das Management die Jahresprognose nur bestätigte.
Finanzvorstand Jim Kavanaugh begründete das damit, IBM hebe im ersten Quartal üblicherweise nichts an und wolle ein umsichtiger Betreiber sein. Seitdem gilt auf dem Parkett: Ein Überbieten der Erwartungen ohne höhere Prognose zählt nicht. Vor diesem Muster notiert die Aktie um die 245 Dollar – rund 15 Prozent unter Jahresbeginn, rund ein Viertel unter dem Jahreshoch von etwa 330 Dollar.
Genau an dieser Stelle lohnt der Blick auf das Detail, das im Streit der Institute untergeht: Die Gewinnschätzungen für IBM sind das Jahr über gestiegen, der Konsens für das laufende Geschäftsjahr liegt inzwischen bei 12,42 Dollar je Aktie – im April nannte Needham als Erwartung 12,38 Dollar und senkte zugleich sein Kursziel von 340 auf 290 Dollar.
Der Markt hat also IBMs Ertragskraft Schritt für Schritt höher geschätzt und die Bewertung dennoch gedrückt. Was auf den ersten Blick wie ein Widerspruch aussieht, ist in Wahrheit die offene Frage, ob der Gewinn aus Effizienz kommt oder aus Wachstum. Und die Antwort darauf liefert ausgerechnet jenes Segment, über das sich die Bären am wenigsten Sorgen machen.
Warum die Software-Beschleunigung das wichtigste Signal des Quartals ist
Zur Orientierung ein Merksatz: Hybrid Cloud bezeichnet das Betreiben von Software und Daten gleichzeitig in firmeneigenen Rechenzentren und in fremden Cloud-Plattformen – für viele Unternehmen Pflicht, weil sensible Daten nicht vollständig nach draußen dürfen.
Genau in diesem Dazwischen verdient IBM den Löwenanteil seines Softwarewachstums. Das stärkste Signal des Quartals ist nicht die Zahl selbst, sondern die Beschleunigung: 8 Prozent Softwarewachstum gegenüber dem Vorjahresquartal nach 5 Prozent im Vorquartal, der Jahresausblick auf 7 bis 8 Prozent angehoben, zuvor 6 bis 8 Prozent kommuniziert.
Innerhalb des Blocks sticht Red Hat heraus, dessen Buchungen laut Management-Angaben aus der Analystenkonferenz im Bereich von „high teens“ wuchsen, also grob zwischen 16 und 19 Prozent. Selbst das Softwaregeschäft rund um den Mainframe, von Skeptikern gern als Auslaufmodell gehandelt, legte gegenüber dem Vorjahresquartal um 10 Prozent zu. Das Bild vom einheitlich alternden Konzern hält keiner Prüfung stand.
Zitat
Das ist die Selbsterklärung des Konzerns: kein Hardware-Riese mehr, sondern Software-Firma. Der Streit an der Börse dreht sich genau um diese Weichenstellung – Morgan Stanley und UBS bewerten IBM noch nach der alten Industrieriesen-Logik, die Institute mit Kaufempfehlung haben die Software-These bereits angenommen.
Wer entscheiden will, wer recht hat, muss zwei Fragen beantworten: Hält das Softwarewachstum 2027 die Nähe zur Zehn-Prozent-Marke, und dreht die Beratung zurück ins Plus?
Citi und Jefferies haben dieselbe Prüfaufgabe benannt. Genau das ist die Katalysator-Uhr dieses Artikels: Das Abschlussquartal mit dem ersten 2027-Ausblick wird zum Prüftermin für alles, was hier steht.
Warum die Beratungssparte zur Gretchenfrage für IBM wird
Ein zweiter Merksatz zur Sortierung: Der freie Cashflow misst, wie viel vom eingenommenen Geld nach allen Ausgaben für den Betrieb und für Investitionen übrig bleibt – jenes Geld, das für Dividenden, Rückkäufe und Schuldentilgung zur Verfügung steht.
Die Beratungssparte ist das zähe Mittelstück des Konzerns: In Dollar gerechnet unveränderter Umsatz, gereinigt um Währungseffekte 2 Prozent Wachstum gegenüber dem Vorjahresquartal. Für ein Beratungsunternehmen mit KI-Fokus in einem Jahr, in dem Unternehmen weltweit KI-Budgets auflegen, ist das ernüchternd – die Verkaufsfront von IBM, so die Logik der Skeptiker, verkauft dort auch weniger Software.
Und nun das Detail, das in keiner Kursdatenbank auftaucht: Anfang dieser Woche wurde bekannt, dass die Europäische Union IBM und zwei weitere Unternehmen wegen erheblicher Verzögerungen beim Aufbau des biometrischen Einreise- und Ausreise-Systems verklagt.
Der Kernvertrag von 2019 hatte ein Volumen von rund 142 Millionen Euro, berichtet unter anderem der Guardian; die Weiterentwicklung war bereits vor rund fünf Monaten an ein neues Konsortium unter Führung von Sword Services mit Netcompany und Sopra Steria übergeben worden, mit einem Rahmenvertrag von 93 Millionen Euro über vier Jahre.
Finanziell ein Bagatellposten, reputationspolitisch mehr: Der Streit passt zu der Frage, ob IBMs Integrationsgeschäft in der Ausführung so stark ist, wie es die Software-Abschlüsse suggerieren. IBM hat sich zu dem Verfahren nicht geäußert.
Der Gegenpol: Der Konzern hob den Jahresausblick für den freien Cashflow auf einen Zuwachs von „mehr als 1 Milliarde Dollar" an – zuvor „etwa 1 Milliarde". Die Cashflow-Marge des Quartals stieg auf 17,7 Prozent nach 14,5 Prozent im Vorjahresquartal. Wer beide Zahlen nebeneinander sieht, versteht, warum die Fronten so weit auseinanderliegen.
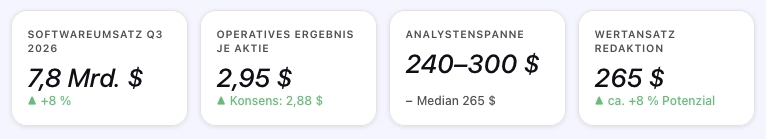
IBM-Aktie: 17 Analysten positionieren sich zwischen 240 und 300 Dollar, der Median liegt bei 265 Dollar.
Wie groß das Risiko der Großrechner-Sparte für die IBM-Aktie ist
Die Infrastruktursparte wuchs gegenüber dem Vorjahresquartal um 5 Prozent in konstanter Währung – konstante Währung zeigt das organische Wachstum so, als hätte sich kein Wechselkurs bewegt.
Innerhalb der Sparte zeichnet sich eine Zweiteilung ab: Die verteilte Infrastruktur wuchs in konstanter Währung um 32 Prozent, während das klassische Mainframe-Geschäft – der Großrechner, ohne den Banken und Versicherungen bis heute kaum arbeiten können – im vorangegangenen Quartal einen Umsatzrückgang bei IBM Z, dem neuesten Großrechner des Konzerns, von 42 Prozent gezeigt hatte, verglichen mit einem von einem großen Produktlaunch geprägten Vorjahresquartal.
Große Neuerscheinungen im Grossrechnerbereich ziehen Nachfrage vor, der Zyklus sackt danach schärfer ab als früher – ein Risiko, das im Gesamtbild untergeht.
Das Gegengewicht ist die verteilte Infrastruktur: 32 Prozent Wachstum gegenüber dem Vorjahresquartal in konstanter Währung, getragen von der Nachfrage nach Rechenleistung für künstliche Intelligenz, nah an den Daten. Am Rand der Roadmap steht die Quantenlinie – als Ankündigung, nicht als Umsatz: Quantenvorteil noch in diesem Jahr, fehlertolerantes Quantencomputing bis 2029, getragen vom Prozessor Nighthawk. Sie bleibt im Rechenweg außen vor.
Wie die Redaktion auf ihren Wertansatz von 265 Dollar kommt
Die Grundlage: Der Konsens für den operativen Gewinn je Aktie liegt für das laufende Geschäftsjahr bei 12,42 Dollar und für das kommende Jahr bei 13,35 Dollar, mit erwarteten Steigerungsraten von 7,2 und 7,5 Prozent gegenüber dem jeweiligen Vorjahr, ausgewiesen von Needham über Yahoo Finance.
Beim aktuellen Kurs von 244,53 Dollar bezahlt der Markt für das laufende Jahr rund das 19,7-Fache des erwarteten Gewinns je Aktie – rechnen Sie nach: 244,53 geteilt durch 12,42. Diese 19,7 sind der Anker.
Welches Vielfache ist gerechtfertigt, wenn man den Prüffragen folgt, die sich die Wall Street selbst stellt? Die Szenarien bewegen sich bewusst auf demselben Konsensfundament – der Streit liegt im Vielfachen, nicht in den Zahlen.
- Bull-Szenario: Das Softwarewachstum hält nahezu zweistellig, weil Red-Hat-Buchungen und Mainframe-Software gemeinsam tragen; die Beratung dreht zurück ins Plus; der Cashflow-Ausblick wird erneut angehoben. Ein softwarelastiger, wachsender Konzern wird dann mit rund dem 22,5-Fachen des kommenden Jahres gehandelt: 22,5 mal 13,35 ergibt rund 300 Dollar – der Wert, den Goldman Sachs mit „buy" unterlegt.
- Basisszenario: Das Softwarewachstum pendelt sich im Korridor von 7 bis 8 Prozent ein, die Beratung bleibt nahe null. Das Vielfache bleibt im gegenwärtigen Band, verlegt auf das kommende Jahr: 20 mal 13,35 ergibt 267 Dollar, konservativ auf 265 Dollar gerundet. Das ist der Wertansatz der Redaktion – und er deckt sich auffällig mit dem Median aller 17 gelisteten Analystenziele, der ebenfalls bei 265 Dollar liegt.
- Bärszenario: Das Softwarewachstum fällt zurück auf rund 5 Prozent, die Buchungen schlagen nicht durch, die Reputation der Ausführung leidet weiter. Dann kehrt der Markt zur alten Bewertungslogik für den trägen Industrieriesen zurück: Das 17-Fache des erwarteten Gewinns je Aktie ergibt 227 Dollar – grob jene Zone, in der auch Morgan Stanleys 240 Dollar liegt.
Der Wertansatz von 265 Dollar ist das Ergebnis dieser Rechnung, kein Versprechen: Rund 23 Prozent Spielraum verbleiben im Bull-Szenario, rund 7 Prozent nach unten im Bärszenario, bezogen auf den Kurs vom 10. November. Wer anders über die Tragfähigkeit des Softwarewachstums urteilt als die Redaktion, kommt mit demselben Instrumentarium zu einem anderen Wert – die Szenarien oben zeigen, wie.
Fazit
Warum nicht eine höhere oder geringere Einschätzung? Gegen eine bullishere Haltung spricht, dass der vollständige Dreh der Beratung und das Halten des Softwarewachstums über einen Jahreszyklus noch nicht bewiesen sind – dafür bräuchte der Wertansatz den bestätigten 2027-Ausblick.
Gegen eine bearishe Haltung spricht, dass die Lasten des Bärszenarios – Beratungsschwäche, Großrechner-Zacken – längst sichtbar und eingepreist sind, während Software und Cashflow neu sind und noch nicht bezahlt wurden.
Das Risikoprofil ist nach dem Jahresminus von rund 15 Prozent gegenüber Jahresbeginn günstiger als vor dem Quartal, nicht teurer. Diese Einschätzung ist eine Bewertung auf Basis offengelegter Annahmen, keine Aufforderung zum Kauf und keine verlässliche Prognose über Kursentwicklungen.
Risiken im Klartext. Erstens: Die Software-Beschleunigung erweist sich als einmaliger Effekt – Citi und Jefferies benennen die Bedingung; rutscht das Wachstum auf das Vorquartalsniveau zurück, greift das Bärszenario mit Wertbereichen um 227 Dollar. Zweitens: Der Großrechner-Zyklus zieht Nachfrage vor und sackt danach ab; ein Zyklustief könnte die Gesamtwachstumszahl verwässern. Drittens: Das Beratungsgeschäft bleibt hinter der Erwartung zurück, und Reputationsthemen wie der EU-Streit verdichten sich zu einem Muster der Ausführungsschwäche.
- Umsatz Q3 2026 | 17,1 Mrd. Dollar (plus 4,7 Prozent gegenüber dem Vorjahresquartal) | Unternehmensmeldung, Q3-Bericht 2026
- Operatives Ergebnis je Aktie Q32,95 Dollar (Konsens vorab: 2,88 Dollar) | Unternehmensmeldung; Zacks-Konsens
- Softwareumsatz Q3 | 7,8 Mrd. Dollar (plus 8 Prozent gegenüber dem Vorjahresquartal) | Unternehmensmeldung, Q3-Bericht 2026
- Jahresausblick Umsatzwachstum | 4 bis 5 Prozent in konstanter Währung| Unternehmensmeldung, Q3-Bericht 2026
- Jahresausblick freier Cashflow | Zuwachs von mehr als 1 Mrd. Dollar gegenüber dem Vorjahr (angehoben) | Unternehmensmeldung, Q3-Bericht 2026
- WKN / ISIN851399 / US4592001014—Bezugsdatum Kurs244,53 Dollar, 10. November 2026 | Yahoo Finance
| Publiziert am | 11.11.2026, 15:12 Uhr |
| Aktualisiert am | 11.11.2026, 15:18 Uhr |
Aktuelle News zu International Business Machines Corp
In Kürze finden Sie hier News zu International Business Machines Corp
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie International Business Machines Corp im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox