Darum gehts
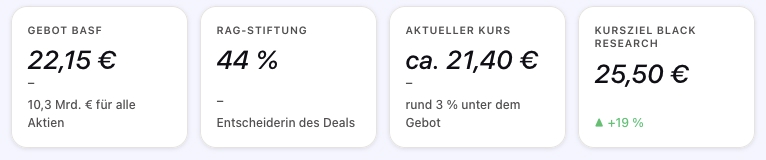
- BASF bot 22,15 Euro je Evonik-Aktie – rund 10,3 Milliarden Euro für alle Aktien; Evonik lehnte nach Insiderangaben als zu niedrig ab, Gespräche laufen nach Unternehmensangaben nicht.
- Die RAG-Stiftung hält rund 44 Prozent der Aktien – davon rund 20 Prozent als Deckung für am Markt platzierte Umtauschanleihen über 2 Milliarden Euro.
- Die Gremien der RAG-Stiftung haben das Angebot Anfang Oktober geprüft – ein Ergebnis wurde nicht mitgeteilt.
- Laut Reuters prüft BASF ein höheres Angebot.
- Die eigene Rechnung sieht ein Kursziel von 25,50 Euro – rund 19 Prozent über dem aktuellen Kurs von rund 21,40 Euro.
Über den Ausgang des Übernahmeversuchs entscheidet weder der Evonik-Vorstand noch der Kapitalmarkt, sondern eine Stiftung, deren Erträge auf Dauer die Folgekosten des deutschen Steinkohlebergbaus finanzieren müssen. Wer die Evonik-Aktie heute bei rund 21 Euro kauft, erwirbt deshalb nicht in erster Linie Chemie-Substanz – er erwirbt eine Wahrscheinlichkeitseinschätzung darüber, wie eine Zwangslage auf ein Kaufangebot antwortet: eine Stiftung, die verkaufen will und muss, aber nur zu einem Preis, der ihre Ewigkeitsaufgabe deckt.
Ein stiller Poker zwischen Ludwigshafen und Essen
Es ist ein stiller Poker, der sich seit Ende September zwischen Ludwigshafen und Essen abspielt – fast ohne offizielle Töne. Ende September berichteten Reuters und die Financial Times von einem konkreten Gebot: 22,15 Euro je Aktie, rund 10,3 Milliarden Euro für alle Anteile.
Evoniks Antwort war doppelt: Der Vorstand wies das Angebot als zu niedrig zurück, und nach Unternehmensangaben finden seither keine Gespräche statt. Erst Anfang Oktober bestätigte BASF offiziell die Sondierung über eine mögliche Übernahme – mit dem Hinweis, der Ausgang bleibe offen. Am 9. Oktober beriet das Kuratorium der RAG-Stiftung über die Offerte: Es informierte sich, schwieg, und ließ mitteilen, man habe sich befasst.
Der Markt hat inzwischen reagiert.
Die Aktie notiert nahe ihrem 52-Wochen-Hoch von 21,84 Euro, nachdem sie auf die ersten Berichte um rund zehn Prozent zulegte. Sie liegt damit rund 3 Prozent unter dem gemeldeten Angebot von 22,15 Euro – und diese Spanne ist die eigentliche Analyseaufgabe dieses Artikels: Was sagt ein Abschlag von 3 Prozent zum Angebotskurs aus, wenn ein Bieter parallel öffentlich über ein höheres Gebot nachdenkt? Die Antwort ist eine Wahrscheinlichkeitseinschätzung – der Preis dafür, dass der Deal auch scheitern kann.
Bevor wir diese Rechnung aufmachen, müssen wir verstehen, wer hier eigentlich verhandelt. Denn die Aktionärsstruktur von Evonik ist alles andere als gewöhnlich – und sie erklärt, warum dieser Deal nicht nach den üblichen Regeln der Übernahme-Rhetorik abläuft.
Vom Bergbau-Erbe zum Spezialchemiker: Was Evonik eigentlich ist
Wer Evonik verstehen will, muss mit der RAG beginnen. Das Unternehmen ging 2007 aus der Umwandlung des früheren RAG-Konzerns hervor, des deutschen Steinkohlebergbau-Unternehmens. Der Bergbau blieb bei der RAG – samt seiner Altlasten.
Das Industriegeschäft wurde in die neu geschaffene Evonik Industries überführt, die 2013 an die Börse ging. Seither existieren zwei Organisationen, deren Schicksal verknüpft ist: Evonik als operative Spezialchemie-Gruppe mit Sitz in Essen, und die RAG-Stiftung als Großaktionärin, die mit den Erträgen ihrer Beteiligung die Ewigkeitslasten des Steinkohlebergbaus tragen muss – Wasserhaltung, Grundwasserreinigung, Pflege stillgelegter Zechen, auf unabsehbare Zeit.
Diese Doppelstruktur ist keine Randnotiz der Unternehmensgeschichte, sondern der Kern der aktuellen Situation. Eine Stiftung, die Folgekosten über Jahrzehnte hinweg finanzieren muss, kann nicht wie ein Hedgefonds agieren, der auf Quartalsbasis optimiert. Sie braucht planbare, langfristige Einnahmen. Ein Verkauf ihrer wichtigsten Beteiligung ist für die RAG-Stiftung deshalb keine Preisfrage allein – es ist eine Frage der Einnahme-Struktur nach dem Verkauf.
Operativ ist Evonik heute ein Spezialchemiekonzern. Das Portfolio reicht von Silikaten und Silanen für Reifen, Elektronik und Kosmetik über Methionin für die Tierernährung bis zu Polymeren für medizinische Anwendungen. Das ist bewusst diversifiziertes Nischengeschäft – weniger zyklisch als Standardchemie, aber auch kein Segment mit überdurchschnittlichem Wachstum. Der Trost für Anleger lag lange woanders: Evonik galt als klassischer Substanzwert der deutschen Chemie – mit niedriger Bewertung, Margen im unteren einstelligen Bereich und einem Verwaltungsapparat, der aus dem Industriekonzern-Dasein geerbt wurde.
Die Zahlenlage unterstreicht das: Der Markt bewertet das operative Geschäft zuletzt mit rund dem 82-Fachen der Gewinne der letzten zwölf Monate – ein Kurs-Gewinn-Verhältnis, das kein Chemie-Investor für die Substanz zahlte.
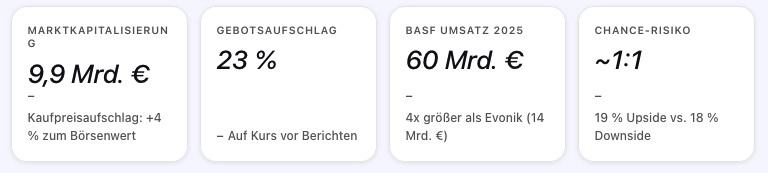
Der Grund: Bei einer Marktkapitalisierung von rund 9,9 Milliarden Euro ist der Löwenanteil des Börsenwerts Übernahmeerwartung, nicht operative Bewertung.
Die Frage dieses Artikels lautet deshalb nicht, ob Evonik als Chemie-Wert attraktiv ist – sondern wie viel Substanz im Portfolio steckt, wenn jemand bereit ist, 10,3 Milliarden Euro dafür zu zahlen.
Das abgelehnte Angebot: 22,15 Euro und ein Schweigen in Essen
Rekonstruieren wir den Ablauf, wie ihn die berichteten Quellen zeichnen – mit dem wichtigen Vorbehalt, dass die Kernzahl auf Presseberichten beruht und von keiner Partei offiziell bestätigt wurde.
Ende September setzte die Bewegung ein: Nach Berichten über ein Übernahmeinteresse von BASF sprang die Aktie um mehr als 7 Prozent an einem Tag. Evonik bestätigte den Kontakt laut Unternehmensangaben nur so weit, wie es musste: BASF habe ein Interesse angemeldet, Gespräche fänden nicht statt. Kurz darauf meldeten die Financial Times und Reuters unter Berufung auf mit der Sache vertraute Personen das Konkrete: BASF habe 22,15 Euro je Aktie geboten, für sämtliche Aktien ein Volumen von rund 10,3 Milliarden Euro. Der Aufschlag auf den Schlusskurs vor den ersten Berichten: rund 23 Prozent.
Die Antwort von Evonik bestand aus zwei Elementen.
Erstens: Das Angebot sei zu niedrig für formelle Verhandlungen. Zweitens – und das ist die signifikantere Information – gibt es bis heute keinen Bücher-Einblick für den potenziellen Käufer, keine Datenraum-Zusammenarbeit; BASF selbst erklärte, das Synergiepotenzial lasse sich nur verifizieren, wenn Evonik einbezogen sei. In der Sprache von Zielunternehmen ist das die Botschaft der prinzipiellen Verkaufsbereitschaft – zu einem anderen Preis. Wer verkaufen will und nicht verhandelt, hält sich die Erhöhung offen, ohne sie zu verhandeln.
Parallel bewegte sich die Aktie in die Richtung, die der Markt für richtig hielt: Sie legte auf die ersten Berichte um rund zehn Prozent zu und notiert heute rund 3 Prozent unter dem gemeldeten Angebotsniveau von 22,15 Euro. Bei einem sicheren Durchgehen des Angebots würde die Aktie am Angebotskurs kleben. Dass sie das nicht tut, bedeutet übersetzt: Der Markt rechnet mit einer Kombination aus drei Ausgängen – höheres Gebot, Scheitern, langes Zögern – und ist sich über deren Wahrscheinlichkeiten nicht einig.
Am 9. Oktober trat dann das Kuratorium der RAG-Stiftung zusammen und informierte sich über die Offerte – ohne Ergebnis und ohne Kommentar. Die Informationen, die das Gremium erhielt, bleiben vertraulich. Gleichzeitig meldete Reuters, dass BASF ein erhöhtes Angebot erwägt und bereit ist, bestehende Standort- und Beschäftigungsgarantien zu wahren, inklusive des Ausschlusses betriebsbedingter Kündigungen bis 2032.
Beide Meldungen zusammen zeichnen ein Bild klassischer Übernahme-Kommunikation: Der Käufer signalisiert Verhandlungsbereitschaft, der Großaktionär schweigt, der Vorstand des Zielunternehmens hat abgelehnt – aber niemand ist aus dem Prozess ausgestiegen.
Die eigentliche Machtfrage: Warum das Kuratorium entscheidet, nicht der Vorstand
Hier liegt der Kern der Geschichte, und hier trennt sich unsere Analyse von den üblichen Übernahme-Berichten.
Formal hat der Evonik-Vorstand abgelehnt. Praktisch ist das Vorstandsveto von begrenzter Wirkung, solange der Käufer den Weg eines freiwilligen öffentlichen Übernahmeangebots nach dem Wertpapiererwerbs- und Übernahmegesetz wählt. Ein solches Angebot richtet sich an alle Aktionäre – und wenn die RAG-Stiftung mit ihren rund 44 Prozent der Anteile verkauft, ist der Deal praktisch entschieden, unabhängig davon, was der Vorstand dazu meint. Das Kuratorium der Stiftung ist damit der faktische Eigentümer des Ausgangs. Ein Teil der Position ist dabei als Deckung für am Markt platzierte Umtauschanleihen gebunden – die Stiftung entscheidet über den Kern, die Anleihegläubiger über einen weiteren Block.
Wer sitzt in diesem Gremium? Vorsitzender ist der frühere NRW-Ministerpräsident Armin Laschet; die außerordentliche Sitzung kam auf Antrag von Ministerpräsident Hendrik Wüst zustande. Diesem gehören unter anderem an: die saarländische Ministerpräsidentin Anke Rehlinger, Bundesfinanzminister Lars Klingbeil, Bundeswirtschaftsministerin Katherina Reiche – und Michael Vassiliadis, Chef der IG BCE.
Zwei Dinge machen die Besetzung außergewöhnlich: Erstens treffen Finanzlogik und Beschäftigungslogik direkt aufeinander – die Standorte stehen in NRW, die Mitglieder der Chemiegewerkschaft bevölkern sie. Zweitens ist das Entscheidungsgremium personell mit beiden Seiten des Deals verzahnt: Vassiliadis sitzt nicht nur im Kuratorium der Stiftung, sondern auch im Aufsichtsrat von BASF; sein Stellvertreter Alexander Bercht ist zugleich stellvertretender Aufsichtsratsvorsitzender von Evonik. Dieselben Personen beraten also den Verkauf aus der Stiftungsrolle und kontrollieren aus der Aufsichtsratsrolle die Käufer- und die Zielseite.
Die IG BCE hat ihre Position in einem Brief an die Betriebsräte beider Konzerne öffentlich gemacht: Warnung vor vorschnellen Entscheidungen, viele offene Fragen. Die SPD in NRW schlägt eine Landesbeteiligung vor – die Vorstellung, dass das Land selbst bei Evonik einsteigt, um den Konzern im öffentlichen Interesse zu halten. Ob das realistisch ist, steht auf einem anderen Blatt – für Anleger relevant ist, dass es die Verhandlungsposition der Stiftung stärkt: Wer eine Alternative in der Hinterhand hat, verhandelt über Preis.Und die Stiftung selbst? Ihre Interessenlage ist ambivalent.
Nach eigener, alter Planung strebte sie eine Reduzierung auf rund 25 Prozent Direkthaltung an; inzwischen hat sie gegenüber Reuters bestätigt, dass ihre Satzung mit Zustimmung des Kuratoriums auch die vollständige Veräußerung erlaubt – einen Beschluss gebe es bislang nicht. Zugleich muss jeder Verkauf die langfristigen Einnahmen sichern, denn diese Einnahmen tragen bergbaubedingte Folgekosten, die nicht in zehn Jahren enden.
Ein Verkauf zu 22,15 Euro ist eine Einmalzahlung; die Frage für die Stiftung ist, ob sie mit dieser Summe dauerhaft versorgt ist – oder ob eine Struktur mit laufender Beteiligung die bessere Einnahme-Basis wäre. Berichtet wird in diesem Zusammenhang eine Variante mit besonderer Logik: ein Tausch der Evonik-Aktien gegen BASF-Anteile, bei dem die Stiftung beteiligt bliebe, nur eben in einem breiter gestreuten Papier.
An dieser Stelle verlassen wir die belastbaren Quellen und argumentieren als Analytiker: Es gibt genau drei Ausgänge, die zur Stiftungslogik passen. Entweder ein deutlich erhöhtes Angebot, das die Einmalzahlung so groß macht, dass die Anlagestruktur danach die Folgekosten abdeckt. Oder ein strukturierter Verkauf, bei dem die RAG-Stiftung mit Dividendenrechten oder Minderheitsstatus weiter partizipiert. Oder ein Nicht-Verkauf mit Verweis auf die Marktlage – womit wir beim Zeitfaktor wären.
Der Zeitfaktor: Warum dieser Deal bis 2028 dauern könnte.
Die Berichterstattung über den Zeitplan basiert auf Insider-Informationen, die nicht offiziell bestätigt sind – wir kennzeichnen das entsprechend. Demnach hält man es im BASF-Vorstand für denkbar, dass sich die Transaktion bis 2028 zieht. Als Vergleichsmaßstab dient die Covestro-Übernahme durch ADNOC: Von den ersten Gerüchten bis zum Vollzug vergingen rund zwei Jahre.
Warum ist das relevant? Weil es die Arbitrage-Rechnung verändert. Wer heute bei 21,00 EUR einsteigt und auf ein Angebot von 24 oder 25 EUR hofft, muss zwei Fälle unterscheiden:Im ersten Fall kommt innerhalb von Wochen bis Monaten ein erhöhtes Gebot. Dann ist die Rendite mit der Ankündigung realisiert – ob die Abwicklung danach zwei Jahre dauert, betrifft nur die Frage, wann die Prämie ausgezahlt wird, nicht ob.
Im zweiten Fall zieht sich der Poker über Jahre. Dann bindet das Kapital in einer Aktie, die unterhalb des Angebotsniveos notiert, ohne dass ein harter Katalysator existiert – und die Evonik-Aktie konkurriert in der Zwischenzeit mit allen anderen Anlagemöglichkeiten, die ein Portfolio bietet. Bei einer erwarteten Prämie von 5,5 bis 15 Prozent über ein bis zwei Jahre gerechnet ist das keine attraktive Rendite pro Jahr. Über Wochen gerechnet schon.
Das ist kein Grund, die Geschichte zu verwerfen. Es ist aber ein Grund, realistisch über die Rendite pro Zeiteinheit nachzudenken, statt nur die absolute Prämie zu betrachten.
Branchenzusammenhang: Warum jetzt, und warum dieser Käufer
Für den qualitativen Kontext lohnt ein Blick auf die Situation der europäischen Chemie im Herbst 2026 – hier argumentieren wir mit dem, was die Berichterstattung hergibt.
Europas Chemieindustrie ist seit Monaten von zwei gegenläufigen Kräften geprägt.
Die eine: hohe Energiekosten und Preisdruck durch chinesische Konkurrenz in Standardprodukten – ein Strukturproblem, das nicht neu ist, aber die Margen vieler Produzenten dauerhaft drückt.
Die andere: die Folgen des Konflikts zwischen den USA und dem Iran. Seit Ende Februar ist die Straße von Hormus faktisch gesperrt, die Gaspreise stiegen zwischenzeitlich auf den höchsten Stand seit über drei Jahren – und gleichzeitig waren europäische Hersteller zeitweise vor Billigimporten aus Asien geschützt, während einzelne Grundstoff-Produzenten von verlagerter Nachfrage profitierten. Der Verband der Chemischen Industrie hält eine verlässliche Prognose für 2026 deshalb für unmöglich: Die Blockade wirkt in beide Richtungen, je nachdem, welche Kosten- und welche Nachfrageseite man betrachtet.
In einem Umfeld, in dem Kapitalmärkte milliardenschwere Zukäufe wieder honorieren, liegt der Vorstoß von BASF nicht isoliert. In einer anderen Branche, aber im selben Monat: Schneider Electric legte für den US-Softwarekonzern PTC ein Barangebot von 22,6 Milliarden Dollar vor – 205 Dollar je Aktie, ein Aufschlag von rund 42 Prozent, der größte Zukauf der Unternehmensgeschichte. Das ist kein Chemie-Trend, aber ein Stimmungsbarometer: Große Konzerne mit strategischen Gründen und gesicherter Finanzierung kaufen wieder ein. Für BASF gilt beides.
Warum Evonik? Die Analysteneinschätzung von Peter Spengler von der DZ Bank vom 28. September trifft den Punkt: Strategisch könnte Evonik das Spezialchemiegeschäft der BASF stärken – wobei Finanzierung, zusätzliche Synergien und die Haltung der RAG-Stiftung laut Spengler noch zu klären sind. Das ist die rationale Lesart. Die emotionale Lesart ist so alt wie die deutsche Chemiegeschichte: Die alten Konzerne kennen sich, die Komplementaritäten und Reibungsflächen zwischen Ludwigshafen und Essen sind über Jahrzehnte kartografiert. Es ist kein Zufall, dass ausgerechnet der nach Umsatz größte Chemiekonzern der Welt – rund 60 Milliarden Euro 2025, Evonik gut 14 Milliarden – mit Blick auf China und Spezialitäten wachsen will und dafür beim Essener Spezialisten anklopft.
Die Kursreaktion der BASF-Aktie unterstreicht die Preisfrage: Auf die Bestätigung der Sondierungsgespräche gab das Papier um 2,6 Prozent nach und schloss bei 50,89 Euro.
Das ist die klassische Übernehmer-Reaktion: Der Markt honoriert Wachstumsstrategie nicht pauschal, er fragt nach dem Preis. Die Dimension dieser Frage hat Virginie Boucher-Ferte von der Deutschen Bank beziffert: Ein Preis von 25 Euro je Evonik-Aktie entspräche bereits rund 35 Prozent des BASF-Börsenwerts. Ein Grund mehr, warum der Ankauf im Moment nicht übereilt wird.
Die Rechnung: Zwischen Erwartungswert und Ziellinie 25,50 Euro
Der vollständige Weg in fünf Schritten – alle Annahmen benannt, alle Grenzen am Ende markiert. Wer anderer Meinung zu den Wahrscheinlichkeiten ist, kann sie unten gegenrechnen.
Schritt 1: Die drei Szenarien und ihre Kursniveaus.
- Szenario A – erhöhtes Angebot: BASF kommt mit einem höheren Gebot zurück. Das erste Angebot von 22,15 Euro wurde von Evonik abgelehnt. DZ Bank (Analyst Peter Spengler) rechnet mit weiterem Spielraum und legte ihren Fair Value bereits auf 22 Euro fest (28. September). Unsere Basis für dieses Szenario ist 24,50 Euro – eine redaktionelle Annahme, die die Ablehnung des ersten Angebots und das Verhandlungsinstrumentarium der RAG-Stiftung berücksichtigt.
- Szenario B – der Deal platzt: Die Aktie gibt die Übernahmeerwartung zurück. Vor der Übernahmebekanntmachung lag die Aktie bei rund 16 bis 17 Euro. Wir kalkulieren mit 17,50 Euro – also knapp über dem Ausgangsniveau, weil ein gescheiterter öffentlich bestätigter Anlauf selten spurlos vorübergeht.
- Szenario C – langes Tauziehen: kein erhöhtes Gebot, kein Abbruch. Die Aktie pendelt zwischen 19,00 und 22,00 Euro über sechs bis zwölf Monate; Basis ist der Mittelpunkt von 20,50 Euro. Als erste harte Wegmarke in diesem Szenario dienen die Quartalszahlen am 3. November – dort zeigt sich, wie viel Tragfähigkeit das operative Geschäft ohne Übernahmefantasie hat.
Schritt 2: Die Wahrscheinlichkeiten. Das ist der subjektive Teil – wir benennen unsere Begründungen.
- Szenario A geben wir 60 Prozent: BASF hat die Gespräche öffentlich bestätigt, denkt laut Reuters über ein höheres Gebot nach, und ein Rückzug nach dieser Bestätigung wäre teuer.
- Szenario B geben wir 30 Prozent: Die politischen Widerstände sind real, die Stiftungslogik kann gegen einen reinen Barverkauf sprechen, und die Genehmigungsrisiken existieren.
- Szenario C erhält die restlichen 10 Prozent. Diese Verteilung ist ein redaktionelles Urteil ohne externe Validierung.
Schritt 3: Der Erwartungswert. Erwartungswert = (0,60 × 24,50) + (0,30 × 17,50) + (0,10 × 20,50) Erwartungswert = 14,70 + 5,25 + 2,05 = 22,00 Euro Das ist der risikoneutrale Wert der Aktie bei unseren Wahrscheinlichkeiten. Beim Kurs von rund 21,40 Euro liegt er nur noch rund 2,7 Prozent darüber – ein großer Teil von Szenario A ist bereits eingepreist.
Schritt 4: Die Ziellinie 25,50 Euro. Warum liegt das redaktionelle Kursziel über dem Erwartungswert? Weil ein Kursziel nicht den Durchschnitt aller Ausgänge beschreibt, sondern den wahrscheinlichsten positiven. Wenn Szenario A eintritt – wofür unsere 60 Prozent sprechen –, liegt das Gebot nach der Ablehnung des ersten Angebots bei bis zu 25,00 Euro oder höher.
Die verbleibenden 50 Cent begründen wir nicht mit einem zweiten Bieter; dafür gibt es in der Berichterstattung keinen Beleg. Sie folgen aus der Verhandlungslogik, die den Artikel trägt: Die RAG-Stiftung braucht einen Preis, der ihre dauerhafte Tragfähigkeit sichert, und sie hat Alternativen in der Hinterhand; BASF ist nach der öffentlichen Bestätigung faktisch gebunden. In solchen Konstellationen landet der Ausgang tendenziell am oberen Rand des Bandes. 25,50 Euro ist deshalb die Ziellinie des wahrscheinlichsten positiven Szenarios – kein Versprechen, sondern die obere Kante eines belegten Rahmens.
Schritt 5: Das Risiko-Ertrags-Verhältnis. Einstieg bei rund 21,40 Euro, Ziel 25,50 Euro: plus rund 19 Prozent im Szenario A. Rücksetzer auf 17,50 Euro im Szenario B: minus rund 18 Prozent. Das Verhältnis von Chance zu Risiko ist damit bei unseren Wahrscheinlichkeiten praktisch ausgeglichen – anders als noch beim Kurs Anfang Oktober, als die Symmetrie deutlich zugunsten der Upside stand.
Das ist kein Schönheitsfehler der Rechnung, sondern ihr Ergebnis: Nach der Kurserholung von rund 18 auf über 21 Euro ist die risikoneutrale Rendite von rund 2,7 Prozent mager geworden. Rechnet man sie auf einen Anlagehorizont von Wochen bis wenigen Monaten hoch, ergibt sich noch eine brauchbare Jahresrate – über zwei Jahre gerechnet eine schwache. Wer heute einsteigt, kauft kein Abschlagsniveau mehr, sondern faire Konditionen mit der Hoffnung auf das obere Band.
Grenzen der Rechnung:
- Erstens sind die Wahrscheinlichkeiten Urteile, keine Messungen – ein politischer Umschwung verschiebt sie jederzeit.
- Zweitens beruhen die Kursniveaus auf Presseberichten und Analystenschätzungen, nicht auf einer offiziellen Angebotsunterlage; hat BASF anders geboten oder nie formal, verschieben sich alle Niveaus.
- Drittens kennen wir die interne finanzmathematische Hürde der RAG-Stiftung nicht – möglicherweise existiert eine Preisschwelle weit über 25 Euro oder eine Strukturbedingung, die Geld allein nicht löst. Wer diese Rechnung nutzt, sollte wissen: Sie ist ein Analyserahmen, kein Orakel.
Bull Case: Warum das erhöhte Gebot kommen könnte
Der stärkste Beleg vom 13. Oktober: BASF ist Reuters zufolge bereit, als Teil eines neuen Angebots Standort- und Beschäftigungsgarantien zu geben – bis 2032, inklusive des Ausschlusses betriebsbedingter Kündigungen. Das ist deshalb mehr als ein Personaldetail: Es ist die Antwort auf genau die beiden Logiken, die im Kuratorium der RAG-Stiftung zusammentreffen. Ein Gebot, das Ertragslogik und Beschäftigungslogik gleichzeitig bedient, adressiert das Gremium, das den Ausgang faktisch entscheidet.
Die Stiftung kann verkaufen – die Frage ist die Struktur: Die Satzung der RAG-Stiftung erlaubt mit Zustimmung des Kuratoriums die vollständige Veräußerung der Beteiligung; einen Beschluss gibt es bislang nicht. Das heißt: Verkauf steht grundsätzlich auf der Agenda, nur nicht zu jedem Preis und nicht in jeder Struktur. Die berichtete Variante eines Aktientauschs gegen BASF-Anteile würde die Dauer-Einnahmen sichern, die die Stiftung für die Ewigkeitslasten braucht – und wäre damit die Struktur, in der ein erhöhtes Gebot am ehesten zustande kommt.
Die Preisdimension ist beziffert: Das ursprüngliche Gebot von 22,15 Euro bedeutete rund 23 Prozent Aufschlag auf den Kurs vor den ersten Berichten. Eine Erhöhung auf 25 Euro wäre rund 13 Prozent über dem bisherigen Angebot – gemessen an üblichen Nachbesserungsrunden bei milliardenschweren Übernahmen keine extreme Bewegung. Die Dimension prüft BASF ohnehin selbst: Nach Rechnung von Virginie Boucher-Ferte (Deutsche Bank) entspräche ein Preis von 25 Euro je Aktie bereits rund 35 Prozent des eigenen Börsenwerts.
Der nächste Testtermin: Am 3. November veröffentlicht Evonik die Zahlen für das dritte Quartal. Welche Richtung die Hormus-Lage für Evonik netto bewirkt hat – Nachfrageschub bei einzelnen Produkten gegen nahezu verdoppelte Gaspreise –, ist im Vorhinein nicht seriös zu sagen. Der Termin sortiert deshalb das Szenario C: Schwache Zahlen drücken den Kurs Richtung Ausgangsniveau, starke Zahlen stärken die Verhandlungsposition der Essener Seite – und damit indirekt das obere Ende des Ergebnis-Bandes.
Bear Case: Warum dieser Deal scheitern könnte
Risiken im Klartext
- Vorab eine ehrliche Anmerkung zur Basis: Die Kernzahl von 22,15 Euro beruht auf einem Bericht der Financial Times mit anonymen Quellen; keine der Parteien hat sie bestätigt. Jede Weiterrechnung mit diesem Wert – auch unsere – erbt diese Unsicherheit. Drei Risiken sind es danach wert, klar benannt zu werden:
- Politische Blockade: IG-BCE-Position, SPD-Vorstoß und die Besetzung des Kuratoriums können einen Deal unabhängig von der Preisfrage verhindern oder stark verzögern. In einer Erwartungswert-Rechnung ist das nicht abbildbar – umso wichtiger, dass es hier steht.
- Scheitern mit Kursfolge: Platzt die Übernahme, ist ein Rücksetzer auf rund 17,50 Euro realistisch – das sind vom heutigen Kurs rund 18 Prozent nach unten. Die Substanzwert-These trägt das längerfristig, kurzfristig trägt es niemanden.
- Dauer des Prozesses: Insidern zufolge, zitiert nach einem Bericht des Aktionärs, ist eine Transaktionsdauer bis 2028 denkbar. Der Vergleich mit Covestro und ADNOC zeigt, dass zwei Jahre vom ersten Gerücht bis zum Vollzug in dieser Größenordnung keine Ausnahme sind. Gebundenes Kapital ohne Katalysator hat Opportunitätskosten – die Rendite pro Zeiteinheit kann deutlich unter der absoluten Prämie liegen.
Fazit aus der Black Research Redaktion: Buy
Formal gibt es keine Verhandlungen und keinen Datenraum – Reuters zufolge knüpft BASF ein höheres Gebot ausdrücklich an Gespräche, die es bisher nicht gibt. Das zwingt den Käufer zu Vorsicht statt Eile. Ein Strong Buy würde implizieren, der Ausgang sei mehrheitlich eine Formsache. Das ist er nicht: Es ist ein Ereignis mit 60-prozentiger Erfolgseinschätzung und einem Chance-Risiko-Verhältnis von rund 1 zu 1 – gut genug für Buy, nicht gut genug für die höhere Stufe.
Warum nicht Hold? Weil beide Voraussetzungen für die tiefere Stufe fehlen: Die Bewertung ist nicht fair – der Kurs liegt rund 3 Prozent unter dem berichteten Erstgebot von 22,15 Euro, das Evonik als zu niedrig abgelehnt hat, und rund 14 Prozent unter unserer Szenario-Basis von 24,50 Euro. Und der Katalysator fehlt nicht, er steht unmittelbar bevor: Nach Reuters-Berichten ist ein erhöhtes Gebot denkbar, das Kuratorium hat sich beraten lassen, am 3. November kommen die Quartalszahlen.
Wer hier wartet, verzichtet auf eine positiv schiefe Verteilung: 60 Prozent Wahrscheinlichkeit für rund 19 Prozent Aufwärtspotenzial stehen 30 Prozent für rund 18 Prozent Abwärtsrisiko gegenüber. Die risikoneutrale Rendite von rund 2,7 Prozent ist mager – aber sie ist positiv, und sie ist kurzfristig realisierbar, wenn Szenario A eintritt.
Zusammengefasst: Evonik bei rund 21,40 Euro ist kein Langfrist-Investment auf Substanz – die operative Margenstruktur rechtfertigt die Bewertung allein nicht. Es ist ein Ereignis-Engagement mit positivem Erwartungswert, klar definiertem Risiko und dokumentiertem Rechenweg.
Wer die ausgeglichene Chance-Risiko-Relation akzeptiert und einen Anlagehorizont von Wochen bis wenigen Monaten mitbringen kann, bekommt eine der derzeit sauber rekonstruierbaren Übernahme-Geschichten des deutschen Marktes. Wer langfristig Substanz sucht, wartet auf den Ausgang und die Bewertung, die danach entsteht – dann ohne Übernahmeprämie, aber auch ohne Übernahmerisiko.
Aktuelle News zu Evonik Industries AG
Disclaimer, Hinweis auf Interessenkonflikte und Risikohinweis:
1. Art dieser Publikation
Dieser Beitrag ist eine Marketingmitteilung zur Aktie Evonik Industries AG im Sinne von § 63 Abs. 6 WpHG (Deutschland), § 39 WAG 2018 (Österreich) und Art. 68 FIDLEG (Schweiz). Er enthält keine Anlageempfehlungen gemäß § 85 WpHG oder Art. 20 der Marktmissbrauchsverordnung (MAR, EU Nr. 596/2014) und erfüllt nicht die gesetzlichen Anforderungen an Objektivität und Unabhängigkeit von Finanzanalysen.
Als Marketingmitteilung unterliegt dieser Beitrag keinem Handelsverbot vor Veröffentlichung. Es können daher zum Zeitpunkt der Veröffentlichung Positionen in den genannten Wertpapieren bestehen.
Hinweis für Leser in der Schweiz: Dieser Beitrag stellt keine Finanzanalyse gemäß Art. 3 lit. g FIDLEG dar und unterliegt nicht den dortigen Objektivitätspflichten. Dieser Beitrag wird nicht regelmäßig aktualisiert.
2. Transparenz: Wer steht hinter diesem Beitrag?
Dieser Beitrag ist Bestandteil einer bezahlten Werbekampagne. Die HBS Advisory GmbH sowie eingebundene Mitarbeiter und Partnerunternehmen erhalten für Vorbereitung, Erstellung und Verbreitung dieser Publikation eine Vergütung durch den Auftraggeber.
Bestehende Interessenkonflikte: Bitte beachten Sie folgende Hinweise.
- Vergütung: HBS Advisory GmbH wird vom Auftraggeber für diesen Beitrag entlohnt. Dadurch besteht ein wirtschaftliches Interesse an einer positiven Darstellung des Unternehmens.
- Aktienbesitz: Der Auftraggeber sowie ihm nahe stehende Personen oder Unternehmen halten zum Zeitpunkt der Veröffentlichung möglicherweise Aktien und/oder Optionen des besprochenen Unternehmens. Sie haben ein Interesse an Kurs- und Umsatzsteigerungen und können ihre Positionen jederzeit verändern.
- Kurseinfluss: Die Verbreitung dieses Beitrags kann die Nachfrage nach dem besprochenen Wertpapier und damit dessen Kurs beeinflussen. Bei Beendigung der Beauftragung kann dies entsprechend in die andere Richtung wirken.
- Es können weitere Empfehlungen zu diesem Unternehmen durch Dritte vorliegen oder zukünftig erscheinen.
3. Risikohinweise
- Totalverlustrisiko: Investments in die besprochenen Wertpapiere sind hochspekulativ. Der vollständige Verlust des eingesetzten Kapitals ist möglich. Bitte investieren Sie nur Kapital, dessen Verlust Sie sich leisten können.
- Keine persönliche Anlageberatung: Dieser Beitrag berücksichtigt weder Ihre persönliche finanzielle Situation noch Ihre Anlageziele oder Risikobereitschaft. Er ersetzt kein individuelles Beratungsgespräch mit einem zugelassenen Finanzberater oder Ihrer Hausbank.
- Keine Gewähr für Richtigkeit: Die enthaltenen Informationen stammen aus als zuverlässig geltenden Quellen, wurden jedoch nicht vollständig eigenständig verifiziert. HBS Advisory GmbH übernimmt keine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität.
- Vergangenheit ist keine Garantie: Historische Kursentwicklungen, Prognosen und Szenarien sind kein verlässlicher Indikator für zukünftige Entwicklungen. Angegebene Kursziele sind unverbindliche Einschätzungen.
- Steuerliche Behandlung: Die steuerliche Behandlung von Kapitalanlagen hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich künftig ändern. Bitte wenden Sie sich für steuerliche Fragen an einen Steuerberater.
4. Haftungsausschluss
Dieser Beitrag stellt kein öffentliches Angebot und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er dient ausschließlich der Information und ersetzt keine auf Ihre persönlichen Verhältnisse abgestimmte Anlageberatung.
HBS Advisory GmbH haftet nicht für unmittelbare oder mittelbare Schäden, die aus der Nutzung dieser Publikation entstehen oder damit im Zusammenhang stehen. Für Inhalte verlinkter externer Websites sind ausschließlich deren Betreiber verantwortlich.
HBS Advisory GmbH ist nicht verpflichtet, diesen Beitrag zu aktualisieren, wenn sich die darin genannten Umstände, Einschätzungen oder Prognosen nach Veröffentlichung ändern.
5. Rechtsgrundlagen: Deutschland, Österreich, Schweiz
Deutschland: § 63 Abs. 6 WpHG (Klassifizierung als Marketingmitteilung), § 85 WpHG i.V.m. Art. 20 MAR (EU Nr. 596/2014) zur Offenlegung von Interessenkonflikten, UWG § 5a Abs. 4 (Kennzeichnungspflicht als Werbung), Medienstaatsvertrag (MStV) § 22 zum Trennungsgebot zwischen Werbung und redaktionellem Inhalt, BaFin-Leitlinien zu Finanzanalysen und Marketingmitteilungen.
Österreich: § 39 WAG 2018 (Klassifizierung als Werbemitteilung), § 2 UWG (AT) zum Verbot irreführender Geschäftspraktiken, Mediengesetz (MedienG) § 26 zur Kennzeichnungspflicht entgeltlicher Veröffentlichungen, FMA-Leitlinien zur Anlegerkommunikation.
Schweiz: Art. 68 FIDLEG (Klassifizierung als Werbemitteilung), Art. 3 lit. g FIDLEG zur Abgrenzung zur Finanzanalyse, UWG Art. 3 lit. b (CH) zum Verbot irreführender Angaben, FINMA-Rundschreiben zu Verhaltensregeln bei der Kundenkommunikation.
6. Verbreitungsbeschränkungen
Diese Publikation richtet sich an Leser in Deutschland, Österreich und der Schweiz sowie weiteren Ländern, in denen ihre Verbreitung nach lokalem Recht zulässig ist. Empfänger außerhalb dieser Länder sind selbst dafür verantwortlich, die für sie geltenden Beschränkungen zu prüfen.
Kein Angebot in folgenden Jurisdiktionen:
USA: Diese Publikation richtet sich nicht an US-Personen gemäß Securities Act 1933 und stellt kein Angebot zum Kauf von Wertpapieren in den USA dar.
Vereinigtes Königreich: Verbreitung nur im Einklang mit dem Financial Services and Markets Act 2000 (FSMA) und den Regelungen der FCA.
Australien: Keine Verbreitung gemäß Corporations Act 2001 (Cth) ohne entsprechende Lizenz.
7. Urheberrecht und Datenquellen
Kursdaten und Marktinformationen werden bereitgestellt von Twelve Data (twelvedata.com). Alle Marktdaten ohne Gewähr.
Diese Publikation ist urheberrechtlich geschützt. Nachdruck, Vervielfältigung oder Weitergabe, auch auszugsweise, sind ohne ausdrückliche schriftliche Genehmigung der HBS Advisory GmbH nicht gestattet.
und erhalten Sie die neuesten Aktienanalysen in ihrer Inbox